Finlume
돈에 대한 더 똑똑한 결정 — 근거로 확인하는 실용 금융 가이드.
-
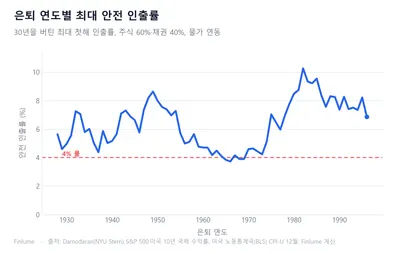
은퇴 연도별로 본 4% 룰, 누가 돈이 바닥났나 (1928~1996)
1928~1996년 미국 은퇴 연도별로 4% 룰을 검증했습니다. 실패한 해는 1965~69년의 4개뿐이며, 최악의 은퇴 시점은 1929년이 아니라 1966년이었습니다.
-
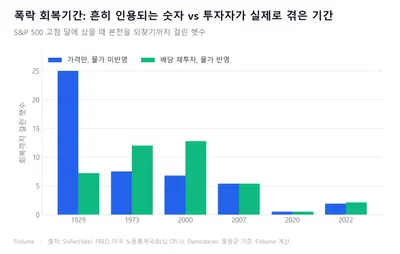
주가 폭락 회복 기간, 배당과 물가를 넣고 다시 계산했습니다
S&P 500 6대 폭락을 배당과 물가까지 반영해 재계산했습니다. 1973년과 2000년은 실질 기준 회복에 7년이 아닌 약 12년이 걸렸습니다.
-
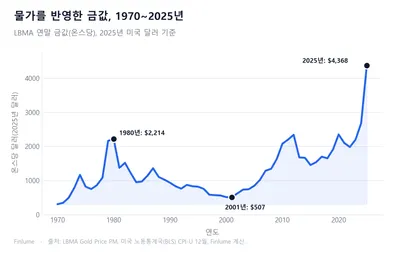
금 vs 주식, 물가를 빼면 누가 이겼나(1971~2025)
1971~2025년 물가 반영 연 수익률은 금 4.96%, 미국 주식 6.96%였고, 금은 1980년 달러 고점을 되찾는 데 28년이 걸렸습니다. 1차 자료 기준.
-
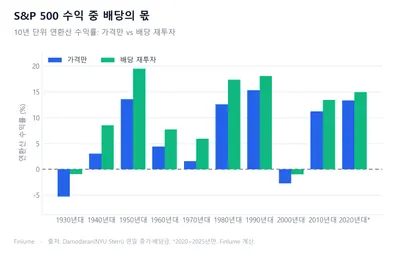
S&P 500 수익에서 배당이 차지한 몫은 얼마였을까
1930년대부터 10년 단위로 가격 수익과 배당 재투자 수익을 1차 자료로 비교했습니다. 1928년 이후 명목 수익의 36%, 물가 반영 후 약 절반이 배당이었습니다.
-
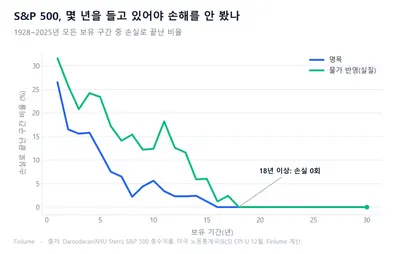
S&P 500, 몇 년 보유하면 손실이 없었나: 1928~2025년 보유 기간별 실제 데이터
1928~2025년 S&P 500의 1~30년 보유 구간 전부를 1차 자료로 계산했습니다. 구간별 손실 비율, 최악과 중앙값, 그리고 물가를 반영하면 손실 없는 보유 기간이 16년에서 18년으로 늘어나는 이유를 정리합니다.
-
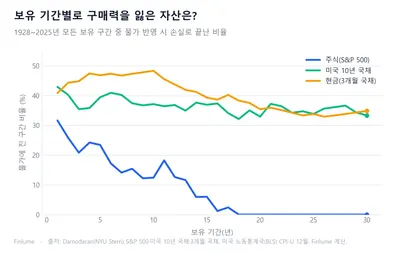
주식 vs 채권 vs 현금, 보유 기간별로 누가 이겼나(1928~2025)
1928년 이후 1~30년 보유 구간 전부를 1차 자료로 계산했습니다. 주식이 채권·현금을 이긴 빈도와 '안전자산'의 구매력 손실 비율을 정리합니다.
-
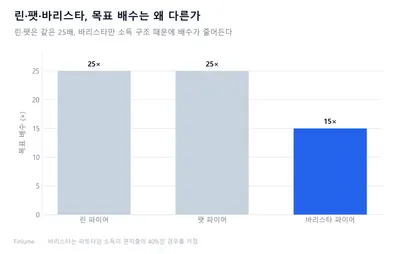
바리스타 파이어란? 린·팻 파이어와 비교한 파이어족 유형 정리
린과 팻 파이어는 목표 배수가 똑같이 25배이고, 다른 건 지출 규모뿐입니다. 바리스타 파이어는 파트타임 소득만큼 목표액이 줄어드는 공식으로 완전히 달라집니다. 나에게 맞는 유형 고르는 기준까지 정리했습니다.
-
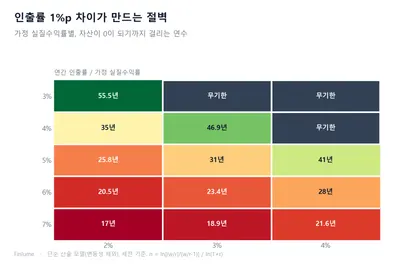
3% vs 4% vs 5%: 인출 비율에 따른 노후 자산 고갈 시기 시뮬레이션
3%·4%·5% 인출률이 20~50년 은퇴 기간과 해외 데이터에서 만드는 성공률 차이를 비교하고, 인출률 1%p가 실제로 몇 년을 가르는지 계산해 내 상황에 맞는 인출률 고르는 법까지 정리했습니다.
-
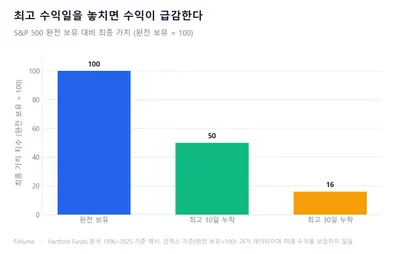
시장이 폭락할 때 무엇을 해야 하나 — 침착한 결정 체크리스트
주가가 급락할 때 해야 할 것과 하지 말아야 할 것을 단계별로 정리했습니다. 역사 데이터·행동경제학·리밸런싱 트리거까지, 감정이 아닌 계획으로 폭락을 통과하는 법.
-
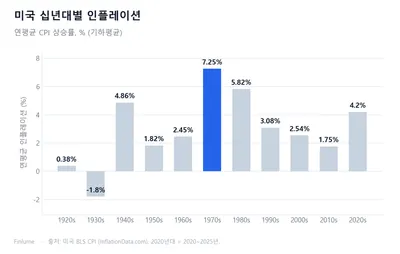
연대별 미국 인플레이션 데이터: 2010년대 저물가가 오히려 이례적이었다
1920년대부터 현재까지 미국 CPI 물가 상승률을 연대별로 분석합니다. 2010년대 초저물가가 역사적 이상치였던 근거, 1%포인트 차이가 50% vs 16% 구매력 격차로 벌어지는 복리 효과, 장기 평균 3.15%가 현금 보유자에게 의미하는 것까지.
-
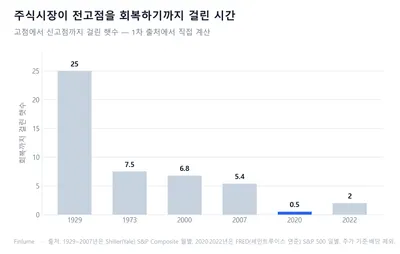
폭락 후 주식시장이 회복되기까지 걸린 시간 — S&P 500 역사 데이터 6선
대공황부터 2022년 금리인상 약세장까지, S&P 500 6대 폭락의 가격지수 기준 회복 기간을 정리했습니다. 손실의 비대칭 수학(−50.8% 하락 시 회복에 +103% 필요), 2020년이 왜 181일 만에 반등했는지, 그리고 하락장을 버텨야 하는 이유를 데이터로 설명합니다.
-
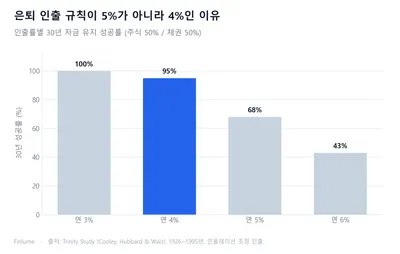
은퇴 자산 인출 전략: '4% 룰'이 4%인 진짜 이유를 데이터로 풀다
왜 5%가 아니라 4%인가? 트리니티 연구 데이터는 두 수치 사이에 27포인트의 성공률 절벽이 있음을 보여줍니다. 벤겐의 원래 SAFEMAX 4.15%, 최악의 1968년 은퇴자, 모닝스타의 2024년 3.7% 전망까지 정리합니다.
-
코스트파이어(Coast FIRE)란? 투자를 멈춰도 되는 금액 계산법
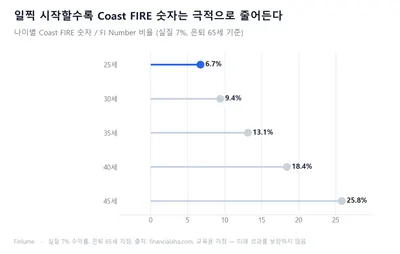
코스트파이어(Coast FIRE) 숫자란 무엇인지, 3단계 공식으로 내 나이에 맞는 금액을 직접 계산하는 법, 그리고 달성 후 현실적인 행동 플랜까지. 수익률 가정이 숫자를 어떻게 바꾸는지도 함께 짚어드립니다.
-
4% 인출 법칙은 지금도 유효한가 — 한계와 현실적인 대안 인출률
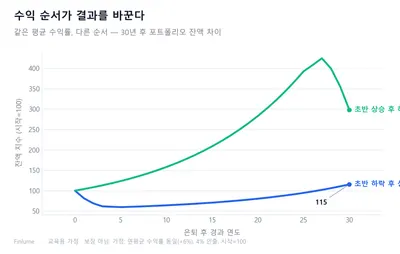
4% 룰의 역사적 근거와 세 가지 구조적 한계를 짚고, 은퇴 기간·포트폴리오 구성·지출 유연성에 따른 3.0%~5.7% 대안 안전 인출률을 비교합니다.
-
은퇴 자금, 연간 지출의 25배면 충분할까?
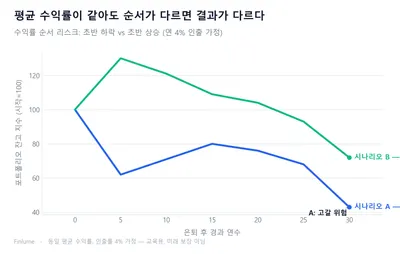
25배 공식과 4% 룰의 기원, 수익률 순서 리스크, 시나리오별 필요 배수(25~33배)까지. 내 은퇴 숫자를 직접 계산하는 실전 가이드.
-
19%와 -1% 사이… S&P 500 연평균 10%에 숨겨진 착시
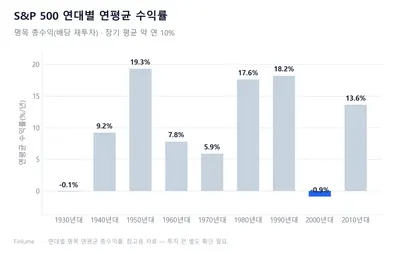
S&P 500 '연 10%' 신화는 아홉 개 10년의 평균일 뿐, 실제로 10%에 가까웠던 연대는 거의 없습니다. 1950년대 19.3%부터 2000년대 -0.9%까지, 연대별 데이터로 확인합니다.
-
주식 약세장은 얼마나 자주 오고, 얼마나 오래 갈까
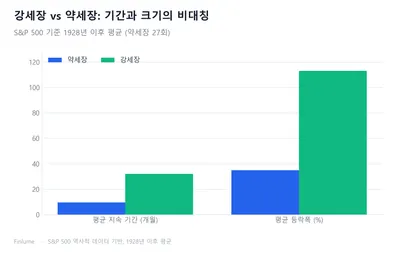
강세장·약세장의 정의(±20%), S&P500 95년치 통계, 두 가지 유형, 그리고 '최고의 날' 놓치면 어떻게 되는지까지. 사이클을 알면 패닉이 줄어듭니다.
-
재무 독립(FIRE)의 기본 개념과 계산법 — 4% 룰부터 FIRE 넘버까지
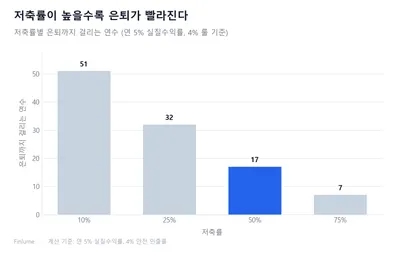
FIRE의 정의, 4% 룰과 25배 룰, 저축률이 은퇴 시점을 결정하는 이유, 그리고 수익률 순서 위험까지. 나만의 FIRE 넘버를 계산하는 실전 가이드.