Finlume
お金に関する、より賢い意思決定 — 根拠にもとづく実用的な金融ガイド。
-
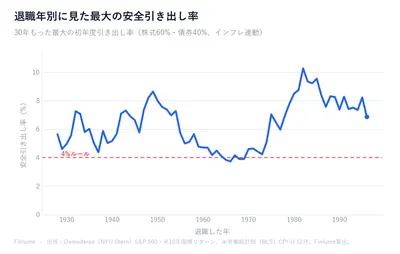
退職年別に見る4%ルール、1928〜1996年に資金が尽きたのは誰か
1928〜1996年の米国の退職年ごとに4%ルールを検証。30年もたなかったのは1965〜69年の4年のみで、最悪の退職年は1929年ではなく1966年でした。
-
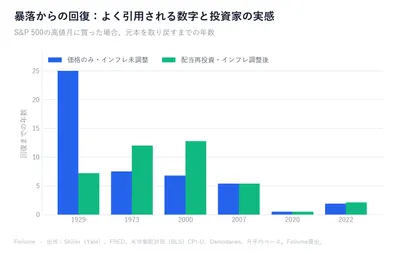
暴落からの回復は何年かかった?配当とインフレで測り直すS&P 500
S&P 500の6大暴落を配当とインフレで再計算。1973年と2000年の実質回復は7年ではなく約12年でした。一次データと月間平均で検証します。
-
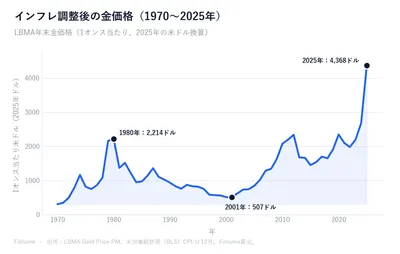
金と株式、インフレ調整後に勝ったのは?1971〜2025年
1971〜2025年、金のインフレ調整後リターンは年率4.96%、米国株は6.96%。金が1980年のドル建て最高値を回復するまで28年。一次データで検証。
-
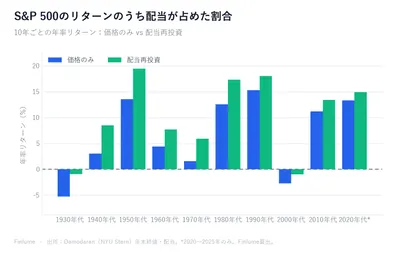
S&P 500のリターンのうち、配当はどれだけを占めたのか
1930年代以降の10年ごとに、価格のみと配当込みのリターンを一次データから比較。配当は1928年以降の名目リターンの36%、インフレ調整後では約半分でした。
-
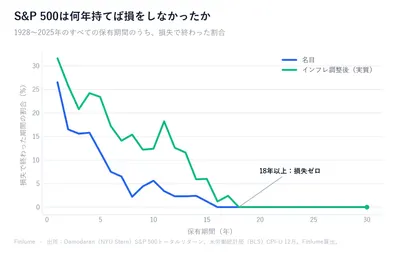
S&P 500は何年持てば損をしなかったのか|98年分の全保有期間を検証
1928年から2025年までのS&P 500について、保有期間1〜30年のすべてを一次データから計算。期間ごとの損失率、最悪と中央値の成績、そしてインフレによって「損をしない年数」が16年から18年に延びる理由を解説します。
-
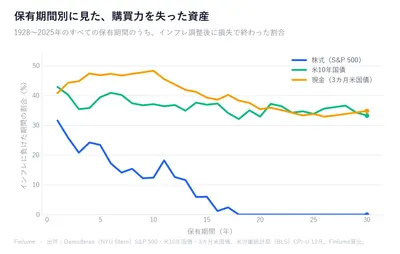
株式・債券・現金、保有期間別に勝ったのはどれか|1928〜2025年
1928年以降の保有期間1〜30年すべてで、米国株が債券・現金に勝った頻度と、「安全資産」が購買力を失った頻度を一次データで検証します。
-
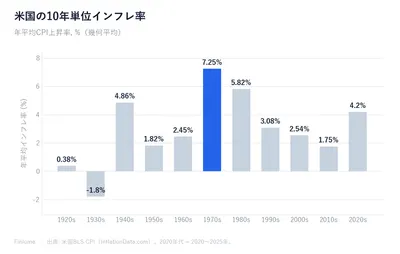
年代別インフレ率データ:2010年代の「低インフレ」が歴史的例外だった理由
1920年代から現在までの米国CPIインフレ率を10年ごとに分析。2010年代の超低インフレが歴史的な例外だった根拠、1%の差が50%対16%の購買力格差を生む複利効果、そして長期平均3%が示す現金保有のリスクを丁寧に解説します。
-
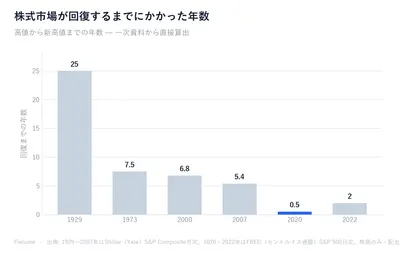
暴落後の株式市場は何年で回復するか — S&P 500 主要6事例の歴史データ
1929年の大恐慌から2022年の利上げ相場まで、S&P 500の主要な暴落6事例における価格指数ベースの回復期間をまとめました。損失の非対称性の数学(−50.8%下落なら回復に+103%必要)、2020年がなぜ181日で戻ったのか、そして長期投資家が学べることをデータで解説します。
-
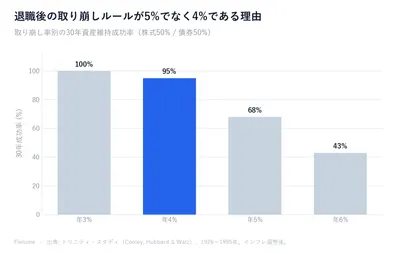
老後の安全な取り崩し率:4%ルールの根拠と、なぜ5%で失敗リスクが急増するのか
なぜ4%であって5%ではないのか。トリニティ・スタディのデータは両者の間に27ポイントの成功率の崖があることを示します。ベンゲン氏のSAFEMAX4.15%、最悪のケース1968年、モーニングスターの2024年予測3.7%まで解説します。
-
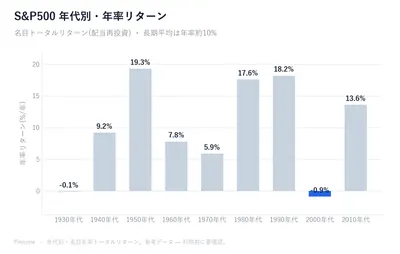
19%の年代もあればマイナスも。S&P500「平均10%」の落とし穴
S&P500の『年率10%』は9つの10年間の平均に過ぎず、実際に10%に近い年代はほとんどありません。1950年代の19.3%から2000年代の-0.9%まで、データで検証します。