Finlume
Klügere Entscheidungen über Geld — praktische, fundierte Finanz-Guides.
-
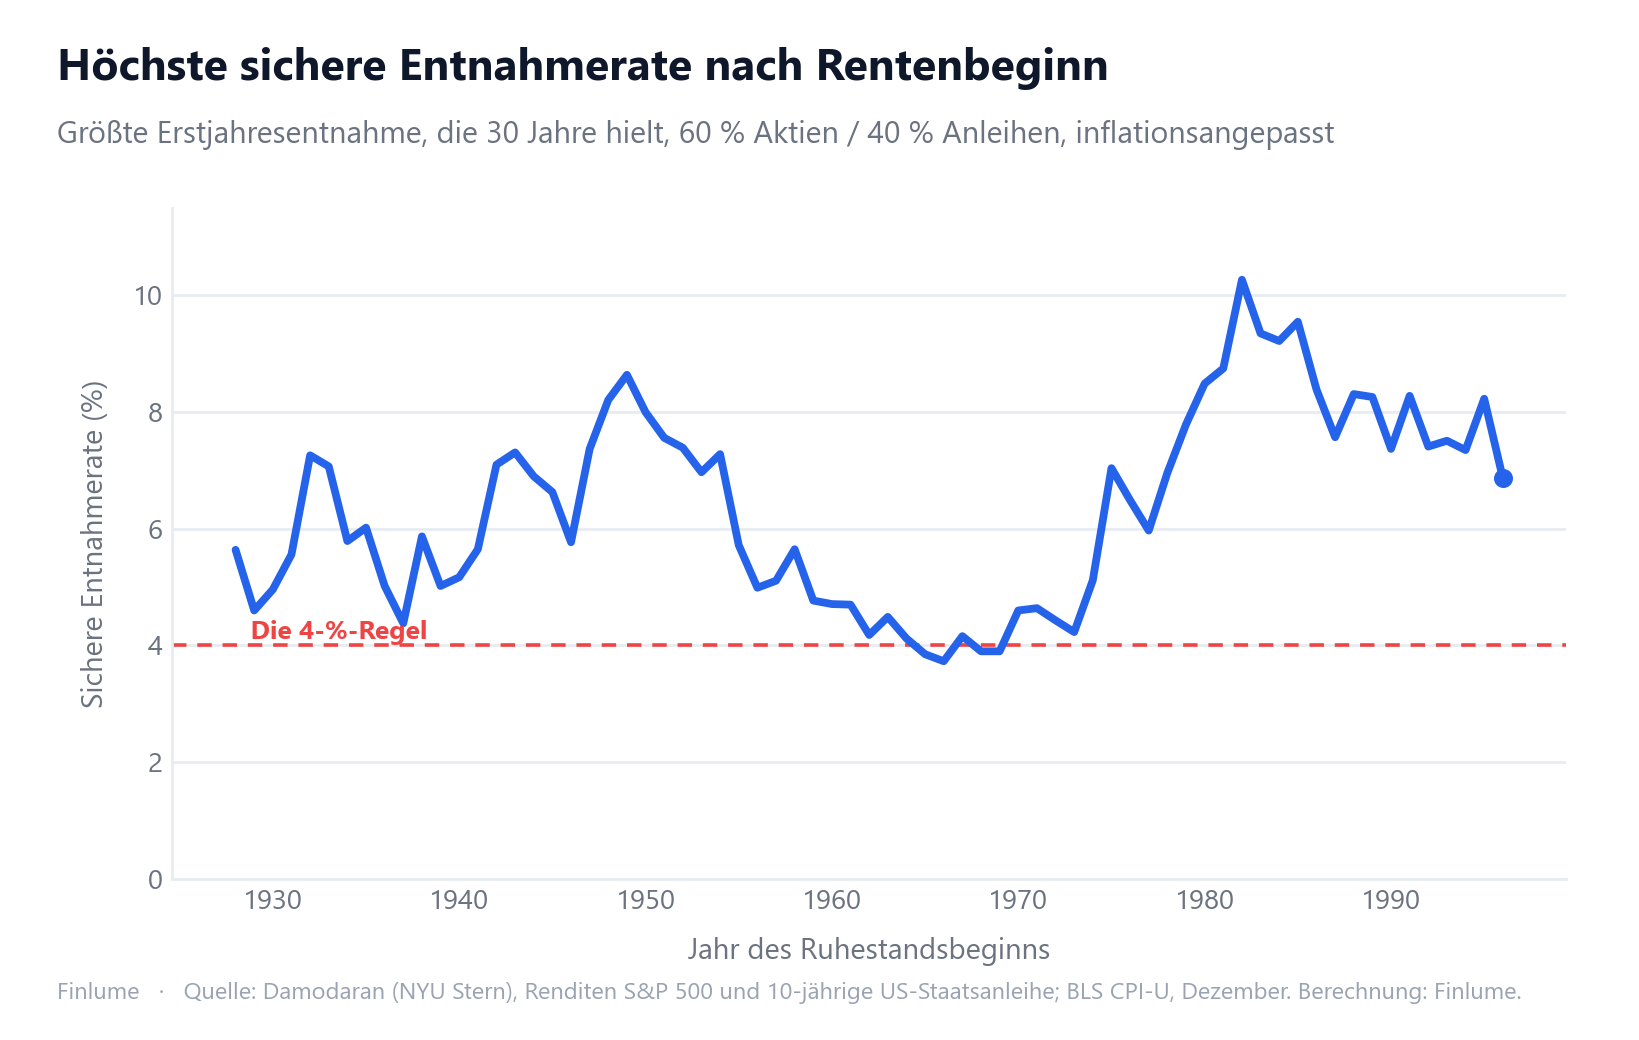
Die 4-%-Regel nach Ruhestandsjahr 1928–1996: Wem ging das Geld aus?
Wir haben die 4-%-Regel für jeden US-Ruhestandsjahrgang von 1928 bis 1996 getestet. Sie scheiterte viermal, alle 1965–69. Das schlechteste Jahr war 1966, nicht 1929.
-
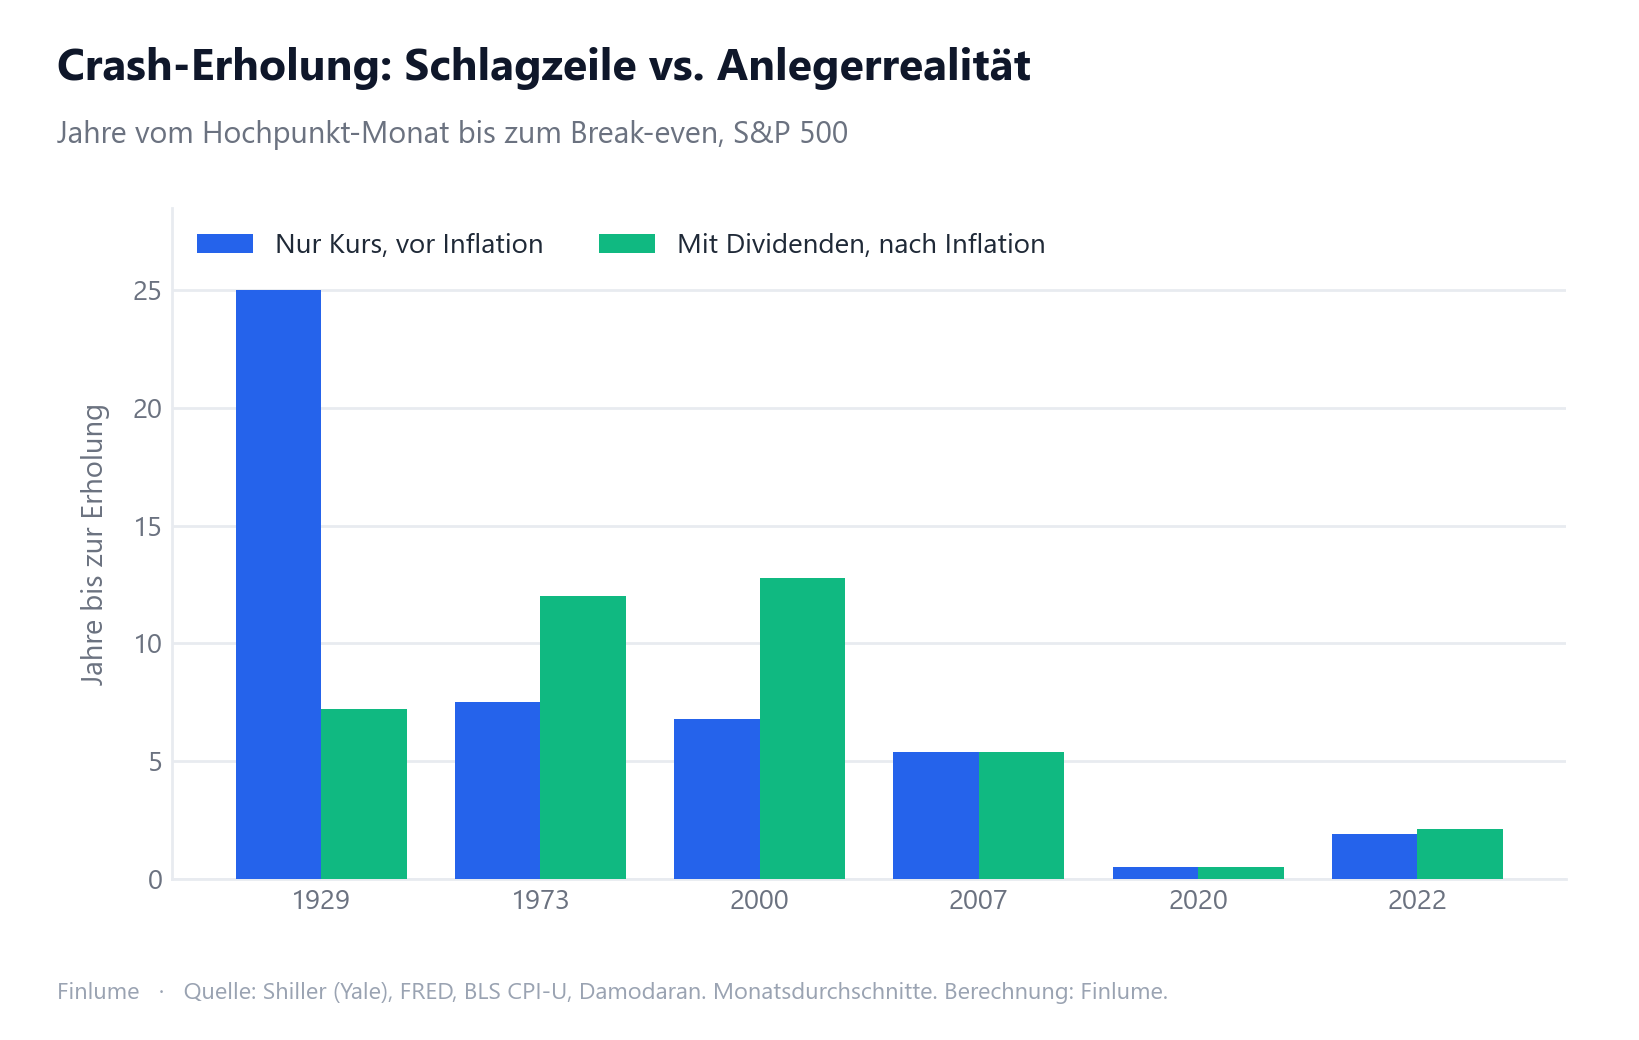
Börsencrash: Wie lange dauert die Erholung nach Inflation wirklich?
Sechs S&P-500-Crashs mit Dividenden und Inflation neu berechnet: Die Erholung 1973 und 2000 dauerte real rund 12 Jahre statt 7. Primärdaten, Monatsdurchschnitte.
-
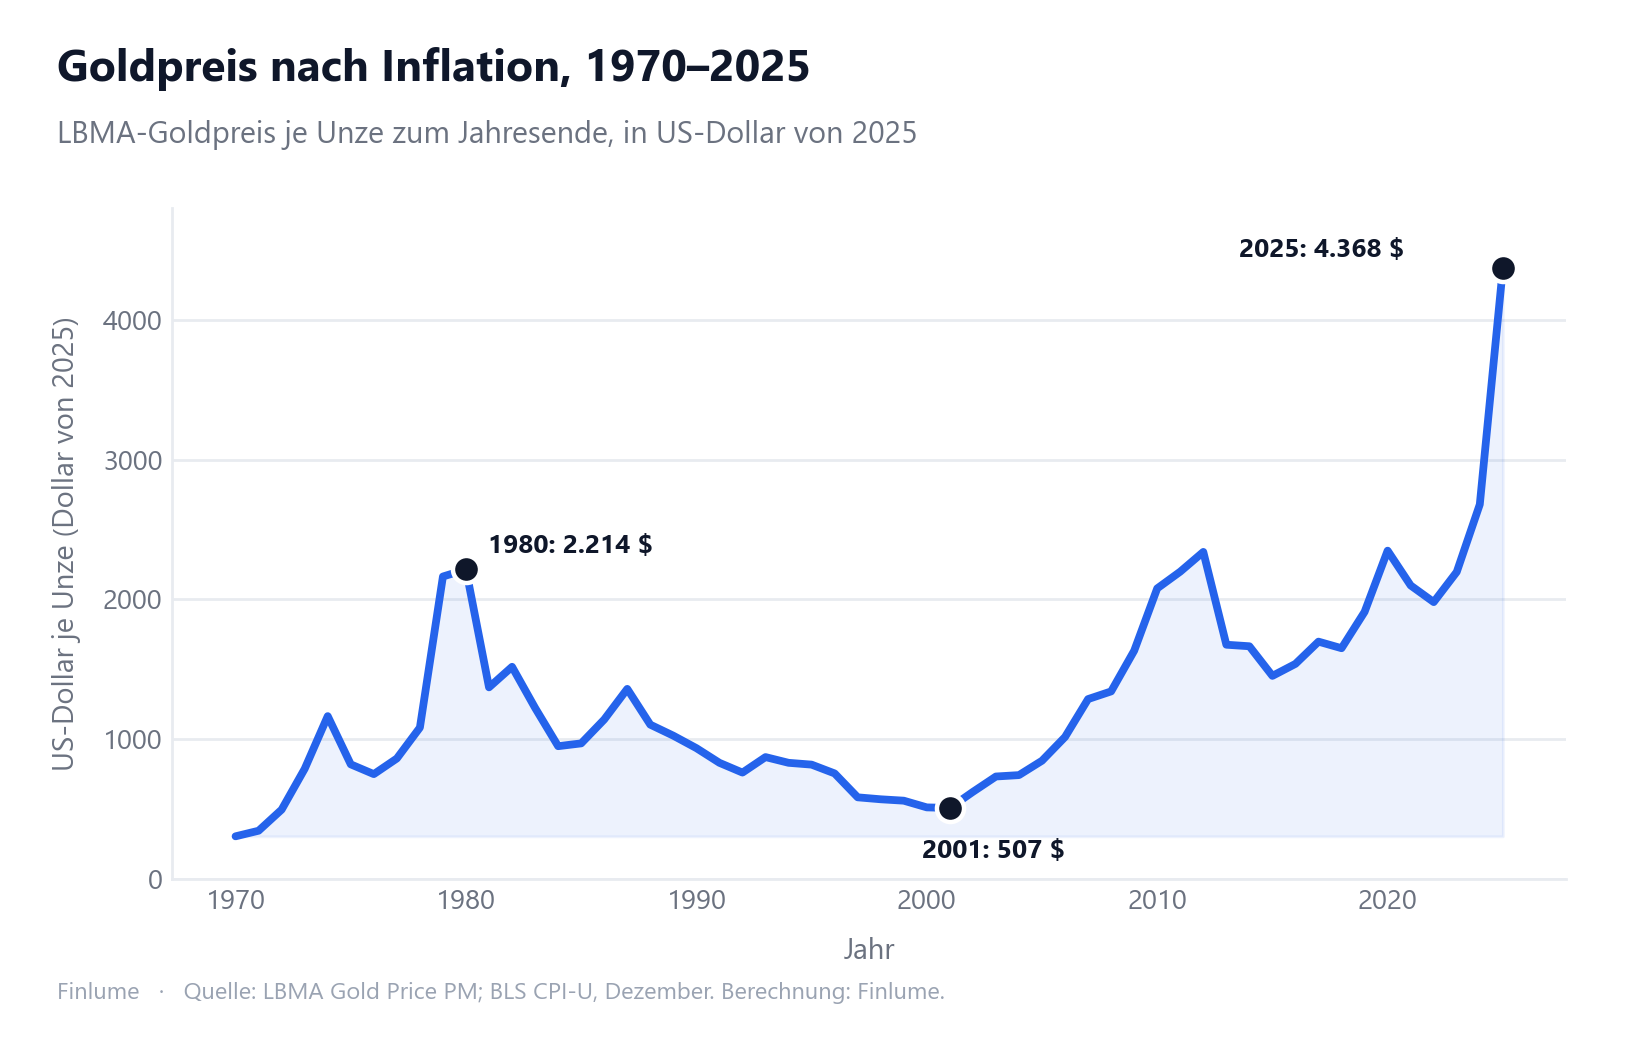
Gold oder Aktien: Wer schlug die Inflation, 1971–2025?
Von 1971 bis 2025 erzielte Gold real 4,96 % pro Jahr, US-Aktien 6,96 %. Gold brauchte 28 Jahre, um sein Dollar-Hoch von 1980 zu übertreffen. Primärdaten.
-
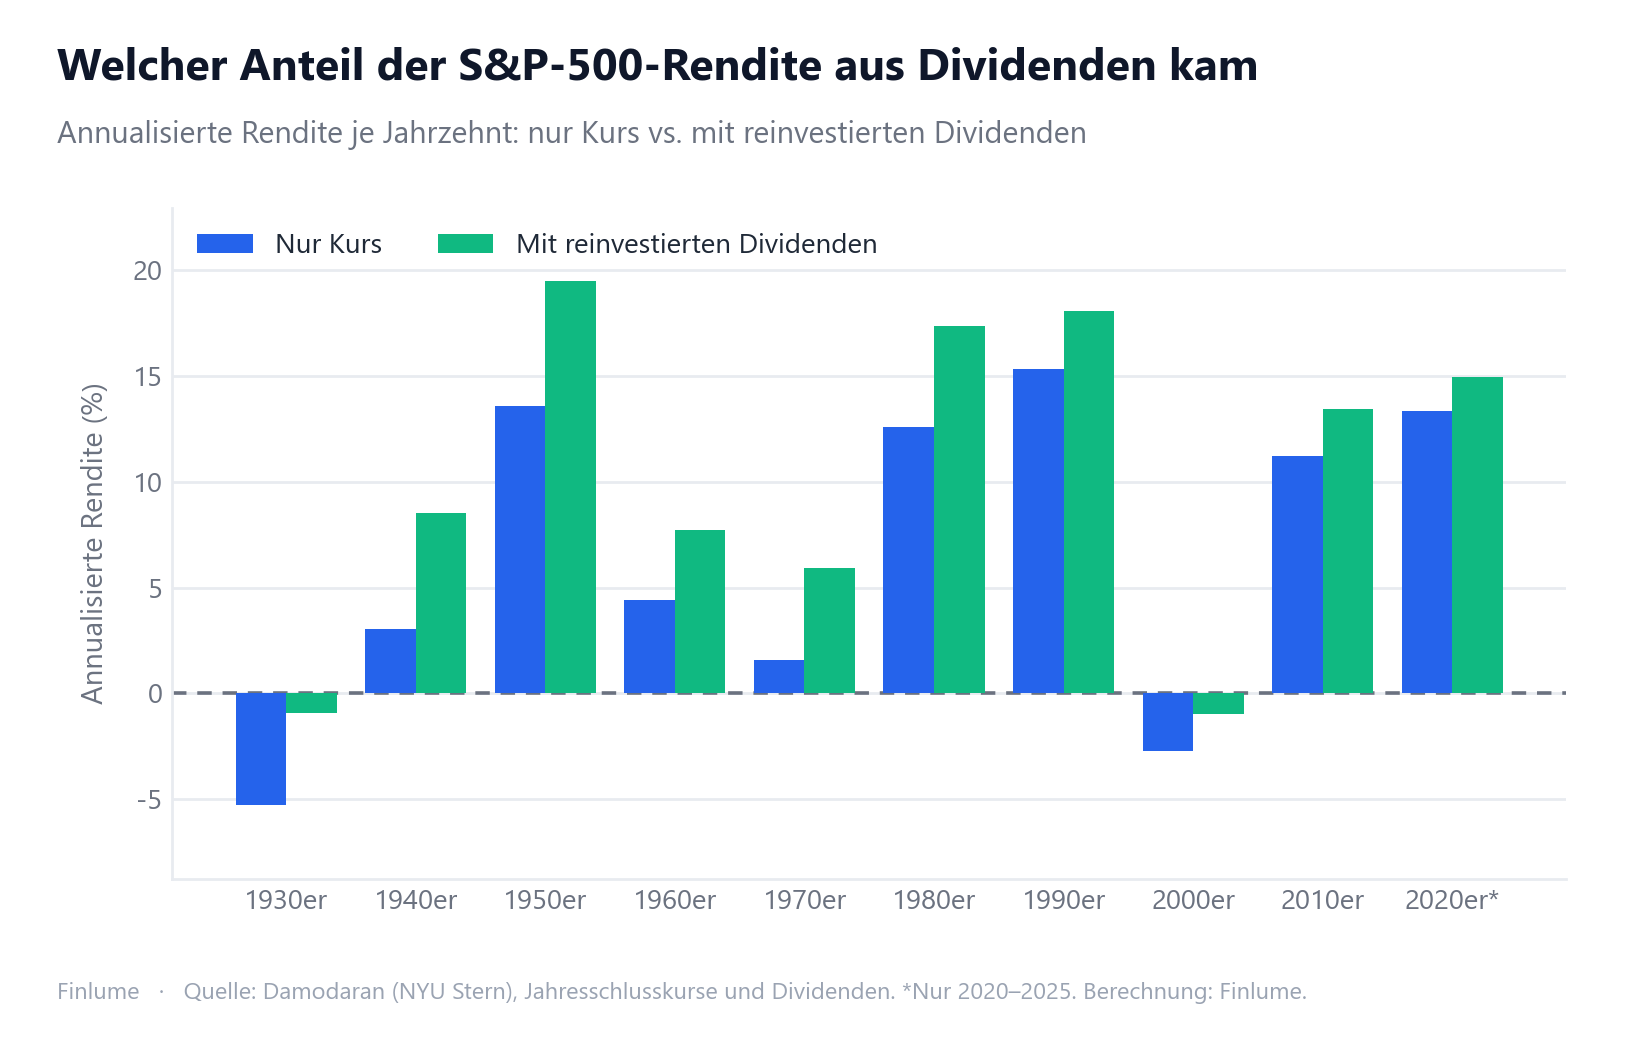
Wie viel der S&P-500-Rendite stammt aus Dividenden?
Kurs- vs. Gesamtrendite je Jahrzehnt seit 1930, aus Primärdaten: Dividenden waren seit 1928 36 % der nominalen und rund die Hälfte der realen Rendite.
-
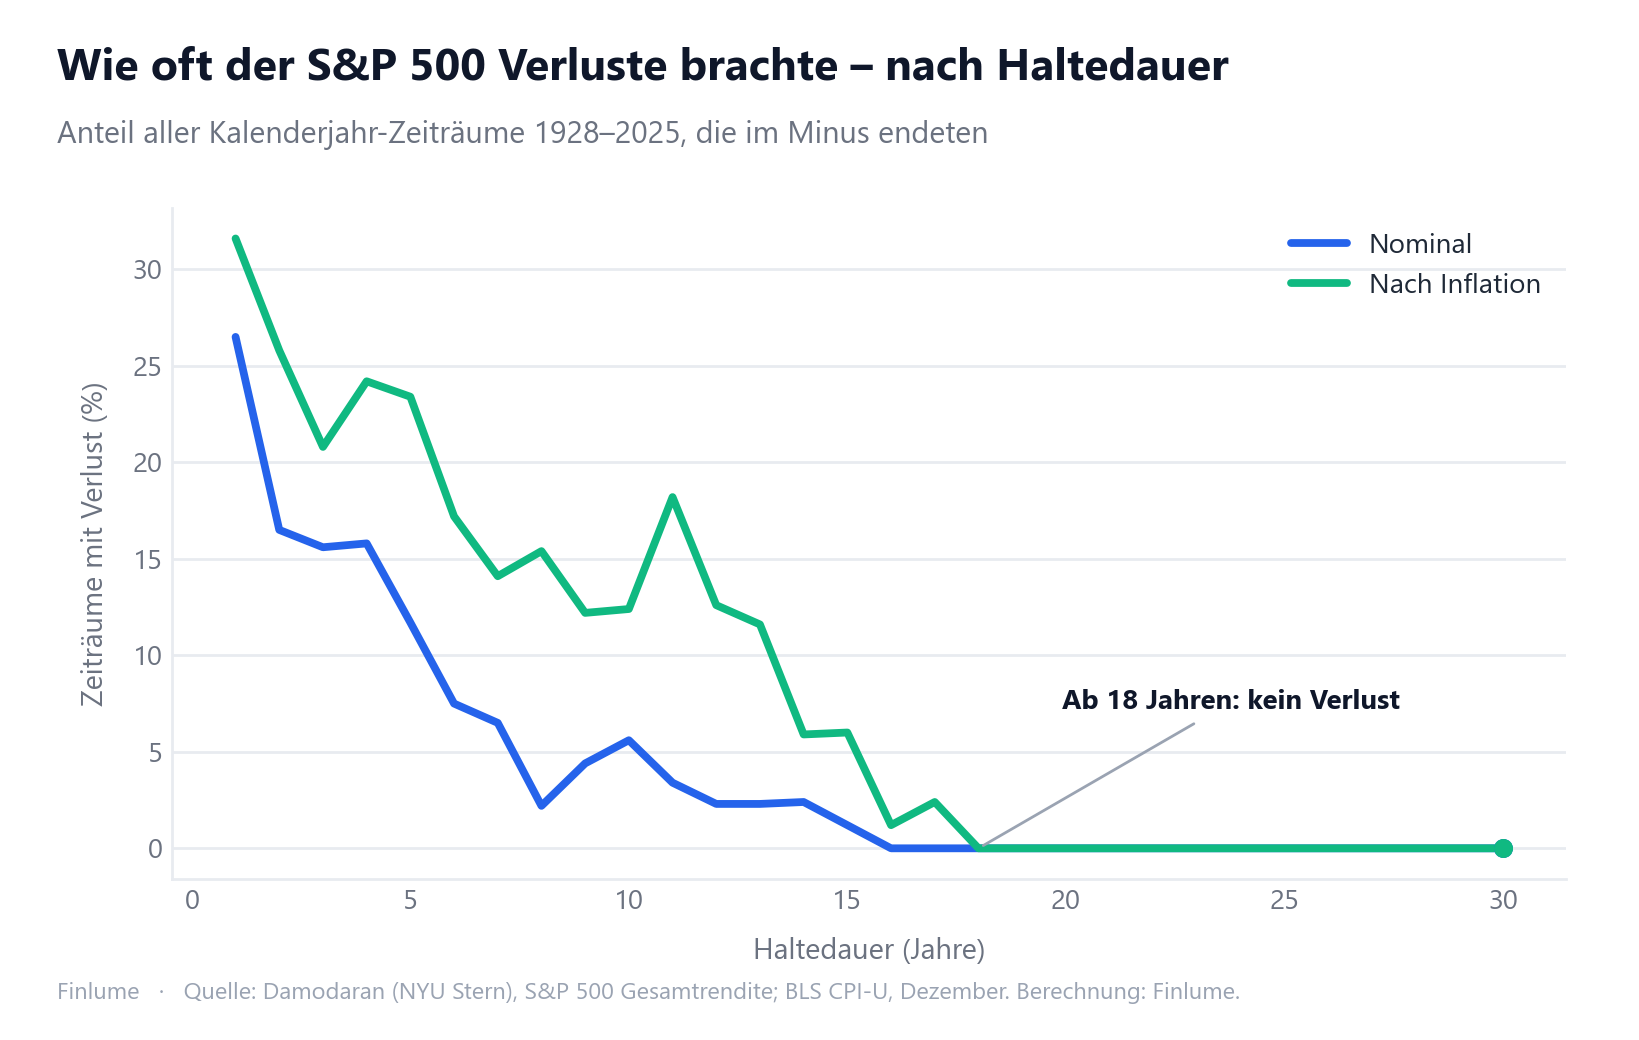
S&P 500: Wie lange muss man investiert bleiben, um nie Verlust zu machen? 98 Jahre Daten
Alle Haltedauern von 1 bis 30 Jahren im S&P 500 von 1928 bis 2025, aus Primärdaten berechnet: wie oft sie im Minus endeten, die schlechtesten und mittleren Ergebnisse und warum die Inflation den sicheren Anlagehorizont von 16 auf 18 Jahre verlängert.
-
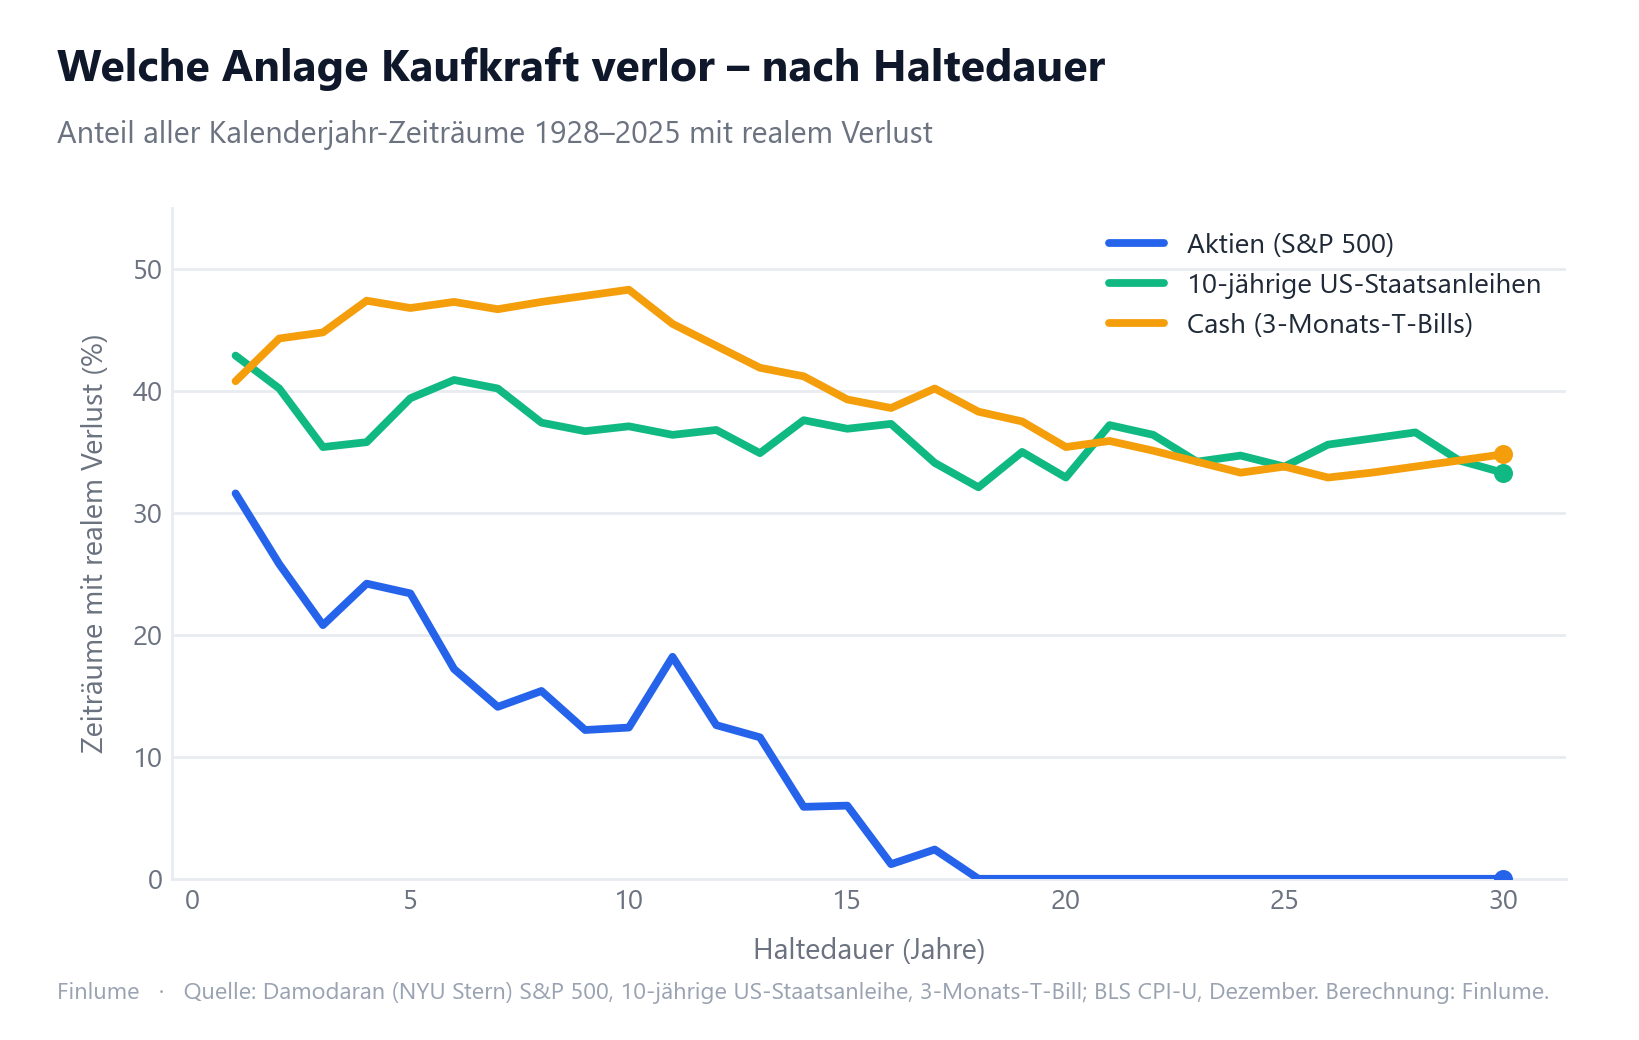
Aktien, Anleihen oder Cash: Wer gewann über 1 bis 30 Jahre?
Alle Haltedauern von 1 bis 30 Jahren seit 1928: wie oft US-Aktien Anleihen und Cash schlugen und wie oft die „sicheren“ Anlagen Kaufkraft verloren. Primärdaten.
-
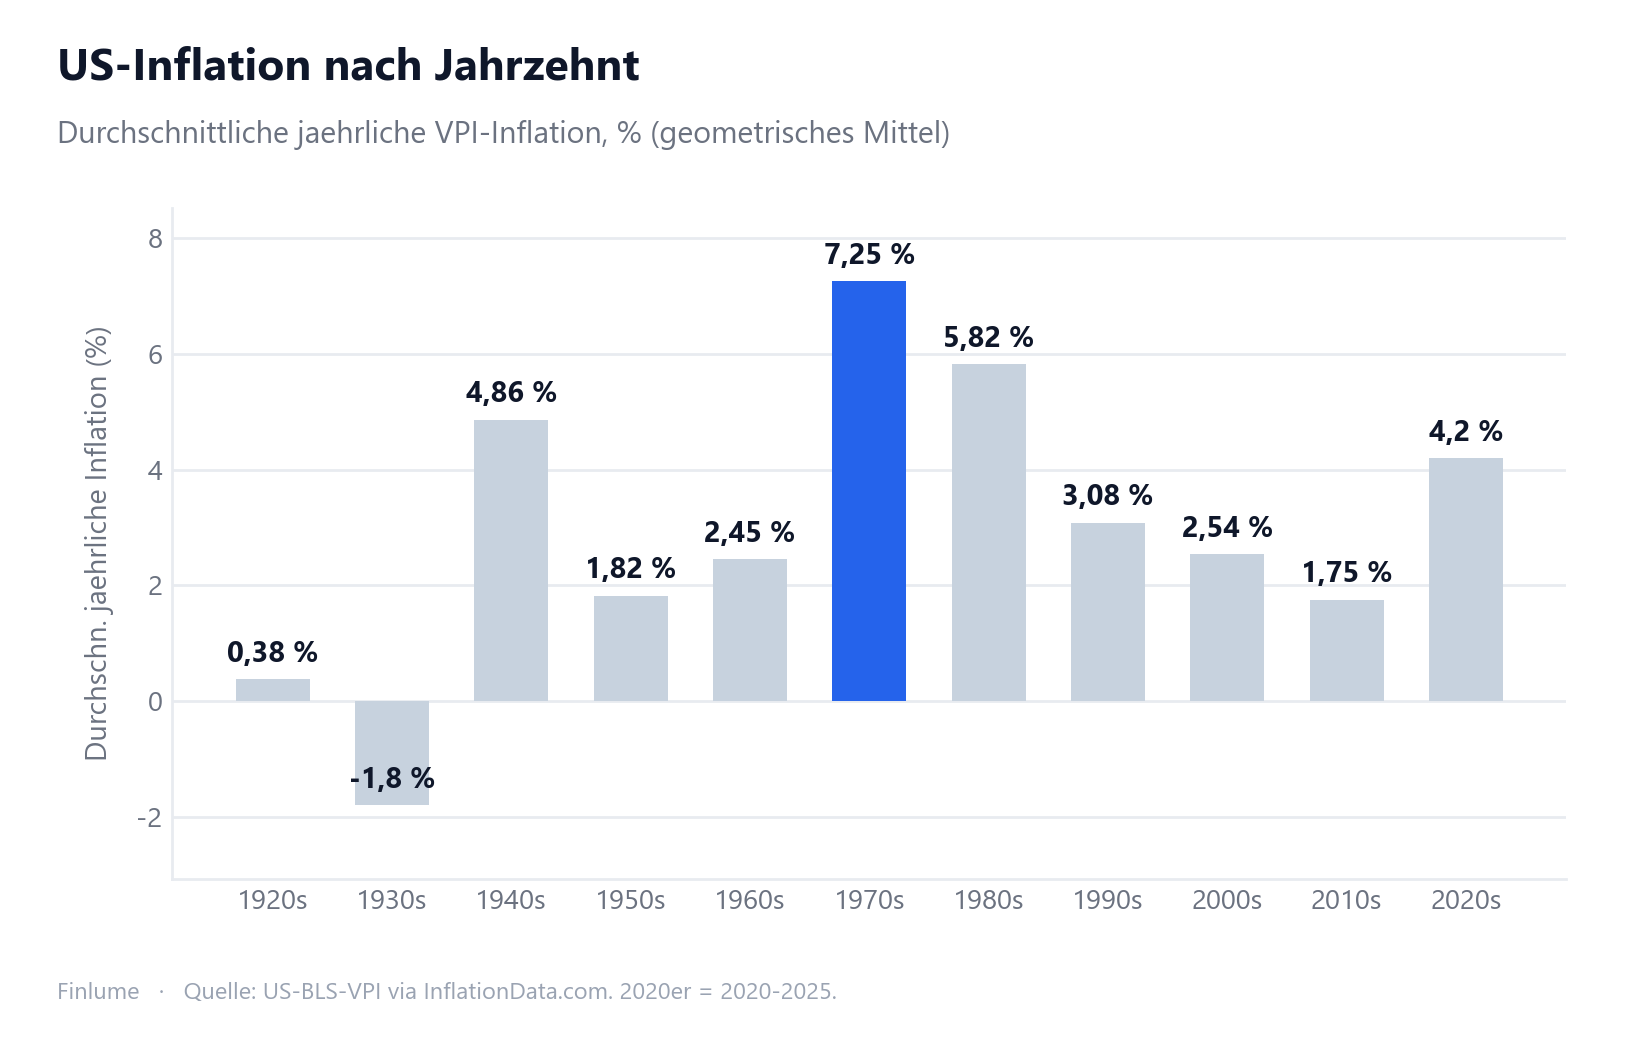
US-Inflation nach Jahrzehnten: Die ruhigen 2010er-Jahre waren die Ausnahme
Dekadische US-CPI-Daten seit den 1920er-Jahren: Warum die ungewöhnlich stabilen 2010er historisch atypisch waren, was ein Prozentpunkt Unterschied langfristig bedeutet — und warum der ~3-%-Langfristmittelwert für Sparer in Deutschland, Japan und den USA gleichermassen gilt.
-
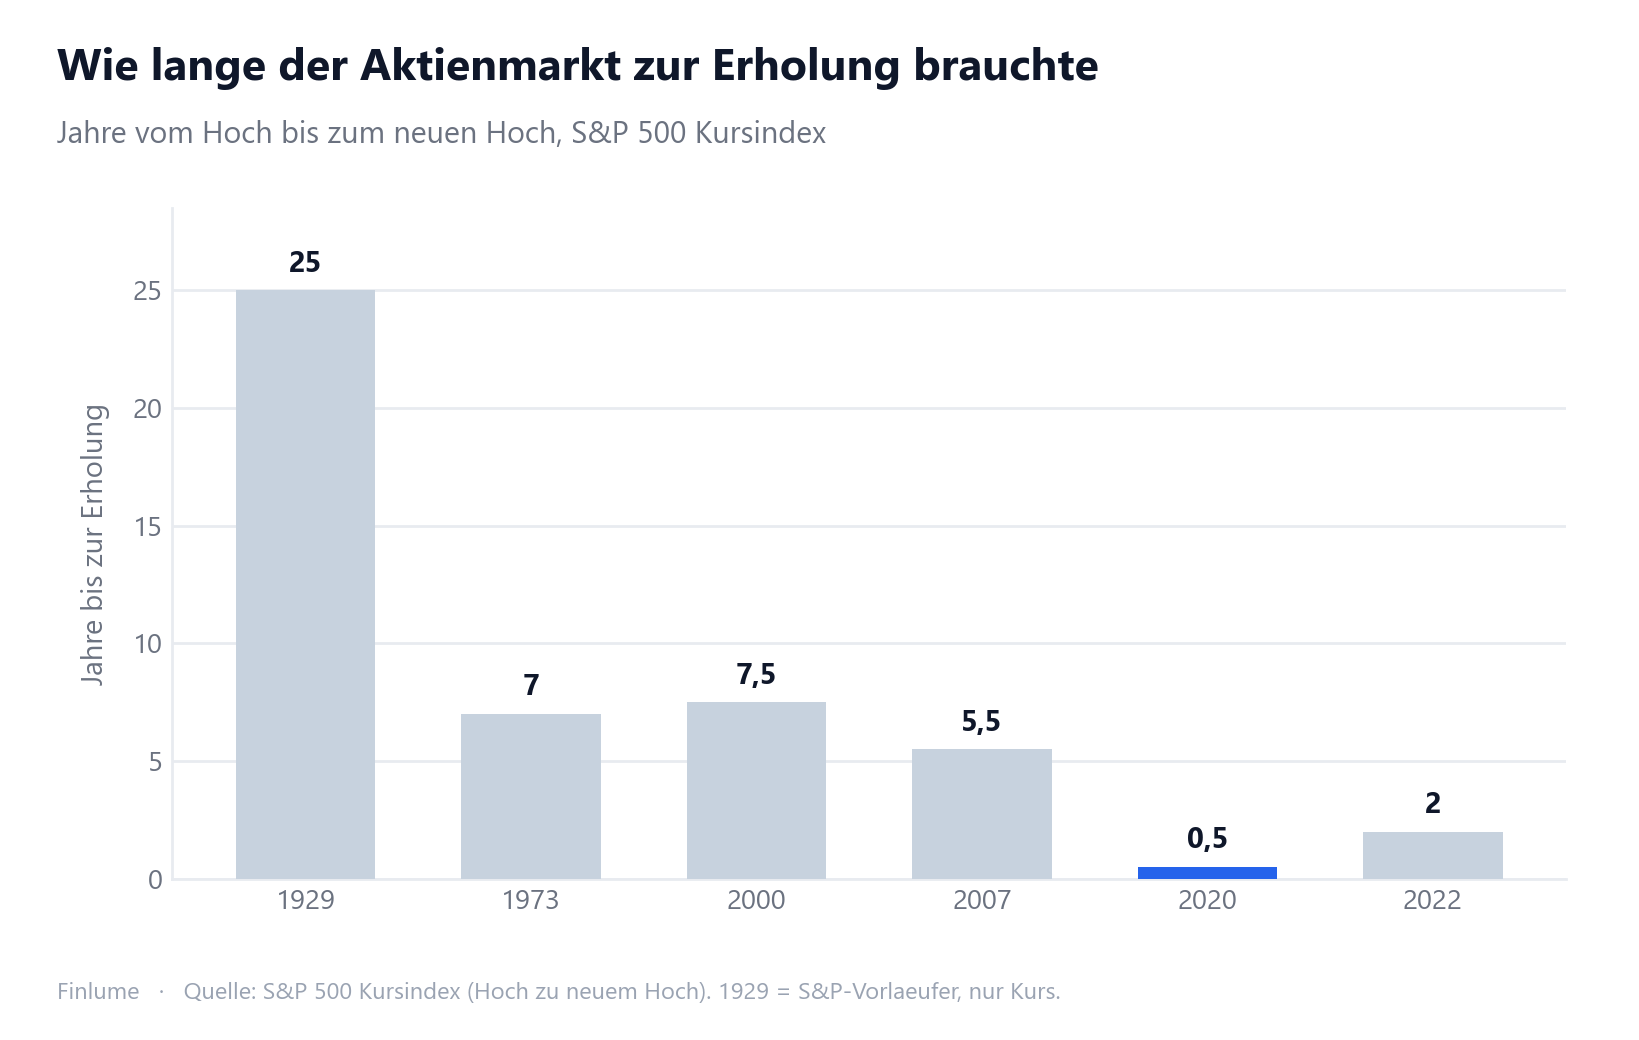
Börsenerholung nach dem Crash: Wie lange dauerte es wirklich? — Historische S&P-500-Daten
Kursindex-Erholungszeiten für sechs große S&P-500-Bärenmärkte — von 25 Jahren nach der Großen Depression bis zur 181-tägigen COVID-Erholung — sowie die asymmetrische Verlustmathematik, die erklärt, warum tiefe Kurseinbrüche so schwer aufzuholen sind.
-
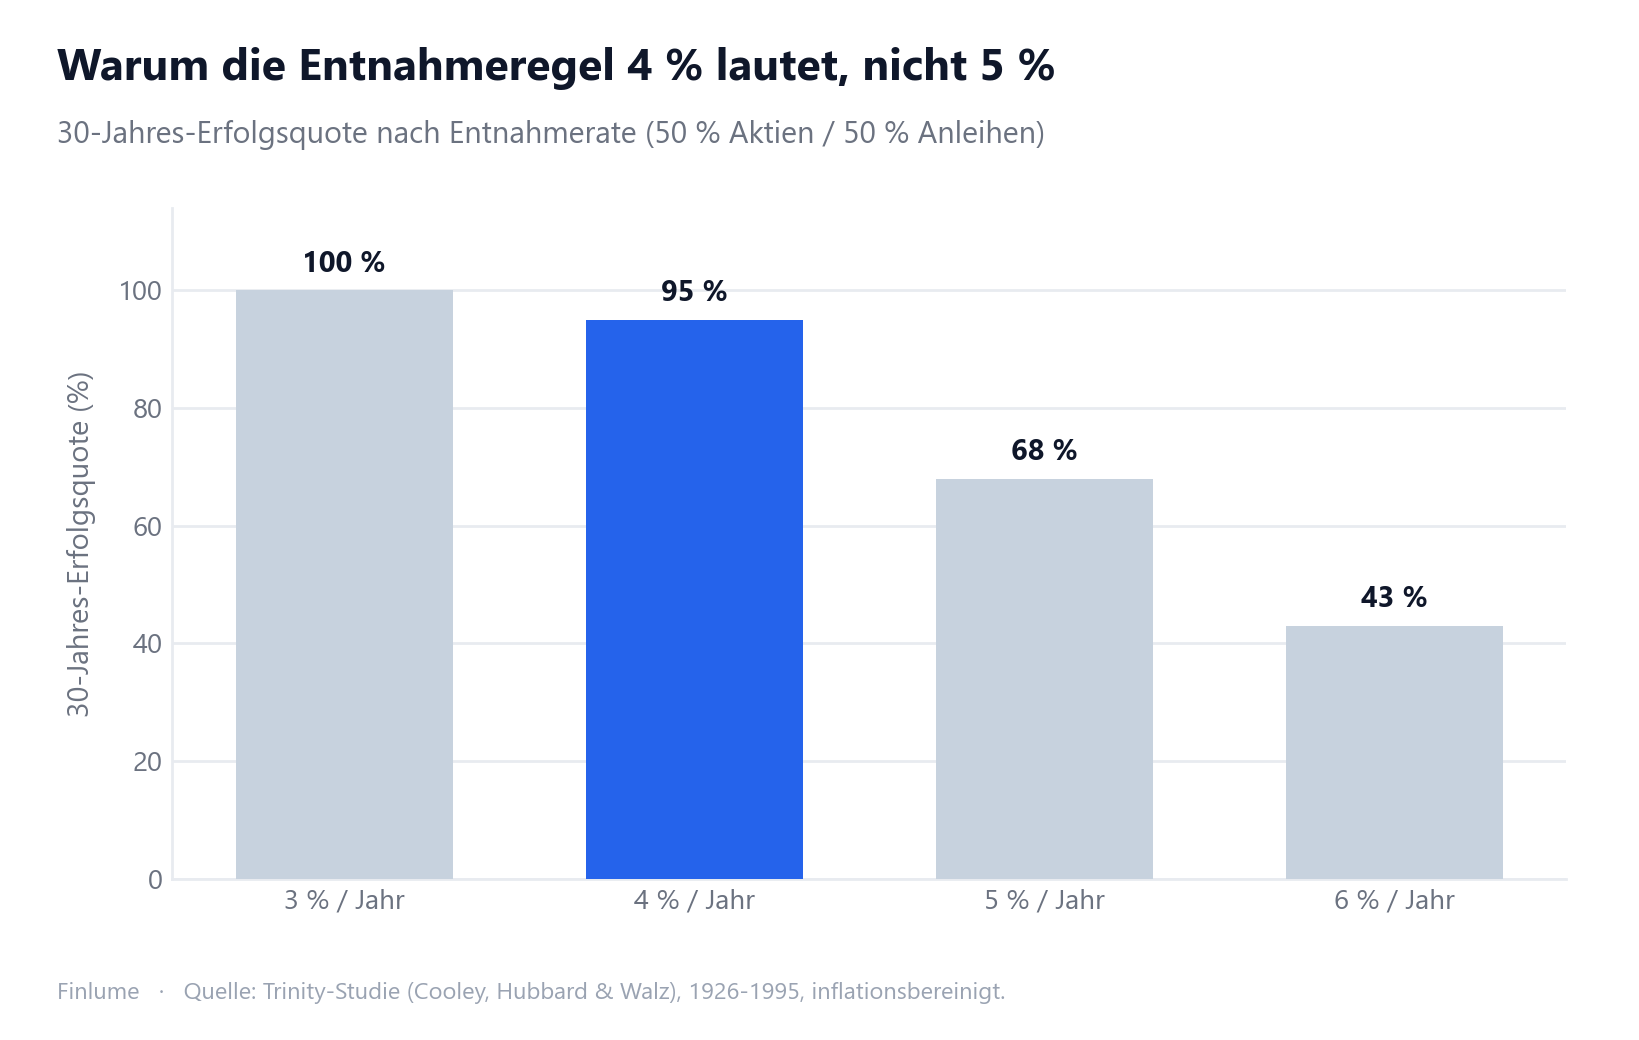
Sichere Entnahmerate im Ruhestand: Was 70 Jahre US-Daten über die 4%-Regel verraten
Warum 4 % und nicht 5 %? Die Trinity-Studie zeigt einen 27-Prozentpunkte-Einbruch zwischen beiden Raten. Dazu: Bengens SAFEMAX von 4,15 %, der Jahrgang 1968 als Worst Case und Morningstars Empfehlung von 3,7 % für 2024.
-

Mythos 10 % Rendite: Was der S&P 500 pro Jahrzehnt wirklich liefert
Der S&P 500 gilt als '10 % pro Jahr'-Anlage. In Wahrheit lag kaum ein Jahrzehnt in der Nähe dieses Werts – von -0,9 % in den 2000ern bis +19,3 % in den 1950ern. Die Daten im Detail.