3% vs 4% vs 5%: 인출 비율에 따른 노후 자산 고갈 시기 시뮬레이션
“은퇴 후 매년 자산의 몇 %를 꺼내 써야 돈이 안 마를까.” 답은 3%·4%·5% 중 하나로 뚝 떨어지지 않습니다. 1%p 차이가 별것 아닌 것처럼 보이지만, 30년 뒤 결과는 완전히 달라집니다 — 어떤 시나리오에서는 자산이 처음보다 더 불어나 있고, 어떤 시나리오에서는 20년 만에 바닥납니다.
이 글은 “정답은 4%다”라고 선언하지 않습니다. 은퇴 기간이 20년인지 50년인지, 어느 나라 시장 데이터를 기준으로 삼는지, 지출을 얼마나 유연하게 조정할 수 있는지에 따라 안전한 인출률은 3%대에서 5%대까지 넓게 움직입니다. 그 폭을 숫자로 보여드리고, 내 상황에 맞는 인출률을 고르는 기준을 정리했습니다.
인출률이란 무엇이고, 왜 3%·4%·5%를 비교하나
인출률 = 첫해 인출액 ÷ 은퇴 시작 시점 자산. 표준 모델은 첫해에 이 비율만큼 인출하고, 이후 매년 인플레이션만큼 금액을 늘려갑니다. 정액이 아니라 정률로 시작해 실질 구매력을 고정하는 방식입니다.
예를 들어 노후자산이 3억 원이라면, 3% 인출은 첫해 900만 원, 4%는 1,200만 원, 5%는 1,500만 원입니다. 매년 300만 원 차이가 대수롭지 않아 보일 수 있지만, 이 차이가 30년 누적되면 완전히 다른 이야기가 됩니다. 그리고 아래 모든 수치는 세전(before-tax) 기준입니다 — 실제 손에 쥐는 금액은 거주 국가의 세제에 따라 달라지므로, 이 글에서는 세금 계산을 다루지 않습니다.
이 개념을 처음 정립한 사람은 1994년 재무설계사 윌리엄 벵겐(William Bengen)입니다. 그는 미국 시장 역사에서 최악의 은퇴 시점을 기준으로도 30년을 버티는 최대 인출률을 찾았고, 이를 SAFEMAX라 불렀습니다. 그 값이 4.15%였고, 이후 “4% 룰”로 단순화되어 퍼졌습니다(Bengen 1994, Journal of Financial Planning). 3%·4%·5%를 나란히 비교하는 이유는 단순합니다. 이 구간 안에 “거의 항상 성공”에서 “3분의 1가량 실패”로 넘어가는 급격한 변곡점이 있기 때문입니다.
인출률별 30년 성공률 — 3% vs 4% vs 5% vs 6%
결론부터 말하면, 3%·4% 인출은 30년 성공률이 100%인 반면 5%는 70%, 6%는 46%로 뚝 떨어집니다.
| 인출률 | 30년 성공률 | 비고 |
|---|---|---|
| 3% | 100% | 모든 역사적 구간에서 장기간 지속 |
| 4% | 100% | SAFEMAX ≈4.15%, 1966년 최악 사례 기준 |
| 5% | 70% | 최악 사례 약 20년 만에 고갈 |
| 6% | 46% | 동전 던지기보다 약간 나은 수준 |
출처: Bengen 1994, Cooley·Hubbard·Walz 1998(트리니티 스터디), Pfau 2018 갱신치
5%에서 왜 이렇게 급격히 떨어질까요. 핵심은 **수익 순서 리스크(sequence of returns risk) (영문)**입니다. 평균 수익률이 같아도, 은퇴 초반에 하락장이 오면 낮은 가격에 자산을 팔아 생활비를 마련해야 하고, 이후 회복장의 복리 기반이 줄어듭니다. 여러 은퇴 시나리오를 들여다보면, 4% 인출은 초반 몇 년의 부진을 대체로 흡수하는 반면 5%는 그 여유가 확 줄어드는 걸 확인할 수 있습니다. 인출률이 낮을수록 ‘완충 지대’가 넓어지는 셈입니다.
은퇴 기간별 안전 인출률 — 이 글의 핵심
“4% 룰”은 사실 “30년 기준 4% 룰”입니다. 은퇴 기간이 달라지면 숫자도 달라집니다. 결론부터 말하면, 기간이 길어질수록 안전 인출률은 낮아집니다 — 20년 기준 약 5.1%에서 50년 이상이면 약 3.5%까지 떨어집니다.
| 은퇴 기간 | 안전 인출률 | 출처 |
|---|---|---|
| 20년 | 약 5.1% | Bengen 1996 |
| 30년 | 약 4.1% (모닝스타 2026 보수적 기준선 3.9%) | Bengen / Morningstar 2026 |
| 40~45년 | 약 3.5% (일부 연구는 3.3%) | Kitces / Pfau 2012 |
| 50년 이상(조기은퇴) | 약 3.5% | The Poor Swiss 재현 분석 |
표를 보면 은퇴 기간이 20년에서 50년으로 늘어날 때 안전 인출률은 약 1.6%p 낮아집니다. 별거 아닌 것 같지만, 자산 3억 원 기준으로 환산하면 연간 인출 가능 금액이 1,530만 원에서 1,050만 원으로 480만 원 줄어드는 셈입니다. 조기은퇴(FIRE)를 준비하는 분들이 자주 놓치는 함정이 여기 있습니다. 30년 기준으로 검증된 “4%“를 50년짜리 은퇴 계획에 그대로 가져다 쓰는 것이죠. 게임의 길이가 다르면 규칙도 달라져야 합니다.
인출률 1%p 차이, 실제로 몇 년을 가르는가 — 직접 계산
성공률 표는 “역사적으로 몇 번 성공했나”를 보여주지만, “왜 그런 결과가 나오는가”는 잘 안 보여줍니다. 그래서 변동성을 걷어내고, 포트폴리오가 매년 일정한 실질(물가조정) 수익률로 성장한다고 가정한 단순 산술 모델로 계산해봤습니다. 첫해 정한 인출률만큼 인출을 시작하고, 이후 실질 구매력을 유지하며(인플레이션 조정), 포트폴리오가 매년 일정 실질 수익률로 성장할 때 자산이 정확히 0이 되는 시점입니다. 공식은 n = ln[(w/r)/(w/r−1)] / ln(1+r) (w=인출률, r=가정 실질수익률)입니다.
| 인출률 | 실질수익률 2% 가정 | 실질수익률 3% 가정 | 실질수익률 4% 가정 |
|---|---|---|---|
| 3% | 55.5년 | 무기한 유지* | 무기한 유지* |
| 4% | 35.0년 | 46.9년 | 무기한 유지* |
| 5% | 25.8년 | 31.0년 | 41.0년 |
| 6% | 20.5년 | 23.4년 | 28.0년 |
| 7% | 17.0년 | 18.9년 | 21.6년 |
*인출률이 가정 실질수익률과 같거나 낮으면 원금이 실질 기준으로 유지되거나 오히려 늘어나, 변동성 없는 이 단순 모델에서는 이론상 무기한 지속됩니다.
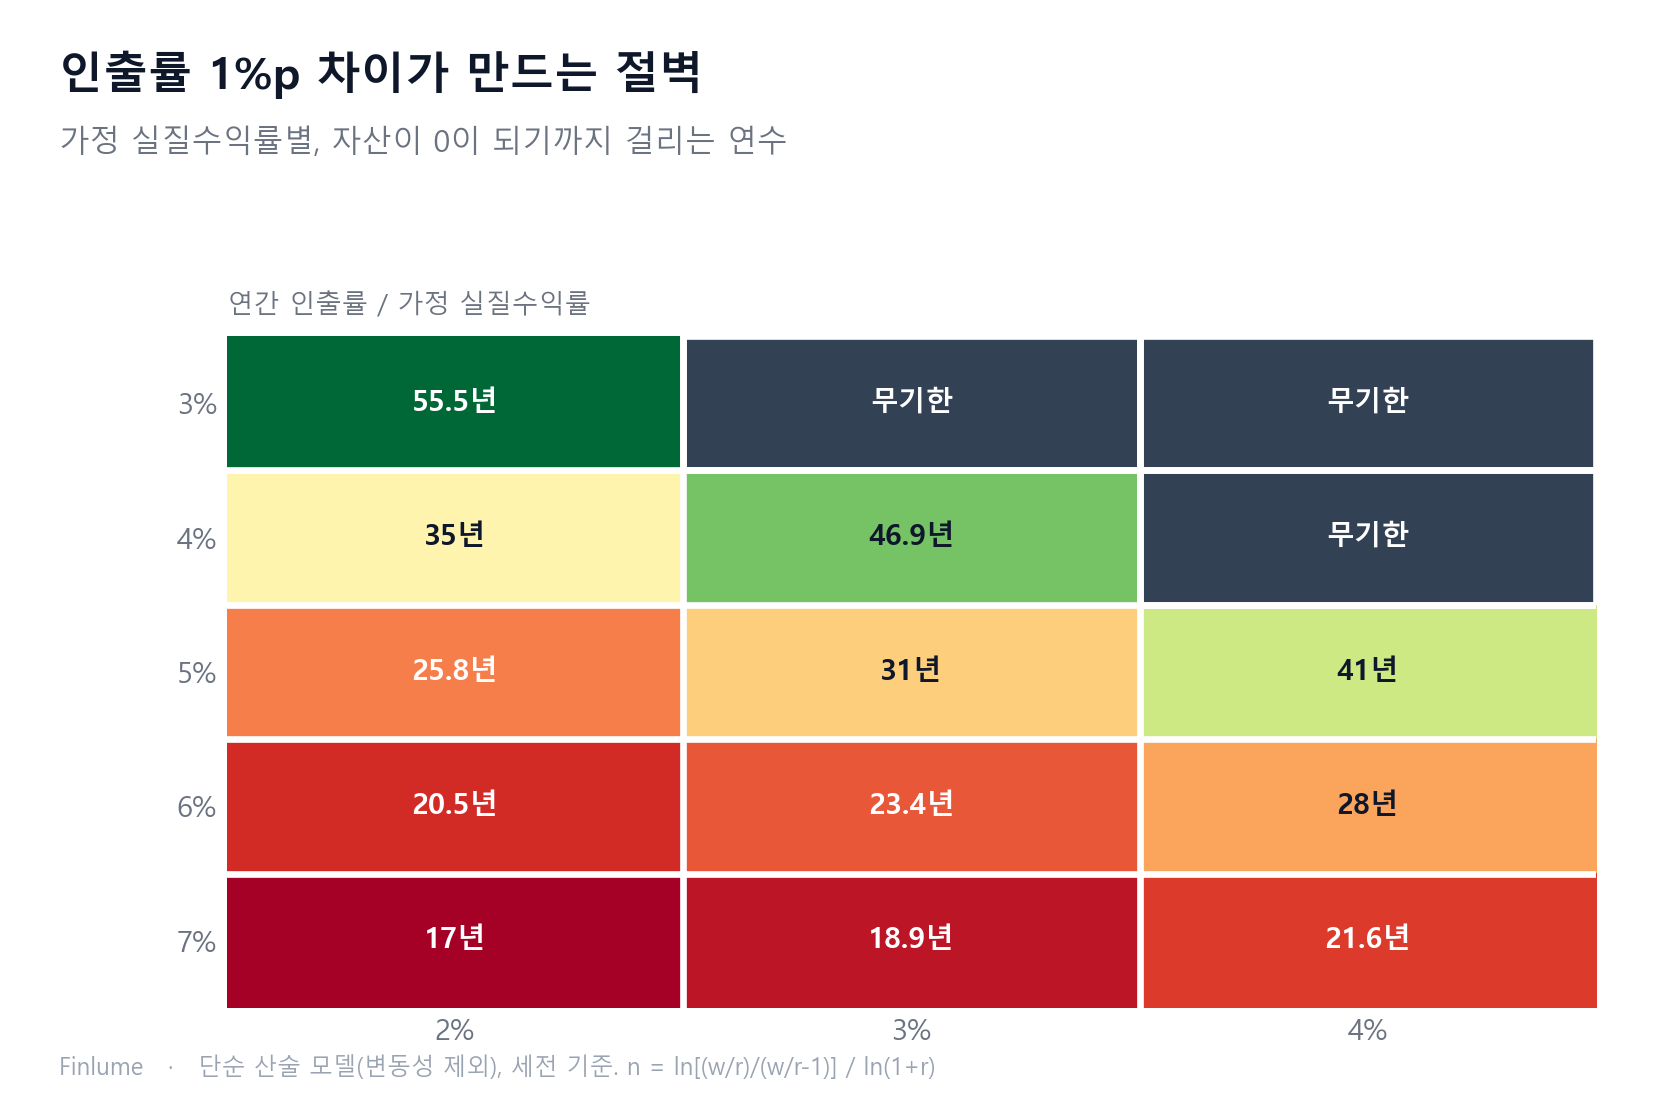
이 표가 앞선 성공률 표와 왜 맞물리는지 눈여겨보면 흥미롭습니다. 5% 인출은 실질수익률 2% 가정에서는 30년을 못 채우고(25.8년), 3% 가정에서는 간신히 넘기고(31.0년), 4% 가정에서는 여유 있게 버팁니다(41.0년). 30년 성공률이 딱 70%로 나온 이유가 바로 이 ‘경계선 위에 아슬아슬하게 걸쳐 있는’ 성질 때문입니다. 반면 4% 인출은 2% 실질수익률 가정에서도 35년을 버텨, 대부분의 역사적 구간에서 30년을 여유 있게 넘겼던 이유를 설명해줍니다. 다만 이 표는 변동성과 수익 순서 리스크를 뺀 이상적인 계산이라, 실제 역사적 성공률보다는 다소 낙관적으로 보일 수 있다는 점은 감안해야 합니다.
3%가 항상 정답은 아니다 — 과소인출의 기회비용
성공률 100%를 보면 “그럼 무조건 3%가 답 아닌가” 싶을 수 있습니다. 그런데 100% 성공률에는 숨은 대가가 있습니다. 시장이 대체로 순항했던 구간에서 3%로 살았던 은퇴자는 30년 뒤 원래보다 훨씬 큰 자산을 남기고 세상을 떠났다는 뜻이기도 합니다. 안 쓴 돈은 안전마진이 아니라, 쓸 수 있었는데 안 쓴 삶이기도 합니다.
모닝스타의 2026년 권고를 보면 이 트레이드오프가 선명하게 드러납니다. 지출을 고정하고 시장 상황과 무관하게 매년 같은 실질 금액을 쓰겠다면 3.9%가 기준선입니다. 반대로 시장이 나쁠 때 지출을 줄이는 ‘가드레일’ 방식을 실제로 실행할 수 있다면, 초기 인출률을 최대 5.7%까지 올릴 수 있습니다(Morningstar 2026). 3.9%와 5.7% 사이 1.8%p는 결국 하나의 질문으로 좁혀집니다 — “시장이 나쁜 해에 정말로 지출을 줄일 수 있는 사람인가?” 숫자보다 이 질문에 대한 솔직한 답이 먼저입니다.
국제 데이터: 4% 룰이 안 통하는 나라도 있다
지금까지 다룬 벵겐과 트리니티 연구는 전부 미국 시장 데이터입니다. 그런데 4% 룰을 다른 나라 시장에 그대로 적용하면 어떻게 될까요. 와이드 파우(Wade Pfau)가 17~20개 선진국의 100년 넘는 시장 데이터로 이 질문에 답했습니다. 결론부터 말하면, 4% 이상이 안전했던 나라는 미국·캐나다·스웨덴·뉴질랜드·덴마크 5곳뿐입니다.
| 국가 | 안전 인출률 | 4% 룰 통과 여부 |
|---|---|---|
| 미국 | 4.0% | 통과 |
| 캐나다 | 4.4% | 통과 |
| 스웨덴 | 4.5% | 통과 |
| 뉴질랜드 | 4.1% | 통과 |
| 덴마크 | 4.1% | 통과 |
| 독일 | 3% 미만 | 실패 |
| 일본 | 3% 미만 (최악 사례 약 3년 만에 고갈) | 실패 |
| 프랑스·이탈리아·스페인·벨기에 | 3% 미만 (이탈리아는 4% 인출 시 76% 실패) | 실패 |
출처: Wade Pfau, “An International Perspective on Safe Withdrawal Rates from Retirement Savings” (SSRN, 요약)
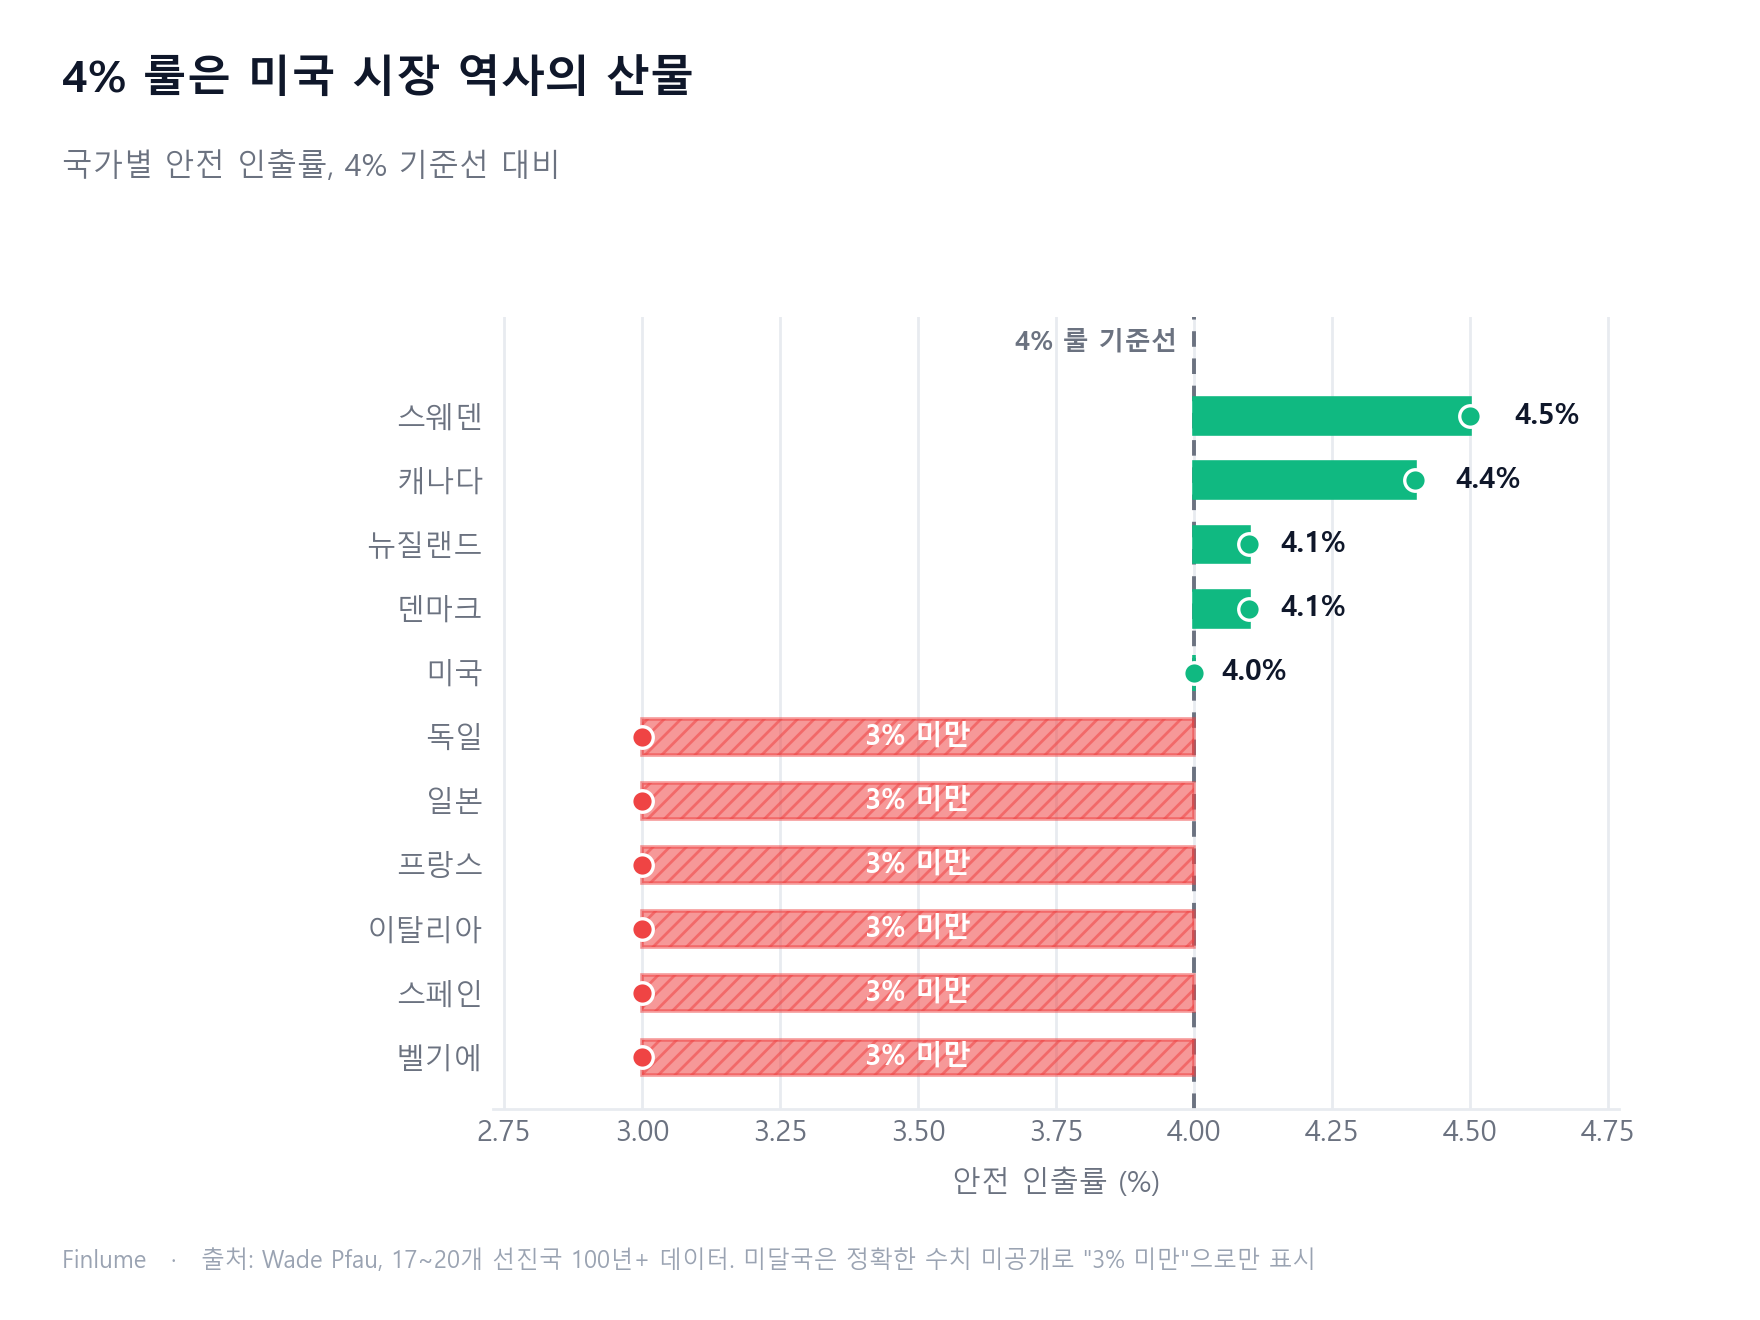
숫자로 보면 4% 룰은 만국 공통어가 아니라 미국 시장 역사의 방언에 가깝습니다. 20세기 미국 주식시장이 유독 강했다는 사실이 반영된 결과입니다. 반면 20세기 전쟁·초인플레이션·시장 붕괴를 여러 차례 겪은 나라들은 같은 4% 인출을 견디지 못했습니다. 특히 일본의 최악 시나리오는 약 3년 만에 자산이 바닥났다는 결과가 나올 정도로 가혹합니다. 글로벌 분산 포트폴리오를 갖고 있다면 미국 데이터를 그대로 내 계획의 정답으로 쓰기보다, 참고 프레임 중 하나로 두고 보수적인 쪽에 안전마진을 더 두는 편이 합리적입니다.
내 은퇴 기간에 맞는 인출률 고르는 법 — 체크리스트
숫자를 다 모아놓고 보면 결국 세 가지 축으로 정리됩니다.
- 은퇴 기간: 20
25년이면 4.55%대 검토 가능, 30년이면 4% 안팎, 40년 이상이면 3.5%대, 50년 이상 FIRE라면 3.5% 이하까지 낮추는 게 안전합니다. 목표 자산 규모부터 가늠해보고 싶다면 은퇴 자금 25배 법칙을 참고하세요. - 자산배분: 주식 비중 50~70%에서 안전 인출률이 가장 높게 나타나는 경향이 있습니다. 어떤 비율이 내 상황에 맞는지는 주식·채권 비율 결정 가이드 (영문)를 참고하세요.
- 지출 유연성: 시장이 나쁜 해에 지출을 실제로 줄일 수 있는 사람이라면 인출률 상단을, 고정 지출이 많다면 하단을 기본값으로 삼는 게 현실적입니다.
여러 은퇴 계획을 보다 보면, 이 세 축 중 가장 자주 과소평가되는 게 지출 유연성입니다. 숫자로는 5%도 가능해 보이지만, 실제로 지출을 줄일 의지와 능력이 없다면 그 계획은 종이 위에서만 존재합니다. 참고로 포트폴리오를 매년 인출하는 방식이 아니라 목돈이나 연금으로 한 번에 정리하는 선택지도 있습니다 — 일시금 vs 연금 수령 비교 (영문)에서 차이를 확인해보세요.
4% 룰 논쟁 자체를 더 깊이 파고들고 싶다면 4% 룰의 유효성과 대안에서 세 가지 구조적 한계를 다루고 있습니다. 실제 과거 롤링 구간별 원자료가 궁금하다면 안전 인출률의 역사와 데이터에서 확인할 수 있습니다.
핵심 정리
- 인출률 = 첫해 인출액 ÷ 자산, 이후 매년 인플레이션만큼 증액. 모든 수치는 세전 기준
- 30년 기준 성공률: 3%·4% = 100%, 5% = 70%, 6% = 46% (Pfau 2018 갱신치)
- “4% 룰”은 정확히는 “30년 기준 4% 룰” — 은퇴 기간별로 5.1%(20년)에서 3.5%(50년+)까지 움직임
- 인출률 1%p 차이는 실질수익률 3% 가정 시 약 15~16년의 자산 지속 기간 차이를 만듦
- 100% 성공률(3%)이 항상 최선은 아님 — 지출 유연성이 있다면 최대 5.7%까지 여지 존재
- 미국 데이터 기반 4% 룰은 만국 공통이 아님 — 독일·일본·남유럽은 역사적으로 3% 미만에서도 실패 사례 존재
- 조기은퇴(FIRE)라면 3.5% 이하를 출발점으로 검토
정답은 하나가 아닙니다. 내 은퇴 기간, 내 포트폴리오, 내가 실제로 감당할 수 있는 지출 유연성 — 이 세 가지를 대입하면 안전 인출률은 3%대에서 5%대 사이 어딘가로 좁혀집니다. 4%라는 숫자를 외우기보다, 그 숫자가 어떤 조건에서 성립하는지를 이해하는 쪽이 훨씬 오래 갑니다.
자주 묻는 질문
Q. 3%와 4%는 실제로 몇 년 차이 나나요? 실질 수익률 3%를 가정한 단순 계산으로 보면, 3% 인출은 원금이 실질 기준으로 유지되어 이론상 무기한 지속되고, 4% 인출은 약 47년 만에 소진됩니다. 실제 시장은 변동성이 있어 이렇게 매끈하게 흘러가진 않지만, 두 인출률 사이의 격차가 왜 이렇게 큰지는 이 계산이 잘 보여줍니다. 30년이라는 표준 은퇴 기간만 보면 두 인출률 모두 역사적으로 100% 성공했지만(Pfau 2018 갱신치), 기간이 길어질수록 격차가 뚜렷해집니다.
Q. 5%로 인출하면 30년을 못 버티나요? 반드시 못 버틴다고 단정할 수는 없지만, 성공 확률이 크게 떨어집니다. Pfau의 2018년 갱신 데이터 기준 5% 인출의 30년 성공률은 약 70%로, 10번 중 3번은 30년을 채우지 못했습니다. 최악의 역사적 시나리오에서는 약 20년 만에 자산이 고갈됐습니다. 6%까지 올리면 성공률은 46%로 더 떨어져 동전 던지기보다 약간 나은 수준입니다.
Q. 은퇴 기간이 25년이면 몇 %가 안전한가요? 20년 기준 안전 인출률(약 5.1%, Bengen 1996)과 30년 기준(약 4.1%) 사이 어딘가로 보는 것이 합리적입니다. 정확히 25년을 검증한 단일 연구치는 없으므로, 보수적으로 접근한다면 4.5~4.7% 정도를 출발점으로 잡고 지출 유연성을 함께 준비하는 편이 안전합니다.
Q. 인출률은 고정인가요, 매년 조정해야 하나요? 표준 모델(4% 룰 등)은 첫해 인출액을 정하고 이후 매년 물가상승률만큼만 늘리는 ‘고정 실질 인출’ 방식입니다. 하지만 이는 하나의 기준선일 뿐입니다. 시장이 나쁠 때 지출을 줄이는 가드레일 방식을 쓰면 초기 인출률을 더 높게 잡을 수도 있습니다. 대안 전략 비교는 4% 룰의 유효성과 대안에서 다룹니다.
Q. 자산배분(주식·채권 비율)에 따라 안전 인출률이 달라지나요?
네, 상당히 달라집니다. 일반적으로 주식 5070% 구간에서 안전 인출률이 가장 높게(약 4.04.1%) 나타나고, 주식 비중이 지나치게 낮거나(20~40%) 반대로 100%에 가까우면 변동성 때문에 오히려 낮아지는 경향이 있습니다.
Q. 조기은퇴(FIRE)라면 인출률을 더 낮춰야 하나요? 네. 40~45년 기간에서는 안전 인출률이 3.5%(일부 연구는 3.3%)로 낮아지고, 50년 이상의 극단적 조기은퇴라면 약 3.5% 수준이 현실적입니다. 30년 기준의 4% 룰을 그대로 가져오면 성공 확률이 눈에 띄게 낮아집니다.
이 글은 일반적인 정보 제공을 목적으로 하며, 특정 투자 상품이나 종목을 추천하지 않습니다. 모든 투자에는 원금 손실 위험이 있으며, 위 수치는 과거 데이터와 가정에 기반한 것으로 미래 결과를 보장하지 않습니다. 인출액의 세금 처리는 거주 국가와 개인 상황에 따라 다르므로, 실제 계획은 각자의 판단과 책임 아래 세워야 합니다.