暴落からの回復は何年かかった?配当とインフレで測り直すS&P 500
暴落のたびに引用される回復期間は、本サイトの暴落回復期間のページも含めて、価格指数が以前の高値に戻った時点、ただ一つを測っています。すっきりして分かりやすい数字ですが、誰かのお金に実際に起きたことではありません。
抜けているものが二つあります。一つは配当です。インデックス投資家は下落の間も配当を受け取り続けるため、どの回復も短くなります。もう一つはインフレです。ゴールラインを静かに動かしてしまいます。同じドルの金額に戻ることと、同じ購買力に戻ることは別物です。
このページでは、同じ6つの暴落を一次データから4通りに再計算し、一つの問いに答えます。高値の月に買っていたら、実際にはいつ元に戻ったのか。
同じ6つの暴落を4通りで測る
数値はすべて月間平均価格に基づきます。「年数」は、高値の月から、その指標が高値月の水準以上に初めて戻った月までの期間です。
| 暴落(高値の月) | 価格のみ・インフレ調整前 | 価格のみ・インフレ調整後 | 配当再投資・インフレ調整前 | 配当再投資・インフレ調整後 |
|---|---|---|---|---|
| 1929年(1929年9月) | 25.0年(1954年9月) | 29.2年(1958年11月) | 15.3年(1945年1月) | 7.2年(1936年11月) |
| 1973年(1973年1月) | 7.5年(1980年7月) | 14.6年(1987年8月) | 3.5年(1976年7月) | 12.0年(1985年1月) |
| 2000年(2000年8月) | 6.8年(2007年5月) | 14.2年(2014年11月) | 6.2年(2006年10月) | 12.8年(2013年5月) |
| 2007年(2007年10月) | 5.4年(2013年3月) | 6.1年(2013年11月) | 4.8年(2012年8月) | 5.4年(2013年3月) |
| 2020年(2020年2月) | 0.5年(2020年8月) | 0.5年(2020年8月) | 0.5年(2020年8月) | 0.5年(2020年8月) |
| 2022年(2022年1月) | 1.9年(2023年12月) | 2.2年(2024年3月) | 1.5年(2023年7月) | 2.1年(2024年2月) |
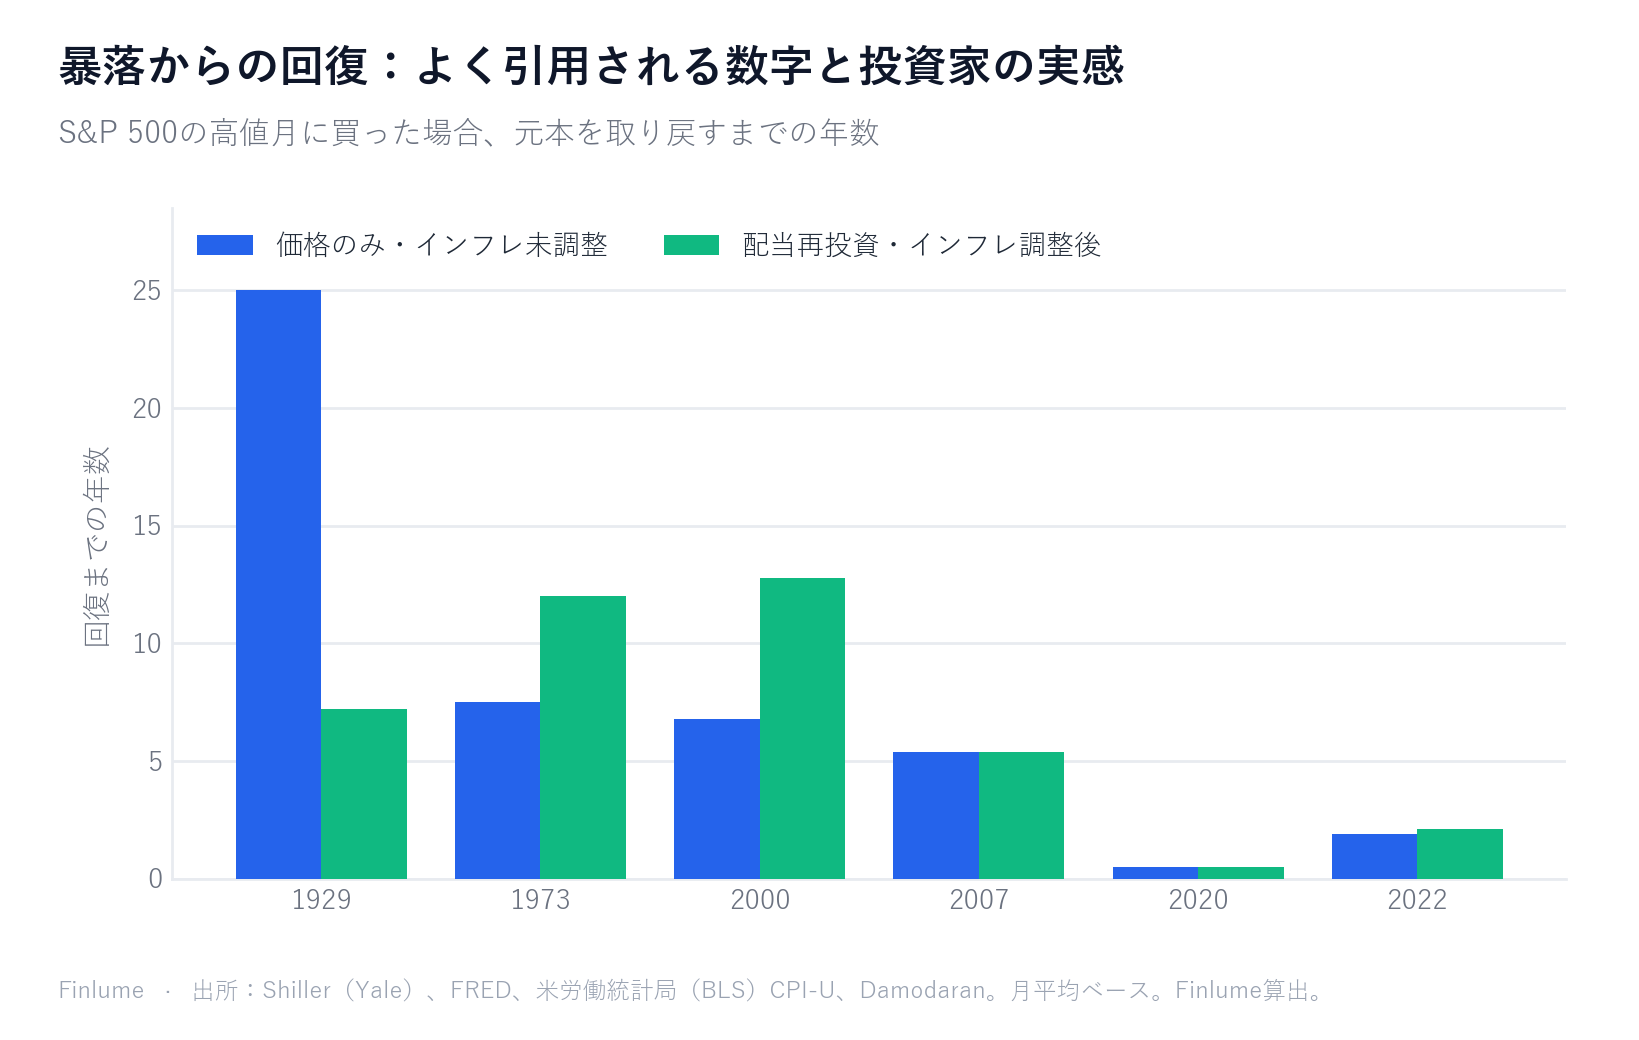
比べるべきは、最初の列と最後の列です。最初の列は見出しに出てくる数字。最後の列は、低コストのインデックスファンドで配当を再投資していた投資家が、手数料と税金を除いて実際に経験した年数です。
1970年代と2000年代:本当の待ち時間は見出しよりずっと長かった
6つのうち2つの暴落では、正直な回復期間が、おなじみの数字のおよそ1.6〜1.9倍になります。
1973年。価格指数は1980年7月、つまり7.5年後に1973年1月の水準へ戻りました。しかしその間に消費者物価はほぼ2倍になっており、この回復はドル表示の錯覚でした。インフレ調整後の価格指数だけで見ると、市場が底を打ったのは名目の安値(1974年12月)から8年近く後の1982年7月で、高値から−59.6%でした。配当を再投資した場合の底はもっと早く、1974年12月の−50.1%です。その後の長い待ち時間は、インフレが回復を少しずつ食いつぶした結果でした。高値の月に買って配当を再投資した人が元に戻ったのは1985年1月、12.0年後です。
2000年。ドットコムの高値は、価格指数では6.8年後の2007年5月に回復しましたが、2007〜09年の暴落で再び割り込みました。インフレ調整後、この期間全体の底は2003年ではなく、次の暴落の底にあたる2009年3月で、価格ベースで−58.6%、配当込みで−51.8%でした。高値の月に買って配当を再投資した人が元に戻ったのは2013年5月、12.8年後です。
2つの事例は、たどった道筋が違います。1973年の原因はインフレです。1973年1月の高値から1985年1月の回復までに消費者物価は約2.5倍になり、待つ年数が増えるたびにハードルが上がりました。2000年の場合、余分な待ち時間の大半は2度目の暴落によるものです。2007〜09年の弱気相場が2007年の価格回復を帳消しにし、価格のみの指数でさえ2000年の水準を恒久的に上回ったのは2013年2月(12.5年後)でした。インフレと配当が最終的な答えを動かすのは、数か月にすぎません。「5〜7年で戻る」という見出しが表しているのは、昔の水準に最初に戻った時点であって、その水準にとどまった時点ではありません。100年を通じてインフレ期がどう違うかは、米国のインフレ率を10年ごとに見る記事をご覧ください。
1929年:話は一部逆転する
大恐慌といえば「25年かけた回復」が有名です。インフレ調整前の価格指数では、これは正しい数字です(1929年9月から1954年9月)。
配当を再投資し、インフレを取り除くと、最初の回復は1936年11月、7.2年後でした。二つの力が働いています。1929年の高値から1933年初めまでに消費者物価が約27%下落したため、値下がりした1ドルでも、より多くのものが買えたこと。そして、下落した株価に対して高い利回りの配当が入り続けたことです。
ただし、これは長続きしませんでした。1937年の暴落でその投資家は再び元本割れとなり、1942年4月には出発点の購買力を−44.8%下回っていました。恒久的に元本割れから抜け出したのは高値から19.8年後の1949年7月です。つまり、有名な25年という数字は、配当を再投資した人にとっての待ち時間を長く見せすぎています(恒久的な回復までは19.8年)。一方、最初の回復の7.2年は、傷が残った期間を短く見せすぎています。
価格のみ・インフレ調整後の指標はさらに厳しい結果です。1929年の水準には1958年11月に一度戻りましたが、1970年代のインフレで再び割り込み、恒久的に上回ったのは高値から56.2年後の1985年11月でした。配当を捨てた数字なのでインデックス投資家が実際に経験したものではありませんが、この投資家の回復のうち、どれだけが価格ではなく再投資された収益によるものだったかを示しています。
S&P 500の長期リターンのうち配当が占めた割合を10年ごとに分解した結果は、S&P 500のリターンのうち配当が占めた割合にまとめています。
2007年、2020年、2022年:回復が早いときは、指標がほぼ一致する
回復の間インフレが低いままだった場合、4つの指標はほぼ同じ話を語ります。2007〜09年の暴落は、見出しの指標で5.4年、配当再投資・インフレ調整後でも5.4年でした。ここでは二つの効果がほぼ相殺しています(配当だけなら4.8年、インフレだけなら6.1年)。これはこの局面に限った偶然であり、法則ではありません。2020年の暴落は、どの指標でも半年以内に最初の回復を迎えました。
2022年は、下落の最中にインフレが高かった唯一の最近の事例で、実質の下落はより深くなりました(配当再投資・インフレ調整後で−22.2%、価格のみ・インフレ調整前で−18.5%)。それでも、どの指標でも約2年で回復しています。
価格のみ・インフレ調整後の列の2020年には、注目すべき点があります。2020年2月の水準には2020年8月に戻りましたが、2021〜22年のインフレで再び下回り、恒久的に上回ったのは2022年11月でした。インフレは回復を長引かせるだけでなく、終わったように見えた回復をもう一度開いてしまうことがあります。
方法、出典、見出しのページと数字が異なる理由
ここに示す数字はすべて、サイトのリポジトリにあるスクリプト(scripts/build-real-recovery.py)で計算したもので、生成されたデータセットもその隣にコミットされています。
出典
- Robert Shiller(イェール大学)、
ie_data.xls—— S&P Compositeの月次価格・配当・CPI。1871年から2023年6月まで使用。このファイルの以降の月は配当が欠け、CPIが推定値のため、そこで打ち切っています。 - FRED(セントルイス連銀)、系列
SP500—— 日次終値を月次に平均したもので、2023年7月から2026年8月まで。Shillerの定義(その月の日次終値の平均)と一致します。両方の出典が存在する82か月では、2つは0.09%以内で一致しました。 - 米国労働統計局、CPI-U(CUUR0000SA0) —— 月次、2023年7月から。2025年10月は連邦政府の閉鎖により公表されなかったため、9月と11月の幾何平均で補っています。
- Aswath Damodaran(NYUスターン)、
histretSP.xls—— S&P 500の年間配当を月次に補間したもので、2023年7月から。2026年の配当は2025年の水準で据え置いています。直近の月のトータルリターンをやや過小に見積もることになりますが、表のどの回復にも影響しません。2022年の回復(2023年7月から2024年3月)は、補間した2023〜24年の配当に依存しています。
**回復の定義。**高値の月の平均価格で買います。回復とは、その指標が出発点の水準以上に初めて戻った月です。トータルリターンはShillerの方法に従い、毎月、年間配当の12分の1を加え、その月の価格で再投資します。
見出しの暴落ページとの2つの違い
- **日次終値ではなく月間平均。**1929年、1973年、2000年、2007年の価格のみの数字は、どちらもShillerの月次データを使うため、あのページと完全に一致します。2020年と2022年について、あのページは日次終値を使っており、下落率は−33.9%と−25.4%、回復は181日と746日です。月間平均ではこの下落が−19.1%と−18.5%にならされます。ここでは、4つの指標と6つの暴落のすべてが同じ方法になるよう、一貫して月間平均を使っています。
- **最初の回復と恒久的な回復。**表が示すのは、出発点の水準に最初に戻った月です。こうした最初の回復のいくつかは、その後再び失われました。最も分かりやすいのは、配当再投資・インフレ調整後の1929年(恒久的な回復は1949年7月)、価格のみの2000年(2008年に再び割り込み、恒久的な回復は2013年2月)、価格のみ・インフレ調整後の1929年(恒久的な回復は1985年11月)です。データセットには、すべてのセルについて両方の日付を記録しています。
**これが意味しないこと。**これは後知恵の検証です。高値を事前に知ることは誰にもできませんし、高値での一括投資は典型例ではなく最悪のケースです。また、S&P 500は実際に回復した市場です。ここにあるのは一つの市場についての過去の事実であり、将来の暴落についての予測でも保証でもありません。
**含まれないもの:**ファンドの手数料、配当への税金、通貨の換算。これは米国のデータと米国のインフレです。円建てでS&P 500に投資する日本の投資家は、為替変動の影響も受けており、それがここにあるすべての数字を長くも短くもしえます。
重要ポイントのまとめ
- よく見る暴落の回復期間は価格のみ・インフレ調整前で、配当もインフレも含まれていません。
- 1973年と2000年の暴落では、配当を再投資した投資家が購買力を取り戻すのに12.0年と12.8年かかりました。見出しの7.5年と6.8年の、おおよそ1.6〜1.9倍です。
- 道筋は違います。1973年はインフレで長引き、2000年は最初の回復を帳消しにした2007〜09年の2度目の暴落で長引きました。
- 1929年の話は一部逆転します。配当とデフレを反映すると最初の実質回復は7.2年でしたが、1937年の暴落でそれは帳消しになり、恒久的な回復には19.8年かかりました。
- インフレが低かった時期(2007年、2020年)は、見出しの数字と実質の最初の回復の数字はほぼ同じでした。
- 配当は回復を短くし、インフレは長くします。どちらが勝つかは、その10年間しだいです。
- これは一つの市場の歴史であり、誰も事前に知りえなかった高値から測ったものです。予測ではありません。
よくある質問
1973〜74年の暴落は、インフレ調整後で回復に何年かかりましたか?
1973年1月の高値で買い、配当を再投資した投資家が購買力を取り戻したのは1985年1月、12.0年後でした。価格指数だけなら名目の高値には7.5年で戻りましたが、この数字は当時の高いインフレ(二桁の年も何度かありました)を無視しています。
ドットコム・バブル崩壊は、実質ベースで回復に何年かかりましたか?
2000年8月の高値月で買い、配当を再投資した場合、インフレ調整後に元本を取り戻したのは2013年5月、12.8年後です。広く知られる価格のみの回復(2007年5月)は6.8年にすぎず、2007〜09年の暴落で再び帳消しになりました。
大恐慌の回復は本当に25年かかったのですか?
価格指数でインフレ調整前なら、その通りです(1929年9月から1954年9月)。配当を再投資しインフレ調整をすると、最初の回復は1936年11月、わずか7.2年後でした。1929年から1933年初めまでに消費者物価が約27%下落して1ドルあたりの購買力が上がり、配当も支払われ続けたためです。ただし1937年の暴落でその投資家は再び元本割れとなり、回復が恒久的になったのは高値から19.8年後の1949年7月でした。
2020年のコロナ暴落が、なぜここでは−34%ではなく約−19%なのですか?
このページでは、4つの指標と6つの暴落のすべてを同じ方法で測るため、月間平均価格を使っています。月間平均は急な値動きをならすので、日次終値では2020年の下落は−33.9%でした。回復時期の2020年8月は、どちらの方法でも同じです。
自分のポートフォリオを考えるときは、どの数字を使えばよいですか?
手数料と税金を除けば、配当再投資・インフレ調整後の数字が、インデックスファンド投資家の実感にいちばん近いものです。価格のみの数字は見出しと比べるには便利ですが、インフレ期には回復期間を短く、デフレ期には長く見せてしまいます。過去の回復が将来の回復を保証するわけではなく、積立で投資した人の体験はまた違ったものになります。