Börsencrash: Wie lange dauert die Erholung nach Inflation wirklich?
Die Erholungszeiten, die nach jedem Crash genannt werden — auch auf unserer eigenen Seite zur Erholungsdauer nach Crashs —, messen genau eine Sache: wann der Kursindex sein altes Hoch wieder erreichte. Das ist eine saubere, leicht vergleichbare Zahl. Es ist aber nicht das, was mit dem Geld eines Anlegers tatsächlich passiert ist.
Zwei Dinge fehlen. Zum einen Dividenden, die ein Indexanleger während des gesamten Abschwungs erhält und die jede Erholung verkürzen. Zum anderen Inflation, die die Ziellinie unbemerkt verschiebt: Wieder denselben Dollar-Betrag zu besitzen ist nicht dasselbe, wie wieder dieselbe Kaufkraft zu besitzen.
Diese Seite berechnet dieselben sechs Crashs auf vier Arten neu, aus Primärdaten, und stellt eine einzige Frage: Wann waren Sie wieder im Plus, wenn Sie im Höchststand-Monat gekauft hätten?
Dieselben sechs Crashs, auf vier Arten gemessen
Alle Werte beruhen auf Monatsdurchschnittskursen. „Jahre” ist die Zeit vom Höchststand-Monat bis zum ersten Monat, in dem die jeweilige Messgröße wieder mindestens das Niveau des Höchststand-Monats erreichte.
| Crash (Höchststand-Monat) | Nur Kurs, vor Inflation | Nur Kurs, nach Inflation | Dividenden reinvestiert, vor Inflation | Dividenden reinvestiert, nach Inflation |
|---|---|---|---|---|
| 1929 (Sep. 1929) | 25,0 J. (Sep. 1954) | 29,2 J. (Nov. 1958) | 15,3 J. (Jan. 1945) | 7,2 J. (Nov. 1936) |
| 1973 (Jan. 1973) | 7,5 J. (Juli 1980) | 14,6 J. (Aug. 1987) | 3,5 J. (Juli 1976) | 12,0 J. (Jan. 1985) |
| 2000 (Aug. 2000) | 6,8 J. (Mai 2007) | 14,2 J. (Nov. 2014) | 6,2 J. (Okt. 2006) | 12,8 J. (Mai 2013) |
| 2007 (Okt. 2007) | 5,4 J. (März 2013) | 6,1 J. (Nov. 2013) | 4,8 J. (Aug. 2012) | 5,4 J. (März 2013) |
| 2020 (Feb. 2020) | 0,5 J. (Aug. 2020) | 0,5 J. (Aug. 2020) | 0,5 J. (Aug. 2020) | 0,5 J. (Aug. 2020) |
| 2022 (Jan. 2022) | 1,9 J. (Dez. 2023) | 2,2 J. (März 2024) | 1,5 J. (Juli 2023) | 2,1 J. (Feb. 2024) |
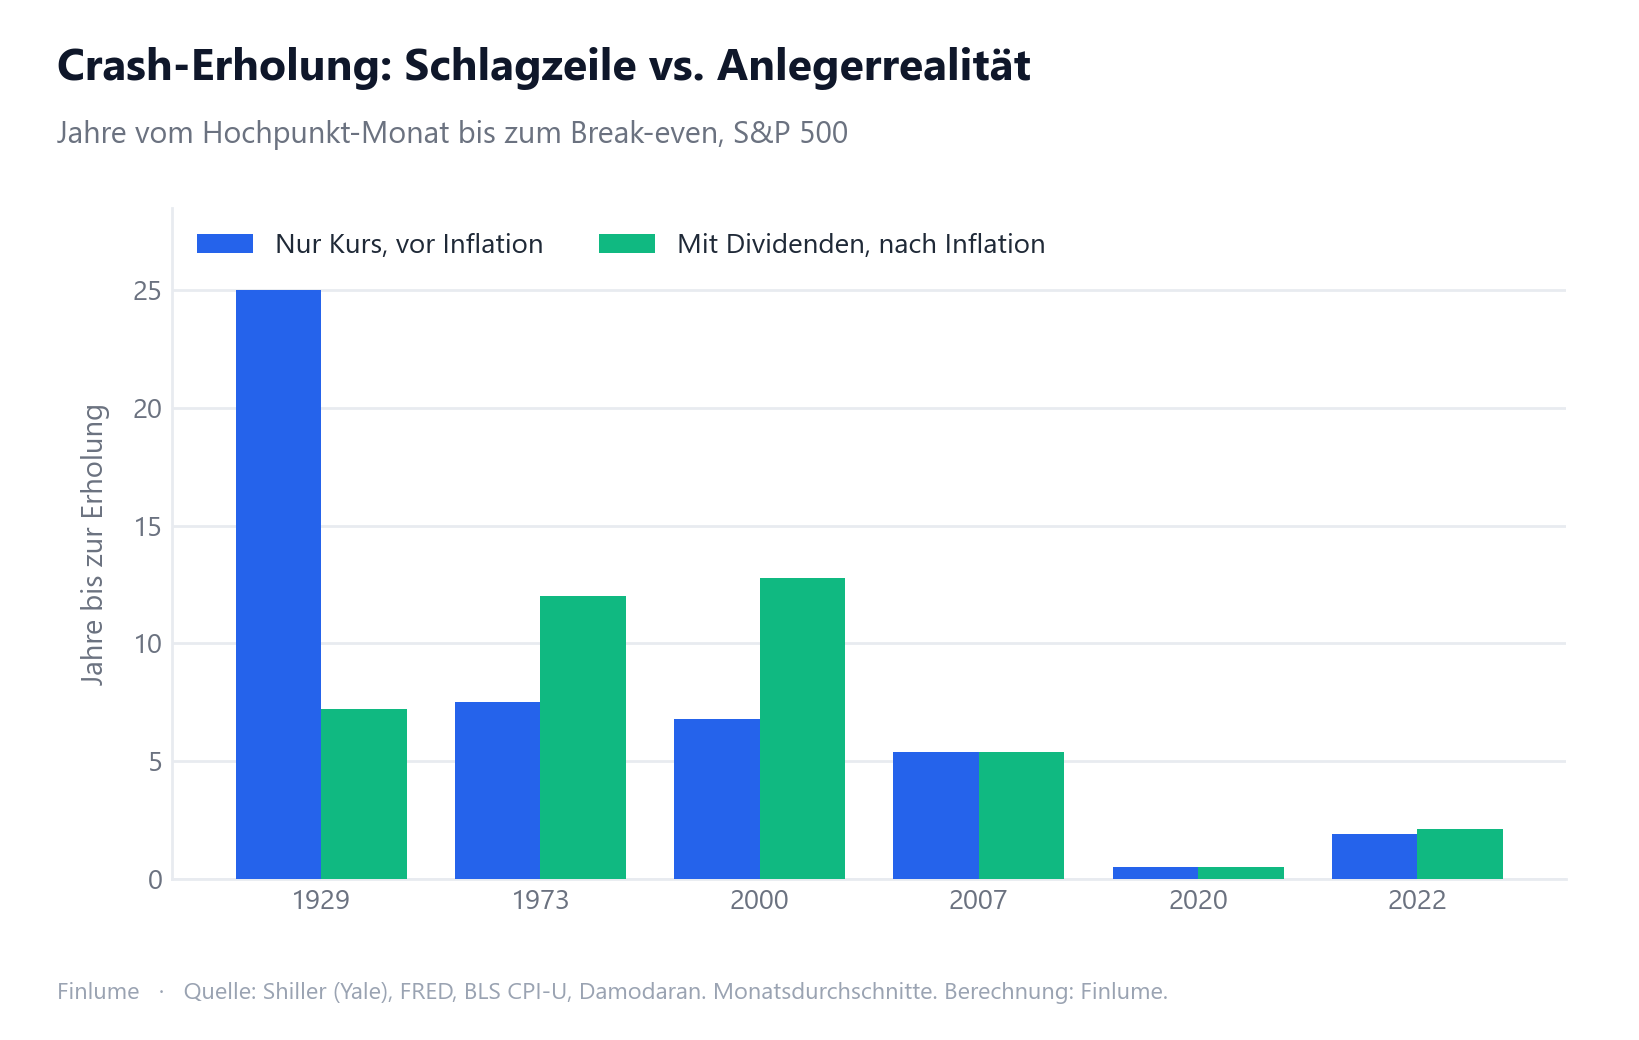
Vergleichen Sie die erste und die letzte Spalte. Die erste ist die Schlagzeile. Die letzte zeigt, was ein Anleger in einem kostengünstigen Indexfonds mit reinvestierten Dividenden tatsächlich erlebt hat — vor Gebühren und Steuern.
Die 1970er und die 2000er: Die reale Wartezeit war deutlich länger als die Schlagzeile
Bei zwei der sechs Crashs beträgt die ehrliche Erholungszeit etwa das 1,6- bis 1,9-Fache der bekannten.
1973. Der Kursindex war im Juli 1980, also 7,5 Jahre später, wieder auf seinem Stand vom Januar 1973. Die Verbraucherpreise hatten sich in der Zwischenzeit jedoch grob verdoppelt, die Erholung war also eine Täuschung durch das Währungszeichen. Real erreichte der Kursindex allein seinen Tiefpunkt erst im Juli 1982, fast acht Jahre nach dem nominalen Tief vom Dezember 1974, bei −59,6 % gegenüber dem Höchststand. Mit reinvestierten Dividenden lag das Tief früher — im Dezember 1974, bei −50,1 % —, und die lange Wartezeit danach ging darauf zurück, dass die Inflation die Erholung langsam auffraß. Ein Käufer im Höchststand-Monat, der Dividenden reinvestierte, war im Januar 1985 wieder im Plus: nach 12,0 Jahren.
2000. Das Hoch der Dotcom-Blase wurde im Kursindex im Mai 2007 zurückerobert, 6,8 Jahre später — und im Crash 2007–09 wieder verloren. Nach Inflation lag das Tief der gesamten Phase nicht beim Boden von 2003, sondern im März 2009, dem Boden des nächsten Crashs, bei −58,6 % auf den Kurs und −51,8 % mit Dividenden. Wer im Höchststand-Monat kaufte und Dividenden reinvestierte, war im Mai 2013 wieder im Plus: nach 12,8 Jahren.
Die beiden Episoden kommen auf unterschiedlichen Wegen dorthin. 1973 ist die Inflation die Ursache: Die Verbraucherpreise stiegen zwischen dem Höchststand im Januar 1973 und der Erholung im Januar 1985 auf etwa das 2,5-Fache, sodass mit jedem Jahr des Wartens die Latte höher rückte. Bei 2000 geht der größte Teil der zusätzlichen Wartezeit auf einen zweiten Crash zurück: Der Bärenmarkt 2007–09 löschte die Kurserholung von 2007 wieder aus, und selbst der reine Kursindex übertraf sein Niveau von 2000 erst im Februar 2013 dauerhaft (12,5 Jahre). Inflation und Dividenden verschieben das Endergebnis dann nur um wenige Monate. Eine Schlagzeile wie „fünf bis sieben Jahre” beschreibt eine erste Rückkehr zum alten Niveau, keine dauerhafte. Wie diese Inflationsjahre im Jahrhundertvergleich aussehen, zeigt US-Inflation nach Jahrzehnten.
1929: Die Geschichte kehrt sich teilweise um
Die Große Depression gilt als die berühmte Erholung über 25 Jahre. Auf Basis des Kursindex vor Inflation stimmt das: September 1929 bis September 1954.
Mit reinvestierten Dividenden und ohne Inflation kam die erste Erholung im November 1936 — nach 7,2 Jahren. Zwei Kräfte sorgten dafür. Die Verbraucherpreise fielen zwischen dem Höchststand 1929 und Anfang 1933 um etwa 27 %, sodass jeder Dollar in der Krise mehr kaufte. Und die Dividenden flossen weiter, bei hohen Renditen auf gedrückten Kursen.
Von Dauer war das nicht. Der Crash von 1937 warf denselben Anleger wieder ins Minus, und im April 1942 lag er −44,8 % unter seiner ursprünglichen Kaufkraft. Dauerhaft im Plus blieb er erst im Juli 1949, 19,8 Jahre nach dem Höchststand. Die berühmten 25 Jahre überschätzen also die Wartezeit für jemanden, der Dividenden reinvestierte (19,8 Jahre bis zur dauerhaften Erholung), während die erste Erholung nach 7,2 Jahren unterschätzt, wie lange der Schaden nachwirkte.
Noch härter fällt die Messgröße „nur Kurs, nach Inflation” aus. Sie erreichte das Niveau von 1929 erstmals im November 1958, doch die Inflation der 1970er-Jahre drückte sie erneut darunter, und dauerhaft überschritt sie diese Marke erst im November 1985 — 56,2 Jahre nach dem Höchststand. Das hat kein Indexanleger so erlebt, weil dabei die Dividenden unberücksichtigt bleiben. Es zeigt aber, wie viel der Erholung dieses Anlegers aus reinvestierten Erträgen stammte und nicht aus dem Kurs.
Wie viel der langfristigen S&P-500-Rendite aus Dividenden stammt, Jahrzehnt für Jahrzehnt, zeigt Wie viel der S&P-500-Rendite aus Dividenden stammt.
2007, 2020 und 2022: Bei schnellen Erholungen liegen die Messgrößen nah beieinander
Blieb die Inflation während der Erholung niedrig, erzählen die vier Messgrößen fast dieselbe Geschichte. Der Crash 2007–09 dauerte auf Basis der Schlagzeile 5,4 Jahre und mit Dividenden nach Inflation ebenfalls 5,4 Jahre — hier heben sich die beiden Effekte in etwa auf (Dividenden allein ergaben 4,8 Jahre, Inflation allein 6,1), ein Zufall dieser Episode und keine Regel. Der Crash 2020 war bei allen Messgrößen innerhalb eines halben Jahres erstmals ausgeglichen.
2022 ist der einzige jüngere Fall, in dem die Inflation während des Kursrückgangs hoch war, weshalb der reale Rückgang tiefer ausfiel (−22,2 % mit Dividenden nach Inflation gegenüber −18,5 % auf den Kurs vor Inflation). Erholt hat er sich dennoch bei allen Messgrößen in etwa zwei Jahren.
Ein Detail in der Spalte „nur Kurs, nach Inflation” für 2020 verdient Beachtung. Sie erreichte ihr Niveau vom Februar 2020 im August 2020 wieder, doch die Inflation 2021–22 drückte sie erneut darunter, und dauerhaft überschritt sie diese Marke erst im November 2022. Inflation verlängert Erholungen nicht nur; sie kann auch scheinbar abgeschlossene wieder öffnen.
Methode, Quellen und Abweichungen von der Seite mit den Schlagzeilen-Zahlen
Jede Zahl hier wird von einem Skript im Repository der Website berechnet (scripts/build-real-recovery.py); der resultierende Datensatz ist direkt daneben eingecheckt.
Quellen
- Robert Shiller (Yale),
ie_data.xls— monatlicher S&P-Composite-Kurs, Dividenden und CPI, verwendet von 1871 bis Juni 2023. Spätere Monate in dieser Datei haben fehlende Dividenden und geschätzte CPI-Werte, daher enden wir dort. - FRED (St. Louis Fed), Reihe
SP500— Tagesschlusskurse, zu Monatswerten gemittelt, von Juli 2023 bis August 2026. Das entspricht Shillers Definition (Durchschnitt der Tagesschlusskurse eines Monats). In den 82 Monaten, für die beide Quellen vorliegen, stimmen sie auf 0,09 % genau überein. - US Bureau of Labor Statistics, CPI-U (CUUR0000SA0) — monatlich, ab Juli 2023. Der Oktober 2025 wurde wegen des Shutdowns der US-Bundesregierung nie veröffentlicht; wir füllen ihn mit dem geometrischen Mittel aus September und November.
- Aswath Damodaran (NYU Stern),
histretSP.xls— jährliche S&P-500-Dividenden, monatlich interpoliert, ab Juli 2023. Für 2026 werden die Dividenden auf dem Niveau von 2025 konstant gehalten; das unterschätzt die Gesamtrendite der jüngsten Monate leicht und beeinflusst keine der Erholungen in der Tabelle. Die Erholungen von 2022 (Juli 2023 bis März 2024) beruhen allerdings auf den interpolierten Dividenden von 2023–24.
Wie die Erholung definiert ist. Gekauft wird zum Durchschnittskurs des Höchststand-Monats. Die Erholung ist der erste Monat, in dem Ihre Messgröße wieder mindestens das Ausgangsniveau erreicht. Die Gesamtrendite folgt Shillers Methode: Jeden Monat wird ein Zwölftel der Jahresdividende hinzugefügt und zum Kurs dieses Monats reinvestiert.
Zwei Unterschiede zu unserer Seite mit den Schlagzeilen-Zahlen
- Monatsdurchschnitte statt Tagesschlusskurse. Die reinen Kurszahlen für 1929, 1973, 2000 und 2007 stimmen hier exakt mit jener Seite überein, weil beide Shillers Monatsdaten nutzen. Für 2020 und 2022 verwendet jene Seite Tagesschlusskurse: Rückgänge von −33,9 % und −25,4 %, mit Erholungen nach 181 und 746 Tagen. Monatsdurchschnitte glätten diese Rückgänge auf −19,1 % und −18,5 %. Wir verwenden hier durchgehend Monatsdurchschnitte, damit alle vier Messgrößen und alle sechs Crashs nach derselben Methode berechnet sind.
- Erste Erholung vs. dauerhafte Erholung. Die Tabelle zeigt den ersten Monat, in dem das Ausgangsniveau wieder erreicht war. Mehrere dieser ersten Erholungen gingen später wieder verloren — die deutlichsten Fälle sind 1929 mit Dividenden nach Inflation (dauerhafte Erholung im Juli 1949), die reine Kurszahl für 2000 (2008 wieder verloren, dauerhaft im Februar 2013) und die Zahl „nur Kurs, nach Inflation” für 1929 (dauerhaft erst im November 1985). Der Datensatz enthält für jede Zelle beide Daten.
Was das nicht ist. Es ist eine Übung im Rückblick: Niemand kennt den Höchststand im Voraus, und eine Einmalanlage ganz oben ist der schlechteste Fall, nicht der typische. Der S&P 500 ist zudem ein Markt, der sich erholt hat. Das sind historische Fakten über einen einzelnen Markt, weder eine Prognose noch eine Garantie für einen künftigen Crash.
Nicht enthalten: Fondsgebühren, Steuern auf Dividenden und jede Währungsumrechnung. Dies sind US-Daten mit US-Inflation; ein Anleger im Euroraum, der den S&P 500 hält, trug zusätzlich die Bewegungen des Wechselkurses EUR/USD, die jede Zahl hier verlängern oder verkürzen können.
Das Wichtigste in Kürze
- Die üblichen Erholungszeiten nach Crashs gelten nur für den Kurs und vor Inflation. Sie lassen Dividenden und Inflation außen vor.
- Bei den Crashs 1973 und 2000 brauchte ein Anleger, der Dividenden reinvestierte, 12,0 bzw. 12,8 Jahre, um seine Kaufkraft zurückzugewinnen — etwa das 1,6- bis 1,9-Fache der Schlagzeilen-Werte von 7,5 und 6,8 Jahren.
- Beide kamen auf unterschiedlichen Wegen dorthin: 1973 wurde durch die Inflation gedehnt, 2000 durch den zweiten Crash 2007–09, der die erste Erholung auslöschte.
- Die Geschichte von 1929 kehrt sich teilweise um: Mit Dividenden und Deflation dauerte die erste reale Erholung 7,2 Jahre, doch der Crash von 1937 machte sie zunichte, und die dauerhafte Erholung dauerte 19,8 Jahre.
- Bei niedriger Inflation (2007, 2020) waren Schlagzeilen-Zahl und reale Zahl der ersten Erholung nahezu identisch.
- Dividenden verkürzen Erholungen, Inflation verlängert sie; welche Kraft überwiegt, hängt vom Jahrzehnt ab.
- Dies ist die Geschichte eines einzelnen Marktes, gemessen ab einem Höchststand, den niemand im Voraus kennen konnte — keine Prognose.
Häufig gestellte Fragen
Wie lange dauerte die Erholung nach dem Crash 1973–74 nach Inflation?
Wer im Januar 1973 am Höchststand kaufte und Dividenden reinvestierte, hatte seine Kaufkraft erst im Januar 1985 zurück — nach 12,0 Jahren. Der Kursindex allein erreichte sein nominales Hoch schon nach 7,5 Jahren, doch diese Zahl ignoriert die hohe Inflation jener Zeit, darunter mehrere Jahre mit zweistelligen Raten.
Wie lange dauerte die Erholung nach dem Dotcom-Crash real gerechnet?
Bei einem Kauf im August 2000, dem Höchststand-Monat, und reinvestierten Dividenden dauerte es bis Mai 2013 — 12,8 Jahre —, bis der Verlust nach Inflation ausgeglichen war. Die oft zitierte reine Kurserholung im Mai 2007 lag bei nur 6,8 Jahren und wurde im Crash 2007–09 wieder zunichtegemacht.
Hat die Große Depression wirklich 25 Jahre bis zur Erholung gebraucht?
Auf Basis des Kursindex vor Inflation ja: September 1929 bis September 1954. Mit reinvestierten Dividenden und nach Inflation kam die erste Erholung bereits im November 1936, nur 7,2 Jahre später, weil die Verbraucherpreise zwischen 1929 und Anfang 1933 um etwa 27 % fielen, was die Kaufkraft jedes Dollars erhöhte, und die Dividenden weiter flossen. Doch der Crash von 1937 warf diesen Anleger wieder ins Minus, und die Erholung wurde erst im Juli 1949, 19,8 Jahre nach dem Höchststand, dauerhaft.
Warum beträgt der COVID-Crash 2020 hier nur etwa −19 % statt −34 %?
Diese Seite verwendet Monatsdurchschnittskurse, damit alle vier Messgrößen und alle sechs Crashs nach derselben Methode berechnet sind. Monatsdurchschnitte glätten scharfe Bewegungen; auf Basis der Tagesschlusskurse lag der Rückgang 2020 bei −33,9 %. Das Erholungsdatum, August 2020, ist bei beiden Methoden gleich.
Welche Zahl sollte ich für mein eigenes Depot heranziehen?
Die Zahl mit reinvestierten Dividenden nach Inflation kommt dem, was ein Indexfonds-Anleger erlebt, am nächsten — vor Gebühren und Steuern. Die reine Kurszahl eignet sich für den Vergleich mit Schlagzeilen, unterschätzt aber die Erholungsdauer in Inflationsphasen und überschätzt sie in Deflationsphasen. Vergangene Erholungen sagen künftige nicht voraus, und wer schrittweise investiert hat, hätte etwas anderes erlebt.