주가 폭락 회복 기간, 배당과 물가를 넣고 다시 계산했습니다
폭락 뒤 회복 기간을 말할 때 늘 인용되는 수치는 — 우리 사이트의 폭락 회복 기간 글도 마찬가지입니다 — 한 가지만 잽니다. 가격지수가 예전 고점으로 돌아온 시점입니다. 깔끔하고 이해하기 쉬운 숫자입니다. 하지만 누군가의 돈에 실제로 일어난 일은 아닙니다.
빠진 것이 두 가지 있습니다. 하나는 배당입니다. 인덱스 투자자는 하락장 내내 배당을 받고, 그만큼 모든 회복이 짧아집니다. 다른 하나는 인플레이션입니다. 물가는 결승선을 슬며시 옮겨 놓습니다. 같은 달러 금액을 되찾는 것과 같은 구매력을 되찾는 것은 다릅니다.
이 페이지는 같은 6대 폭락을 1차 자료로 네 가지 방식으로 다시 계산하고, 하나의 질문에 답합니다. 고점 월에 샀다면 실제로 언제 본전을 찾았을까요?
같은 6대 폭락, 네 가지 기준으로 재본 결과
모든 수치는 월평균 가격을 사용합니다. ‘햇수’는 고점 월부터 해당 기준이 고점 월 수준 이상으로 처음 돌아온 달까지의 기간입니다.
| 폭락 (고점 월) | 가격만, 물가 미반영 | 가격만, 물가 반영 | 배당 재투자, 물가 미반영 | 배당 재투자, 물가 반영 |
|---|---|---|---|---|
| 1929년 (1929년 9월) | 25.0년 (1954년 9월) | 29.2년 (1958년 11월) | 15.3년 (1945년 1월) | 7.2년 (1936년 11월) |
| 1973년 (1973년 1월) | 7.5년 (1980년 7월) | 14.6년 (1987년 8월) | 3.5년 (1976년 7월) | 12.0년 (1985년 1월) |
| 2000년 (2000년 8월) | 6.8년 (2007년 5월) | 14.2년 (2014년 11월) | 6.2년 (2006년 10월) | 12.8년 (2013년 5월) |
| 2007년 (2007년 10월) | 5.4년 (2013년 3월) | 6.1년 (2013년 11월) | 4.8년 (2012년 8월) | 5.4년 (2013년 3월) |
| 2020년 (2020년 2월) | 0.5년 (2020년 8월) | 0.5년 (2020년 8월) | 0.5년 (2020년 8월) | 0.5년 (2020년 8월) |
| 2022년 (2022년 1월) | 1.9년 (2023년 12월) | 2.2년 (2024년 3월) | 1.5년 (2023년 7월) | 2.1년 (2024년 2월) |
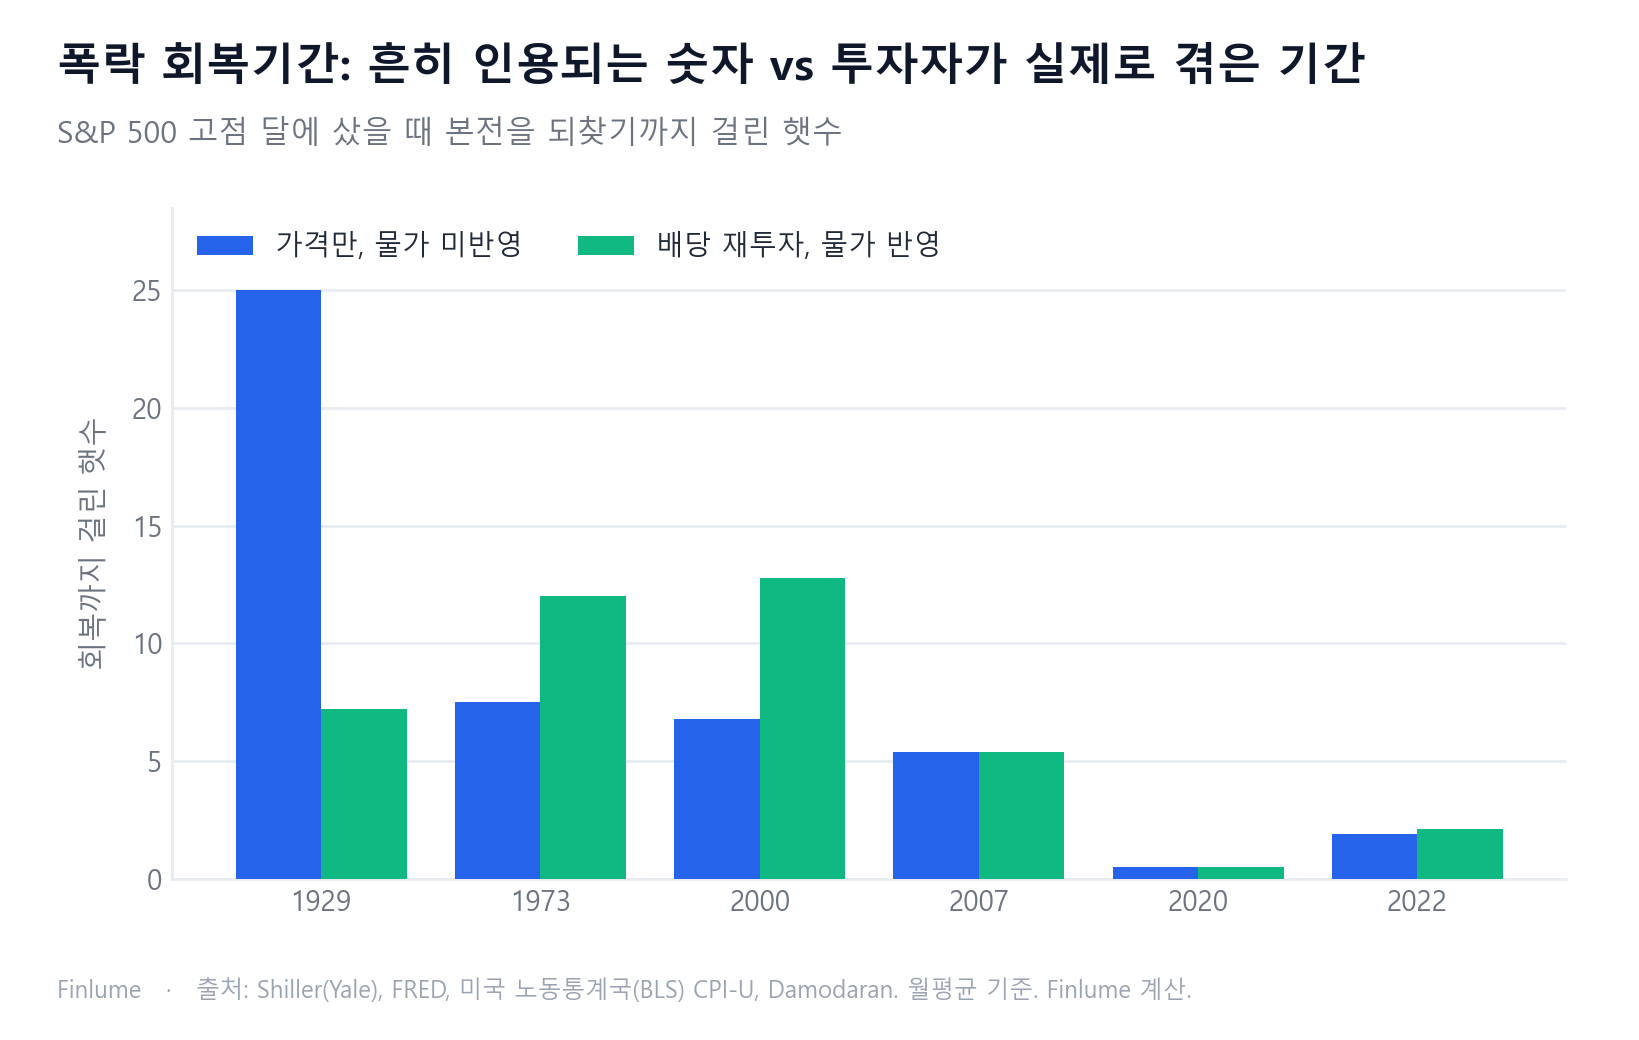
비교할 것은 첫 번째 열과 마지막 열입니다. 첫 번째는 헤드라인에 나오는 수치이고, 마지막은 저비용 인덱스 펀드에 배당을 재투자한 투자자가 수수료와 세금을 빼고 실제로 겪은 시간입니다.
1970년대와 2000년대: 실제 기다림은 헤드라인보다 훨씬 길었다
여섯 번의 폭락 중 두 번은, 정직하게 잰 회복 기간이 익숙한 수치의 대략 1.6배에서 1.9배입니다.
1973년. 가격지수는 7.5년 뒤인 1980년 7월에 1973년 1월 수준을 회복했습니다. 하지만 그사이 소비자 물가가 대략 두 배가 됐으므로, 그 회복은 달러 표시가 만든 착시였습니다. 가격지수만 놓고 물가를 반영하면 시장은 1982년 7월이 되어서야 바닥을 쳤습니다. 명목 저점인 1974년 12월보다 거의 8년 늦었고, 고점 대비 −59.6%였습니다. 배당을 재투자하면 저점은 더 일찍, 1974년 12월에 −50.1%로 왔고, 그 뒤의 긴 기다림은 인플레이션이 회복을 조금씩 갉아먹은 시간이었습니다. 배당을 재투자한 고점 월 매수자가 본전을 찾은 것은 1985년 1월, 12.0년 뒤였습니다.
2000년. 닷컴 버블의 고점은 가격지수 기준으로 6.8년 뒤인 2007년 5월에 회복됐고, 2007~09년 폭락에서 다시 잃었습니다. 물가를 반영하면 이 구간 전체의 저점은 2003년 바닥이 아니라 다음 폭락의 바닥인 2009년 3월이었고, 가격 기준 −58.6%, 배당 포함 −51.8%였습니다. 배당을 재투자한 고점 월 매수자가 본전을 찾은 것은 2013년 5월, 12.8년 뒤였습니다.
두 사례는 서로 다른 경로로 그 자리에 도달합니다. 1973년의 원인은 인플레이션입니다. 1973년 1월 고점부터 1985년 1월 회복까지 소비자 물가가 약 2.5배로 올랐으니, 기다리는 해마다 기준선이 높아졌습니다. 2000년은 추가된 기다림 대부분이 두 번째 폭락에서 옵니다. 200709년 약세장이 2007년의 가격 회복을 지워 버렸고, 가격만 보는 지수조차 2000년 수준을 영구적으로 넘어선 것은 2013년 2월(12.5년)이었습니다. 배당과 인플레이션이 최종 답을 바꾼 폭은 몇 달에 불과합니다. “57년”이라는 헤드라인은 옛 수준으로의 첫 복귀를 말하는 것이지, 지속된 복귀를 말하는 것이 아닙니다. 이런 물가 상승 시기가 한 세기에 걸쳐 어떻게 비교되는지는 10년 단위 미국 인플레이션에서 볼 수 있습니다.
1929년: 이야기가 일부 뒤집힌다
대공황은 회복에 25년이 걸린 사건으로 유명합니다. 물가 반영 전 가격지수 기준으로는 맞는 말입니다. 1929년 9월부터 1954년 9월까지입니다.
배당을 재투자하고 물가를 제거하면 첫 회복은 1936년 11월, 7.2년 만에 왔습니다. 두 가지 힘이 작용했습니다. 소비자 물가가 1929년 고점부터 1933년 초 사이 약 27% 하락해서, 가라앉은 시기의 돈 한 장이 더 많은 것을 살 수 있었습니다. 그리고 낮아진 주가에 대해 높은 배당수익률로 배당이 계속 들어왔습니다.
하지만 오래가지 못했습니다. 1937년 폭락으로 같은 투자자는 다시 손실 구간에 들어갔고, 1942년 4월에는 출발 시점 구매력보다 −44.8% 낮은 상태였습니다. 이 투자자가 영구적으로 본전 위에 머문 것은 1949년 7월, 고점 후 19.8년이 지나서였습니다. 그러니 유명한 25년은 배당을 재투자한 사람의 기다림(지속된 회복까지 19.8년)을 과장하고, 7.2년이라는 첫 회복은 상처가 얼마나 오래 남았는지를 축소합니다.
가격만·물가 반영 기준은 더 가혹합니다. 이 기준은 1958년 11월에 처음 1929년 수준을 회복했지만, 1970년대 인플레이션이 다시 아래로 끌어내렸고, 그 수준을 영구적으로 넘어선 것은 고점 후 56.2년이 지난 1985년 11월이었습니다. 배당을 버리는 계산이라 인덱스 투자자가 실제로 겪은 숫자는 아니지만, 이 투자자의 회복에서 얼마나 많은 부분이 가격이 아니라 재투자된 배당 수입에서 나왔는지 보여줍니다.
S&P 500의 장기 수익 중 배당이 차지한 몫을 10년 단위로 나눠 본 결과는 S&P 500 수익에서 배당이 차지한 몫에 정리했습니다.
2007년, 2020년, 2022년: 회복이 빠를 때는 기준들이 거의 일치한다
회복 기간 동안 인플레이션이 낮게 유지되면 네 가지 기준은 거의 같은 이야기를 합니다. 2007~09년 폭락은 헤드라인 기준으로 5.4년, 배당 재투자·물가 반영 기준으로도 5.4년이 걸렸습니다. 두 효과가 대략 서로 상쇄된 것입니다(배당만 반영하면 4.8년, 물가만 반영하면 6.1년). 이는 이 사례의 우연이지 법칙이 아닙니다. 2020년 폭락은 어느 기준으로든 반년 안에 처음 회복됐습니다.
2022년은 하락하는 도중에 물가가 높았던 유일한 최근 사례여서, 실질 낙폭이 더 깊었습니다(배당 재투자·물가 반영 −22.2%, 가격만·물가 미반영 −18.5%). 그래도 어느 기준으로든 약 2년 안에 회복됐습니다.
2020년의 가격만·물가 반영 열에서 눈여겨볼 점이 하나 있습니다. 이 기준은 2020년 8월에 2020년 2월 수준을 회복했지만, 2021~22년 인플레이션이 다시 아래로 밀어냈고, 그 수준을 영구적으로 넘어선 것은 2022년 11월이었습니다. 인플레이션은 회복을 늘리기만 하는 것이 아니라, 끝난 듯 보이던 회복을 다시 열 수도 있습니다.
방법, 출처, 그리고 헤드라인 글과 수치가 다른 이유
여기의 모든 수치는 사이트 저장소의 스크립트(scripts/build-real-recovery.py)로 계산했고, 결과 데이터셋도 그 옆에 커밋되어 있습니다.
출처
- Robert Shiller(예일대),
ie_data.xls— S&P Composite 월별 가격·배당·CPI로, 1871년부터 2023년 6월까지 사용했습니다. 이 파일의 이후 달은 배당이 비어 있고 CPI가 추정치여서 거기서 멈췄습니다. - FRED(세인트루이스 연준), 시리즈
SP500— 2023년 7월부터 2026년 8월까지 일별 종가를 월평균으로 만들었습니다. 이는 Shiller의 정의(해당 월 일별 종가의 평균)와 같습니다. 두 출처가 모두 있는 82개월 동안 둘은 0.09% 이내로 일치했습니다. - 미국 노동통계국, CPI-U (CUUR0000SA0) — 2023년 7월부터의 월별 자료입니다. 2025년 10월은 연방정부 셧다운으로 발표되지 않아, 9월과 11월의 기하평균으로 채웠습니다.
- Aswath Damodaran(NYU Stern),
histretSP.xls— 2023년 7월부터 사용한 S&P 500 연간 배당으로, 월별로 보간했습니다. 2026년 배당은 2025년 수준으로 고정했는데, 이는 최근 몇 달의 총수익을 약간 낮게 잡지만 표의 어떤 회복 시점에도 영향을 주지 않습니다. 다만 2022년 회복(2023년 7월2024년 3월)은 보간한 202324년 배당에 의존합니다.
회복의 정의. 고점 월의 평균 가격에 매수합니다. 회복은 해당 기준이 그 출발 수준 이상으로 처음 돌아온 달입니다. 총수익은 Shiller의 방법을 따릅니다. 매달 연간 배당의 12분의 1을 더하고, 그 달의 가격으로 재투자합니다.
헤드라인 폭락 글과의 두 가지 차이
- 일별 종가가 아니라 월평균. 1929년, 1973년, 2000년, 2007년의 가격만 기준 수치는 두 글 모두 Shiller 월별 자료를 쓰기 때문에 그 글과 정확히 일치합니다. 2020년과 2022년은 그 글이 일별 종가를 써서 −33.9%, −25.4% 하락에 회복 181일, 746일입니다. 월평균은 이 낙폭을 −19.1%와 −18.5%로 완화합니다. 네 가지 기준과 여섯 번의 폭락에 같은 방법을 적용하려고 여기서는 전부 월평균을 씁니다.
- 첫 회복 vs. 지속된 회복. 표는 출발 수준으로 처음 돌아온 달을 보여줍니다. 그중 여럿은 이후 다시 무너졌습니다. 가장 뚜렷한 경우는 배당 재투자·물가 반영 기준 1929년(지속된 회복은 1949년 7월), 가격만 기준 2000년(2008년에 다시 무너졌고 지속된 회복은 2013년 2월), 가격만·물가 반영 기준 1929년(지속된 회복은 1985년 11월)입니다. 데이터셋에는 모든 칸의 두 날짜가 함께 기록되어 있습니다.
이것이 아닌 것. 이것은 결과를 알고 나서 거꾸로 해 본 계산입니다. 고점을 미리 아는 사람은 없고, 고점에 일시불로 투자하는 것은 전형적인 경우가 아니라 최악의 경우입니다. 또 S&P 500은 결국 회복한 시장입니다. 이는 한 시장에 대한 과거의 사실이며, 앞으로의 폭락에 대한 예측이나 보장이 아닙니다.
포함하지 않은 것: 펀드 수수료, 배당세, 환전입니다. 이것은 미국 데이터와 미국 물가이며, 한국·독일·일본 투자자가 S&P 500을 보유했다면 환율 변동도 함께 겪었을 것이고, 이는 여기 모든 수치를 늘리거나 줄일 수 있습니다.
핵심 정리
- 흔히 쓰는 폭락 회복 수치는 가격만, 물가 미반영 기준입니다. 배당과 인플레이션이 모두 빠져 있습니다.
- 1973년과 2000년 폭락에서 배당을 재투자한 투자자가 구매력을 되찾는 데 12.0년과 12.8년이 걸렸습니다. 헤드라인의 7.5년, 6.8년의 대략 1.6배에서 1.9배입니다.
- 두 사례는 경로가 달랐습니다. 1973년은 인플레이션 때문에 늘어났고, 2000년은 첫 회복을 지워 버린 2007~09년의 두 번째 폭락 때문에 늘어났습니다.
- 1929년 이야기는 일부 뒤집힙니다. 배당과 디플레이션 덕분에 첫 실질 회복은 7.2년이었지만, 1937년 폭락이 이를 되돌려 지속된 회복에는 19.8년이 걸렸습니다.
- 물가가 낮았을 때(2007년, 2020년)는 헤드라인과 실질 첫 회복 수치가 거의 같았습니다.
- 배당은 회복을 짧게, 인플레이션은 길게 만듭니다. 어느 쪽이 이기는지는 시대에 따라 다릅니다.
- 이것은 한 시장의 역사이며, 아무도 미리 알 수 없던 고점을 기준으로 잰 것입니다. 예측이 아닙니다.
자주 묻는 질문
1973~74년 폭락은 물가를 반영하면 회복에 얼마나 걸렸나요?
1973년 1월 고점에서 매수해 배당을 재투자한 투자자가 구매력을 되찾은 시점은 1985년 1월로, 12.0년이 걸렸습니다. 가격지수만 보면 명목 고점을 7.5년 만에 회복했지만, 이 수치는 당시의 두 자릿수 물가 상승을 여러 해 동안 무시한 것입니다.
닷컴 버블 붕괴는 실질 기준으로 회복에 얼마나 걸렸나요?
2000년 8월 고점 월에 매수해 배당을 재투자했다면, 물가를 감안해 본전을 찾은 것은 2013년 5월로 12.8년이 걸렸습니다. 흔히 인용되는 가격 기준 회복은 2007년 5월로 6.8년에 불과했고, 2007~09년 폭락에서 다시 무너졌습니다.
대공황은 정말 회복에 25년이 걸렸나요?
물가 반영 전 가격지수로는 맞습니다. 1929년 9월부터 1954년 9월까지입니다. 배당을 재투자하고 물가를 반영하면 첫 회복은 7.2년 뒤인 1936년 11월이었습니다. 1929년부터 1933년 초 사이 소비자 물가가 약 27% 하락해 모든 달러의 구매력이 커졌고, 배당도 계속 지급됐기 때문입니다. 그러나 1937년 폭락으로 이 투자자는 다시 손실 구간에 들어갔고, 회복이 지속된 것은 고점 후 19.8년이 지난 1949년 7월이었습니다.
2020년 코로나 폭락이 여기서는 −34%가 아니라 약 −19%인 이유는 무엇인가요?
이 페이지는 네 가지 기준과 여섯 번의 폭락에 같은 방법을 적용하려고 월평균 가격을 사용합니다. 월평균은 급격한 움직임을 완화합니다. 일별 종가 기준으로 2020년 하락폭은 −33.9%였습니다. 회복 시점인 2020년 8월은 두 방법이 같습니다.
내 포트폴리오를 생각할 때는 어떤 수치를 봐야 하나요?
수수료와 세금을 빼고 보면, 배당 재투자·물가 반영 수치가 인덱스 펀드 투자자가 실제로 겪는 경험에 가장 가깝습니다. 가격 기준 수치는 언론 헤드라인과 비교할 때 유용하지만, 물가가 오르는 시기에는 회복 기간을 짧게, 물가가 내리는 시기에는 길게 보여줍니다. 과거의 회복이 미래의 회복을 예측하지는 않으며, 나누어 투자한 사람은 다른 경험을 했을 것입니다.