S&P 500のリターンのうち、配当はどれだけを占めたのか
株式市場を追っている人の多くは、株価指数を見ています。ニュースのティッカーには必ず出てくるからです。ただ、S&P 500のインデックスファンドに投資している人は配当も受け取っていて、長い期間で見ると、その配当を再投資した分が、投資家が実際に得た成果のかなり大きな部分を占めています。
どれだけ大きいかは、いつの時点を見るか、そしてインフレを考慮するかどうかで変わります。このページでは、1930年から2025年までを10年ごとに分けて、年末の株価と配当から計算した結果を示します。
結論から言うと、1928年以降、配当はS&P 500の名目リターンの約3分の1、インフレ調整後のリターンの約半分を占めていました。 最も苦しかった10年間では、損失を小さく抑えた唯一の要因でもありました。
なお、ここで扱うのは米国の株価・物価(米国の消費者物価)であり、日本の株価や物価ではありません。
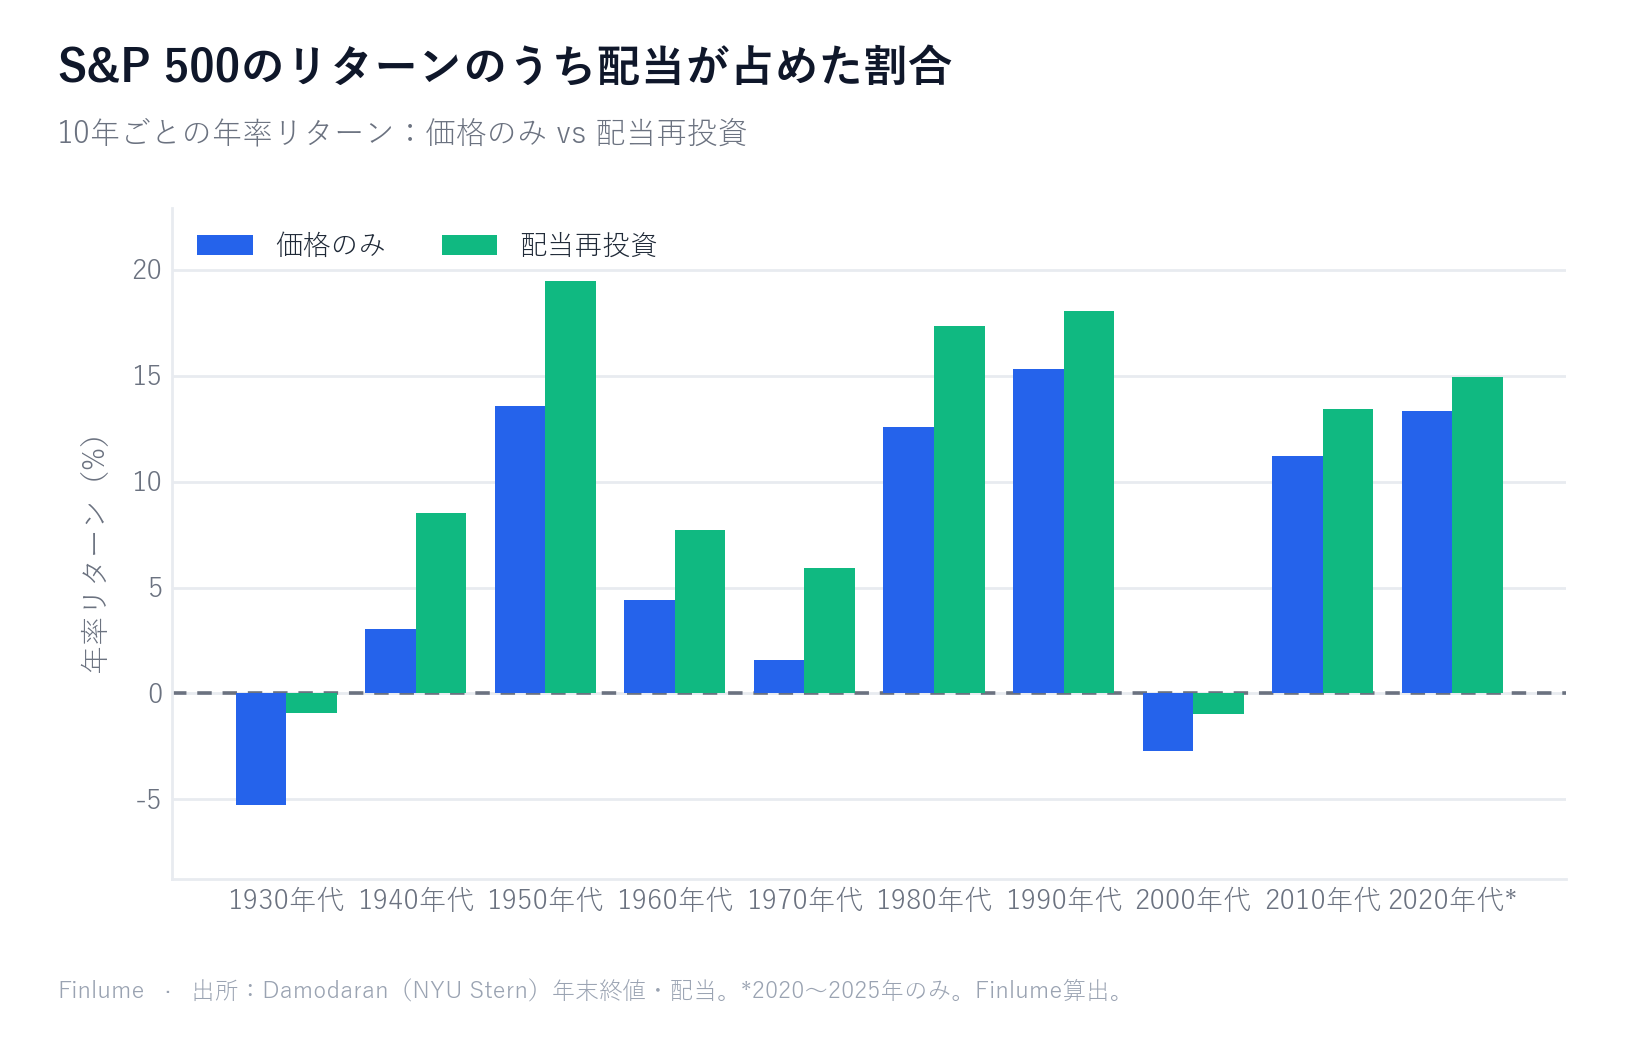
10年ごとの比較
リターンはすべて年率です。「配当の寄与割合」は、複利ベースの名目リターンのうち配当に由来する部分です(算出方法は後半で説明します)。「期首の配当利回り」は、その10年の最初の年の配当を、前年末の指数の水準で割ったものです。
| 年代 | 期首の配当利回り | 価格のみ | 配当込み | 配当の寄与割合(名目) | 価格のみ(インフレ調整後) | 配当込み(インフレ調整後) |
|---|---|---|---|---|---|---|
| 1930年代 | 3.36% | −5.29% | −0.92% | 算出不可(損失) | −3.32% | +1.14% |
| 1940年代 | 4.42% | +3.03% | +8.50% | 63.5% | −2.21% | +2.98% |
| 1950年代 | 9.13% | +13.56% | +19.46% | 28.5% | +11.09% | +16.86% |
| 1960年代 | 3.31% | +4.39% | +7.74% | 42.3% | +1.83% | +5.09% |
| 1970年代 | 3.46% | +1.60% | +5.92% | 72.3% | −5.36% | −1.35% |
| 1980年代 | 5.96% | +12.59% | +17.34% | 25.8% | +7.13% | +11.65% |
| 1990年代 | 3.49% | +15.31% | +18.05% | 14.1% | +12.03% | +14.69% |
| 2000年代 | 1.11% | −2.72% | −0.95% | 算出不可(損失) | −5.12% | −3.39% |
| 2010年代 | 2.04% | +11.22% | +13.44% | 15.6% | +9.31% | +11.48% |
| 2020〜2025年 | 1.76% | +13.33% | +14.92% | 10.0% | +9.03% | +10.56% |
| 1928〜2025年 | 5.93%* | +6.27% | +10.02% | 36.3% | +3.14% | +6.78% |
*全期間の行には、10年ごとの行では除いている1928〜1929年が含まれます。期首の利回りは、指数が約38%上昇した1928年のものを使っているため、10年ごとの行とは比較できません。
全期間で見ると、388ドルか11,570ドルか
1927年末にS&P 500へ投資した1ドルは、価格のみでは2025年末に387.63ドルになりました。配当をすべて再投資した場合は11,570.09ドルで、約30倍の差です。
年ごとの差は控えめに見えます。10.02%と6.27%、つまり3.75ポイントです。ところが98年間の複利で積み上がると、388ドルと11,570ドルの違いになります。
インフレ調整後は、配当の重みがさらに増します。価格指数だけでは実質で年率3.14%、配当込みでは6.78%でした。配当は実質リターンの52.9%を占めています。 購買力の増加の半分以上は、株価の上昇ではなく、再投資した配当収入から生まれたのです。
配当が支えた、値上がりの乏しい10年
表にははっきりした傾向があります。配当の寄与割合が大きかったのは、株価がほとんど伸びなかった10年間です。配当も不況と無縁だったわけではなく、支払われた配当は1929年から1933年にかけて約半分に減り、2009年には約5分の1減りました。それでも、株価が戻らない間も配当は届き続けました。
- 1930年代と2000年代。 どちらの10年も株価指数は下落しました。プラスに寄与したのは配当だけで、1930年代は年率−5.29%から−0.92%に、2000年代は−2.72%から−0.95%に損失を縮めました。
- 1930年代のインフレ調整後。 1930年代の初めは物価が下落していたため、配当を再投資した投資家は、大恐慌の10年間に購買力をむしろ増やしています。年率+1.14%で、価格指数のみの−3.32%とは対照的です。1929年の暴落でも同じ効果が働いており、インフレと配当を考慮した暴落後の回復で取り上げています。
- 1940年代。 インフレ調整後、価格指数は年率2.21%のマイナスでした。配当込みでは同じ10年間が+2.98%です。配当が、実質の損失を実質の利益に変えました。
- 1970年代。 配当は名目リターンの72.3%を占めました。インフレ調整後は、どちらの指標でも損失でしたが、配当込みの損失(年率−1.35%)は、価格のみの損失(−5.36%)の4分の1でした。
力強かった1950年代、1980年代、1990年代は、株価が大半の役割を果たし、配当の寄与割合は14.1%から28.5%に下がりました。それでも1950年代と1980年代は、配当だけで年4%超を上乗せしています。
配当の寄与割合が縮んだ理由
株価が上昇した1990年代、2010年代、2020年代では、配当がリターンに占める割合は10.0%から15.6%にとどまりました(株価が下落した2000年代は、再び配当だけがプラスに寄与しました)。この割合が縮んだ算術上の理由は、期首の配当利回りです。1950年代の初めは9.13%、1980年代の初めは5.96%、2000年代の初めはわずか1.11%でした。配当が買値に対して小さな割合でしかなければ、リターンに占める割合も小さくなるしかありません。
利回りが下がったのは、株価のほうが配当より速く上がったからです。背景には、バリュエーション(株価評価)の上昇と配当性向の低下があります。よく挙げられる理由の一つは、米国企業が現金の還元を自社株買いに振り向ける割合を増やしたことです。自社株買いは配当を払う代わりに1株あたりの株価を押し上げるため、「インカム」の一部が価格のみの側に移ることになります。このデータセットに記録されているのは配当と株価であり、自社株買いではないため、どの程度をこれで説明できるかは測れません。
いま配当重視と成長重視のどちらで投資するかを考えるなら、配当投資と成長投資の比較(英語)と配当再投資の複利の仕組み(英語)をご覧ください。S&P 500の実際の配当で、任意の年に一括投資していたらいくら受け取れたかは、配当金計算ツールのヒストリカルモードで確認できます。
算出方法・出典と、「配当の寄与割合」に答えが複数ある理由
このページの数値はすべて、サイトのリポジトリにあるスクリプト(scripts/build-dividend-share.py)で算出しており、出力されたデータセットも同じ場所にコミットしてあります。
出典
- 株価と配当 — Aswath Damodaran、NYU Stern、
histretSP.xls:S&P 500の年末終値と各年の配当、1927〜2025年。トータルリターンは (年末株価 + 配当) ÷ 前年末株価 − 1 で、ファイルに掲載されているトータルリターンの列と完全に一致します。価格リターンは年末株価のみを使っています。 - インフレ — 米国労働統計局(BLS)のCPI-U(系列CUUR0000SA0)、12月から12月。
「寄与割合」の測り方は2通りある
「リターンのうち配当に由来する割合は?」という問いは、答えが1つのように聞こえますが、少なくとも2通りあります。
- 単純な差。 10.02%のうちの3.75ポイントは名目リターンの37.4%、インフレ調整後では53.7%です。
- 複利ベース(表で使用)。 リターンは足し算ではなく掛け算で積み上がるため、(1 + トータル) = (1 + 価格リターン) × (1 + 配当の寄与) と分解し、それぞれを対数のスケールで測ります。すると名目で36.3%、インフレ調整後で52.9%になります。
2つの方法は全期間ではよく近づきますが、1つの10年間の中ではもっと開くことがあります。他所で引用されている数字も、開始年と終了年の選び方で変わります。価格リターンがマイナスのとき、またはトータルリターンがゼロ以下のときは、寄与割合が100%を超えたりマイナスになったりして、意味をなさなくなります。表ではそうした行を「算出不可(損失)」としています。インフレ調整後では、これが1930年代、1940年代、1970年代、2000年代に当てはまるため、表では10年ごとの実質リターンは示していますが、実質の寄与割合は示していません。全期間の実質の寄与割合は52.9%です。
この数値が前提としていること
- 配当は年に1回、年末の株価で再投資。 これはDamodaranのトータルリターンの作り方です。四半期ごとの配当を受け取るたびに再投資すれば、結果はわずかに変わります。
- 税金と手数料は含まず。 課税口座では、配当の列の数値は低くなります。
- 指数であって、常に投資できるファンドではない。 DamodaranはS&P 500が1957年に作られたことと、それ以前の年は他の大型株指数で補っていることを注記しています。個人投資家向けの最初のインデックスファンドが登場したのは1976年です。
- 米国市場、米国のインフレ、2020年代は途中まで。 2020年代の行は2020〜2025年のみです。
- 過去の記録であり、予測ではない。 1つの指数の過去の結果です。98年の平均には損失の10年間が隠れており、今後のリターンを予測するものではありません。
まとめ
- 1928年から2025年まで、S&P 500は配当を再投資した場合に年率10.02%、価格のみでは**6.27%**のリターンでした。
- 1ドルは、配当ありで11,570.09ドル、配当なしで387.63ドルになり、約30倍の差がつきました。
- 配当は名目リターンの36.3%、インフレ調整後のリターンの**52.9%**を占めました。
- 配当が最も効いたのは、株価が最も伸びなかった時期です。1930年代と2000年代ではプラスに寄与した唯一の要因で、1970年代は名目リターンの**72.3%**を占めました。
- 1990年以降の上昇局面(1990年代、2010年代、2020年代)では、期首の利回りが1.76%から3.49%に下がったため、配当がリターンに占める割合は**10.0%から15.6%**にとどまりました。
- 「配当の寄与割合」は方法と期間によって変わります。この数値は、全額を再投資し、税金がかからない前提です。
よくある質問
S&P 500のリターンのうち、配当が占める割合はどれくらいですか?
1928年から2025年まで、S&P 500は配当を再投資した場合に年率10.02%、価格のみでは年率6.27%のリターンでした。複利ベースで見ると、配当は名目リターンの36.3%、インフレ調整後のリターンの52.9%を占めます。株価が上昇した10年間では、この割合は2020〜2025年の10.0%から1970年代の72.3%までの幅がありました。
配当を再投資すると、長期でどれくらい差が出ますか?
1927年末に投資した1ドルは、配当を再投資すると2025年末に11,570.09ドルになり、価格のみでは387.63ドルでした。約30倍の差です。この差は年3.75ポイントで、98年間の複利で積み上がっています。
配当が最も効いたのはどの10年ですか?
株価が伸びなかった10年です。1930年代と2000年代は株価指数が下落し(年率−5.29%と−2.72%)、プラスに寄与したのは配当だけで、損失は年率−0.92%と−0.95%に縮まりました。1970年代は名目リターンの72.3%、1940年代は63.5%を配当が占めました。
近年、配当の存在感が小さくなったのはなぜですか?
配当利回りが低かったからです。1950年代の初めの利回りは9.13%でしたが、2000年代の初めは1.11%でした。株価が上昇した1990年代、2010年代、2020年代では、配当がリターンに占める割合は10.0%から15.6%にとどまりました。利回りが下がったのは、配当より株価のほうが速く上がったためです。よく挙げられる理由の一つは、米国企業が自社株買いで現金を還元する割合を増やしたことで、これは配当ではなく株価に表れます。このデータセットでは両者を切り分けられません。
この数値には税金は含まれていますか?
含まれていません。すべての配当を年に1回、全額再投資し、税金も手数料もかからないと仮定しています。税金があれば再投資できる金額が減るため、実際の再投資の優位性はやや小さくなります。その程度はお住まいの国や口座の種類によって異なり、値上がり益も売却時には課税されます。