S&P 500 수익에서 배당이 차지한 몫은 얼마였을까
주식시장을 지켜보는 사람 대부분은 가격지수를 봅니다. 뉴스 전광판마다 나오는 숫자입니다. 하지만 S&P 500 인덱스 펀드 투자자는 배당도 받습니다. 그리고 장기적으로 그 배당을 재투자하면, 투자자가 실제로 번 돈에서 놀랄 만큼 큰 몫을 차지합니다.
그 몫이 얼마나 큰지는 어느 시기를 보느냐, 그리고 물가를 반영하느냐에 따라 달라집니다. 이 페이지는 연말 가격과 배당으로 계산해 1930년부터 2025년까지 10년 단위로 나누어 보여줍니다. 모든 수치는 미국 주식시장과 미국 물가(미국 기준) 데이터입니다.
결론부터 말씀드리면 1928년 이후 배당은 S&P 500 명목 수익의 약 3분의 1, 물가 반영 후 수익의 약 절반이었습니다. 가장 부진했던 10년 동안에는 배당이 손실을 줄여 준 유일한 요인이었습니다.
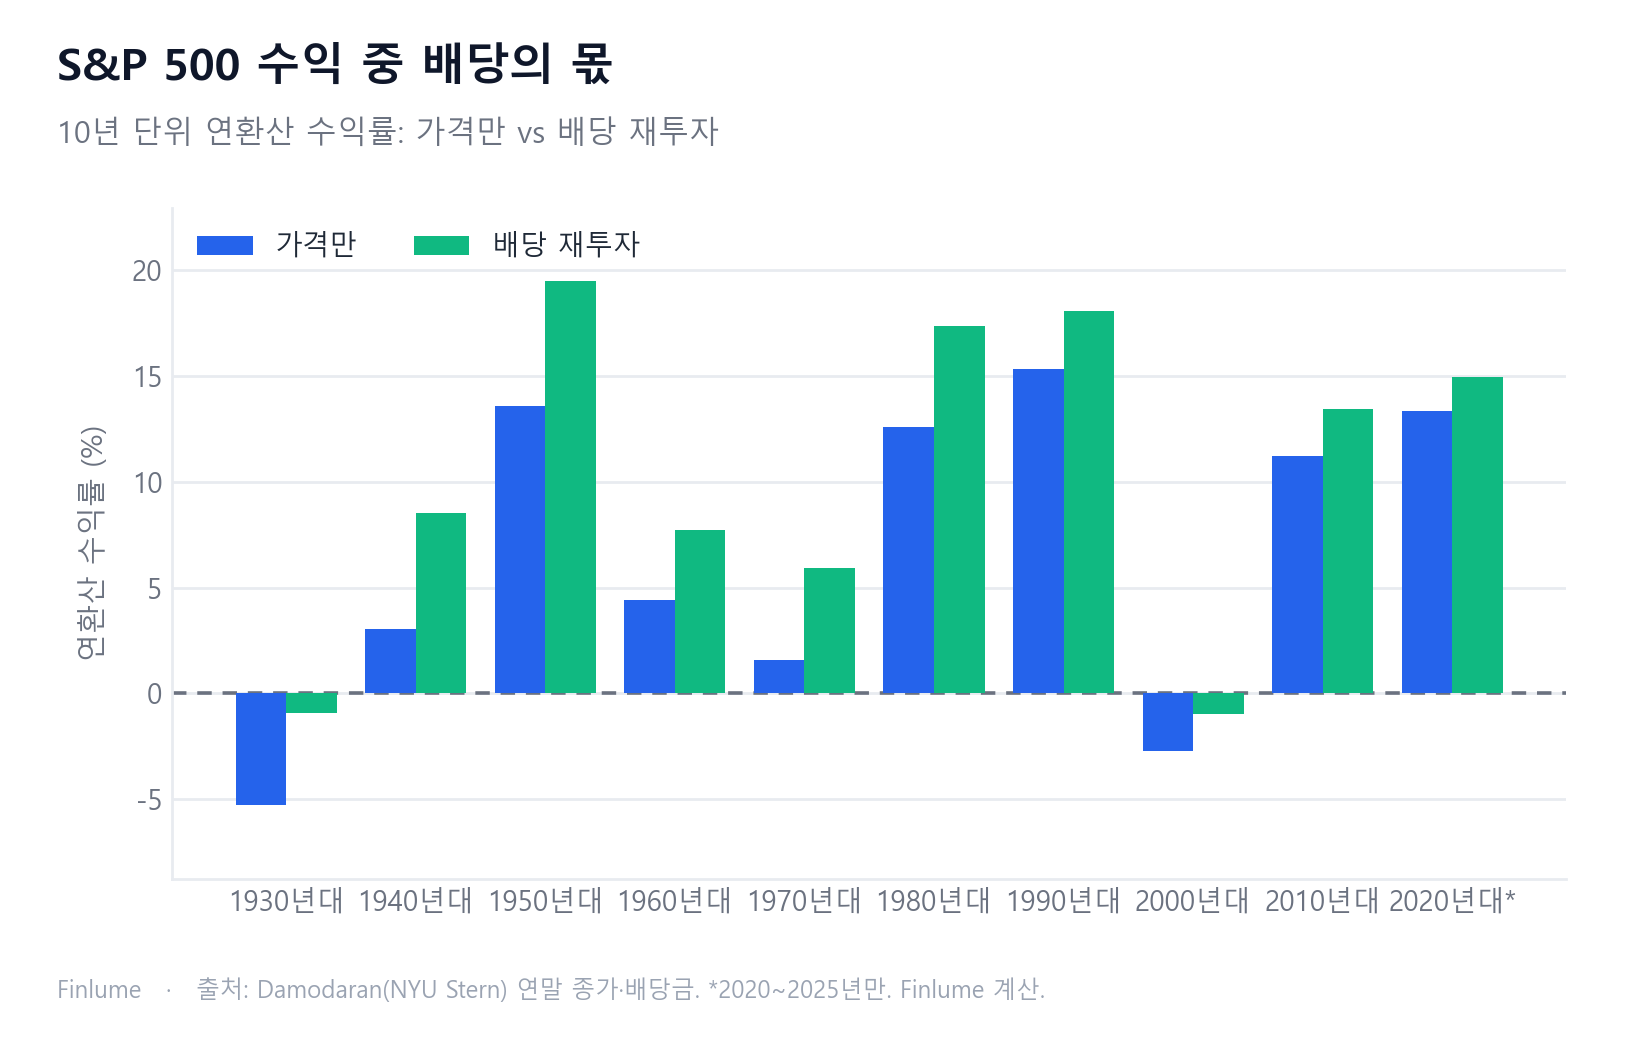
10년 단위로 본 결과
모든 수익률은 연환산 기준입니다. ‘배당 비중’은 복리로 계산한 명목 수익 중 배당에서 나온 부분입니다(방법론 부분에서 설명합니다). ‘시작 배당수익률’은 첫해 배당을 전년 말 지수 수준으로 나눈 값입니다.
| 기간 | 시작 배당수익률 | 가격만 | 배당 포함 | 배당 비중(명목) | 가격만, 물가 반영 후 | 배당 포함, 물가 반영 후 |
|---|---|---|---|---|---|---|
| 1930년대 | 3.36% | −5.29% | −0.92% | 산출 불가(손실) | −3.32% | +1.14% |
| 1940년대 | 4.42% | +3.03% | +8.50% | 63.5% | −2.21% | +2.98% |
| 1950년대 | 9.13% | +13.56% | +19.46% | 28.5% | +11.09% | +16.86% |
| 1960년대 | 3.31% | +4.39% | +7.74% | 42.3% | +1.83% | +5.09% |
| 1970년대 | 3.46% | +1.60% | +5.92% | 72.3% | −5.36% | −1.35% |
| 1980년대 | 5.96% | +12.59% | +17.34% | 25.8% | +7.13% | +11.65% |
| 1990년대 | 3.49% | +15.31% | +18.05% | 14.1% | +12.03% | +14.69% |
| 2000년대 | 1.11% | −2.72% | −0.95% | 산출 불가(손실) | −5.12% | −3.39% |
| 2010년대 | 2.04% | +11.22% | +13.44% | 15.6% | +9.31% | +11.48% |
| 2020~2025년 | 1.76% | +13.33% | +14.92% | 10.0% | +9.03% | +10.56% |
| 1928~2025년 | 5.93%* | +6.27% | +10.02% | 36.3% | +3.14% | +6.78% |
*전체 기간 행에는 10년 단위 행에서 뺀 1928~1929년이 포함됩니다. 시작 배당수익률은 지수가 약 38% 오른 1928년 기준이므로 10년 단위 행과 비교할 수 없습니다.
전체 기간: $388인가 $11,570인가
1927년 말에 S&P 500에 넣어 둔 1달러는 2025년 말까지 가격만 따지면 $387.63이 되었습니다. 모든 배당을 재투자하면 $11,570.09가 되었고, 약 30배 차이입니다.
연간 격차는 작아 보입니다. 10.02%와 6.27%, 즉 3.75%포인트입니다. 하지만 98년 동안 복리로 쌓이면 $388과 $11,570의 차이가 됩니다.
물가를 반영하면 배당은 더 중요해집니다. 가격지수만으로는 실질 연 3.14% 올랐고, 배당을 포함하면 6.78%였습니다. 배당은 실질 수익의 52.9%였습니다. 구매력 증가분의 절반 넘게가 가격 상승이 아니라 재투자한 배당에서 나온 것입니다.
배당이 부진한 시기를 받쳐 주었다
표에는 뚜렷한 패턴이 있습니다. 비중으로 보면 배당은 가격이 가장 덜 오른 시기에 가장 크게 기여했습니다. 배당이 나쁜 시기에 무관했던 것은 아닙니다. 1929년부터 1933년까지 지급된 배당은 약 절반으로 줄었고, 2009년에도 약 5분의 1이 줄었습니다. 그래도 가격이 회복되지 않는 동안 배당은 계속 들어왔습니다.
- 1930년대와 2000년대. 두 시기 모두 가격지수가 하락했습니다. 배당이 유일한 플러스 요인이었고, 손실을 1930년대에는 연 −5.29%에서 −0.92%로, 2000년대에는 −2.72%에서 −0.95%로 줄였습니다.
- 물가 반영 후의 1930년대. 1930년대 초에는 소비자물가가 하락했기 때문에, 배당을 재투자한 투자자는 대공황 시기에도 구매력이 늘었습니다. 연 +1.14%였고, 가격지수만으로는 −3.32%였습니다. 1929년 폭락에서 같은 효과가 나타난 과정은 물가와 배당을 고려한 폭락 후 회복 기간에서 다뤘습니다.
- 1940년대. 물가 반영 후 가격지수는 연 2.21% 손실이었습니다. 배당을 포함하면 같은 10년이 +2.98%였습니다. 배당이 실질 손실을 실질 이익으로 바꿨습니다.
- 1970년대. 배당은 명목 수익의 72.3%였습니다. 물가를 반영하면 두 지표 모두 손실이었지만, 배당을 포함한 손실(연 −1.35%)은 가격만의 손실(−5.36%)의 4분의 1이었습니다.
강했던 시기인 1950년대, 1980년대, 1990년대에는 가격이 대부분의 역할을 했고 배당 비중은 14.1%~28.5%로 내려갔습니다. 다만 1950년대와 1980년대에는 배당 자체가 연 4% 넘게 더해 주었습니다.
배당 비중은 왜 줄었나
가격이 오른 1990년대, 2010년대, 2020년대에는 배당이 수익의 10.0%~15.6%에 그쳤습니다. (가격이 하락한 2000년대에는 배당이 다시 유일한 플러스 요인이었습니다.) 비중이 줄어든 산수의 핵심은 시작 배당수익률입니다. 1950년대 초에는 9.13%, 1980년대 초에는 5.96%였고, 2000년대 초에는 1.11%에 불과했습니다. 배당이 내가 지불한 가격의 작은 일부라면, 수익에서도 작은 일부일 수밖에 없습니다.
수익률이 내려간 것은 가격이 배당보다 빠르게 올랐기 때문이며, 그 배경에는 더 높아진 밸류에이션과 낮아진 배당성향이 있습니다. 널리 거론되는 이유 하나는 미국 기업이 이제 현금의 더 많은 부분을 자사주 매입으로 돌려준다는 점입니다. 자사주 매입은 배당을 지급하는 대신 주당 가격을 끌어올립니다. 그렇다면 ‘소득’의 일부가 가격만의 열로 옮겨 간 셈입니다. 이 데이터셋에는 가격과 배당만 있고 자사주 매입은 없으므로, 그 변화 중 얼마가 이 이유로 설명되는지는 측정할 수 없습니다.
지금 배당 중심 투자와 성장 중심 투자 중 무엇을 고를지는 배당 투자 vs 성장 투자 (영문)와 배당 재투자가 복리로 불어나는 원리 (영문)를 참고하십시오. 어느 해에 목돈을 넣었다면 S&P 500의 실제 배당이 얼마를 지급했을지는 배당 계산기의 과거 데이터 모드에서 확인하실 수 있습니다.
방법론, 출처, 그리고 ‘배당 비중’의 답이 하나가 아닌 이유
이 페이지의 모든 수치는 사이트 저장소에 있는 스크립트(scripts/build-dividend-share.py)로 계산했고, 산출된 데이터셋도 스크립트 옆에 함께 저장되어 있습니다.
출처
- 가격과 배당 — Aswath Damodaran(NYU Stern),
histretSP.xls: S&P 500 연말 종가와 연간 지급 배당, 1927~2025년. 총수익은 (연말 가격 + 배당) ÷ 전년 말 가격 − 1로 계산했고, 파일에 공개된 총수익 열과 정확히 일치합니다. 가격 수익률은 연말 가격만 사용했습니다. - 물가 — 미국 노동통계국(BLS)의 CPI-U(시리즈 CUUR0000SA0), 12월 대비 12월.
‘비중’을 재는 두 가지 방법
“수익 중 배당에서 나온 몫이 얼마인가?”는 답이 하나일 것 같지만, 최소 두 가지가 있습니다.
- 단순 차이. 10.02% 중 3.75포인트는 명목 수익의 37.4%이고, 물가 반영 후에는 53.7%입니다.
- 복리 방식(표에서 사용). 수익률은 더해지는 것이 아니라 곱해지므로, 전체를 (1 + 총수익) = (1 + 가격 수익률) × (1 + 배당 기여분)으로 나누고 각 부분을 로그 척도로 측정합니다. 그러면 명목 36.3%, 물가 반영 후 52.9%가 나옵니다.
두 방법은 전체 기간에서는 가깝지만 한 10년 단위에서는 더 크게 벌어질 수 있습니다. 다른 곳에서 인용되는 수치도 시작 연도와 끝 연도에 따라 달라집니다. 가격 수익률이 음수이거나 총수익이 0 이하이면 비중이 100%를 넘거나 0보다 작게 나와 의미를 잃습니다. 표에서는 이런 행을 “산출 불가(손실)“로 표시했습니다. 물가 반영 후에는 1930년대, 1940년대, 1970년대, 2000년대가 이에 해당하므로, 표에는 10년 단위 실질 수익률은 있지만 실질 비중은 없습니다. 전체 기간의 실질 비중은 52.9%입니다.
이 수치가 전제하는 것
- 배당은 연 1회, 연말 가격으로 재투자. Damodaran의 총수익이 이렇게 만들어집니다. 분기 배당을 받을 때마다 재투자하면 결과가 조금 달라집니다.
- 세금과 수수료 없음. 과세 계좌라면 배당 열은 더 낮아집니다.
- 지수이며 항상 투자 가능한 펀드는 아님. Damodaran은 S&P 500이 1957년에 만들어졌고 그 이전 연도는 다른 대형주 지수로 채워져 있다고 설명합니다. 개인 투자자를 위한 최초의 인덱스 펀드는 1976년에 나왔습니다.
- 미국 시장, 미국 물가, 2020년대는 일부. 2020년대 행은 2020~2025년만 포함합니다.
- 과거일 뿐 예측이 아님. 하나의 지수에 대한 과거 결과입니다. 98년 평균은 손실이 난 10년 단위 구간을 가리고 있으며, 어느 것도 미래 수익률을 예측하지 않습니다.
핵심 정리
- 1928~2025년 S&P 500은 배당을 재투자하면 연 10.02%, 가격만 보면 연 **6.27%**의 수익을 냈습니다.
- 1달러는 배당 포함 $11,570.09, 배당 없이 $387.63이 되었고, 약 30배 차이입니다.
- 배당은 명목 수익의 36.3%, 물가 반영 후 수익의 **52.9%**였습니다.
- 배당은 가격이 가장 덜 오른 시기에 가장 중요했습니다. 1930년대와 2000년대에는 유일한 플러스 요인이었고, 1970년대에는 명목 수익의 **72.3%**였습니다.
- 1990년 이후 가격이 오른 10년 단위 구간(1990년대, 2010년대, 2020년대)에서는 시작 수익률이 1.76%~3.49%로 낮아지면서 배당이 수익의 **10.0%~15.6%**에 그쳤습니다.
- ‘배당 비중’은 계산 방법과 기간에 따라 달라집니다. 이 수치는 세금 없이 전액 재투자한다고 가정한 것입니다.
자주 묻는 질문
S&P 500 수익 중 배당이 차지하는 비중은 얼마인가요?
19282025년 S&P 500은 배당을 재투자하면 연 10.02%, 가격만 보면 연 6.27%의 수익을 냈습니다. 복리 기준으로 나누면 배당은 명목 수익의 36.3%, 물가 반영 후 수익의 52.9%를 차지합니다. 가격이 오른 10년 단위 구간 중에서는 20202025년의 10.0%부터 1970년대의 72.3%까지 비중이 다양했습니다.
배당을 재투자하면 장기적으로 얼마나 차이가 나나요?
1927년 말에 투자한 1달러는 배당을 재투자하면 2025년 말 $11,570.09가 되었고, 가격만 보면 $387.63이었습니다. 약 30배 차이입니다. 연 3.75%포인트의 격차가 98년 동안 복리로 쌓인 결과입니다.
배당이 가장 중요했던 시기는 언제인가요?
가격이 제자리였던 시기입니다. 1930년대와 2000년대에는 가격지수가 하락했고(연 −5.29%, −2.72%), 배당이 유일한 플러스 요인이 되어 손실을 연 −0.92%, −0.95%로 줄였습니다. 1970년대에는 명목 수익의 72.3%, 1940년대에는 63.5%가 배당이었습니다.
최근 수십 년간 배당의 비중이 줄어든 이유는 무엇인가요?
배당수익률이 낮았기 때문입니다. 1950년대 초의 수익률은 9.13%였고, 2000년대 초에는 1.11%였습니다. 가격이 오른 1990년대, 2010년대, 2020년대에는 배당이 수익의 10.0%~15.6%에 그쳤습니다. 가격이 배당보다 빠르게 올라 수익률이 낮아졌는데, 널리 거론되는 이유 하나는 미국 기업이 자사주 매입으로 더 많은 현금을 돌려준다는 점입니다. 자사주 매입은 배당이 아니라 가격에 반영됩니다. 이 데이터셋으로는 둘을 구분할 수 없습니다.
이 수치에는 세금이 반영되어 있나요?
아닙니다. 모든 배당을 세금과 수수료 없이 연 1회 전액 재투자한다고 가정했습니다. 세금은 재투자 금액을 줄이므로 현실에서 재투자의 이점은 다소 작아집니다. 얼마나 작아지는지는 국가와 계좌 종류에 따라 다르며, 가격 상승분도 매도할 때 과세됩니다.