Wie viel der S&P-500-Rendite stammt aus Dividenden?
Die meisten, die den Aktienmarkt verfolgen, schauen auf den Kursindex. Er läuft auf jedem Nachrichtenticker. Wer jedoch einen S&P-500-Indexfonds hält, erhält auch Dividenden – und über lange Zeiträume machen diese Dividenden, reinvestiert, einen bemerkenswert großen Teil dessen aus, was der Anleger tatsächlich verdient hat.
Wie groß, hängt davon ab, wann Sie hinschauen und ob Sie die Inflation einrechnen. Diese Seite schlüsselt es Jahrzehnt für Jahrzehnt von 1930 bis 2025 auf, berechnet aus Jahresend-Kursen und Dividenden.
Die Kurzfassung: Seit 1928 machten Dividenden etwa ein Drittel der nominalen S&P-500-Rendite und etwa die Hälfte der Rendite nach Inflation aus. In den schwächsten Jahrzehnten waren sie das Einzige, was die Verluste kleiner hielt.
Ein Hinweis vorab: Es geht um US-Marktdaten, nicht um DAX- oder europäische Dividenden.
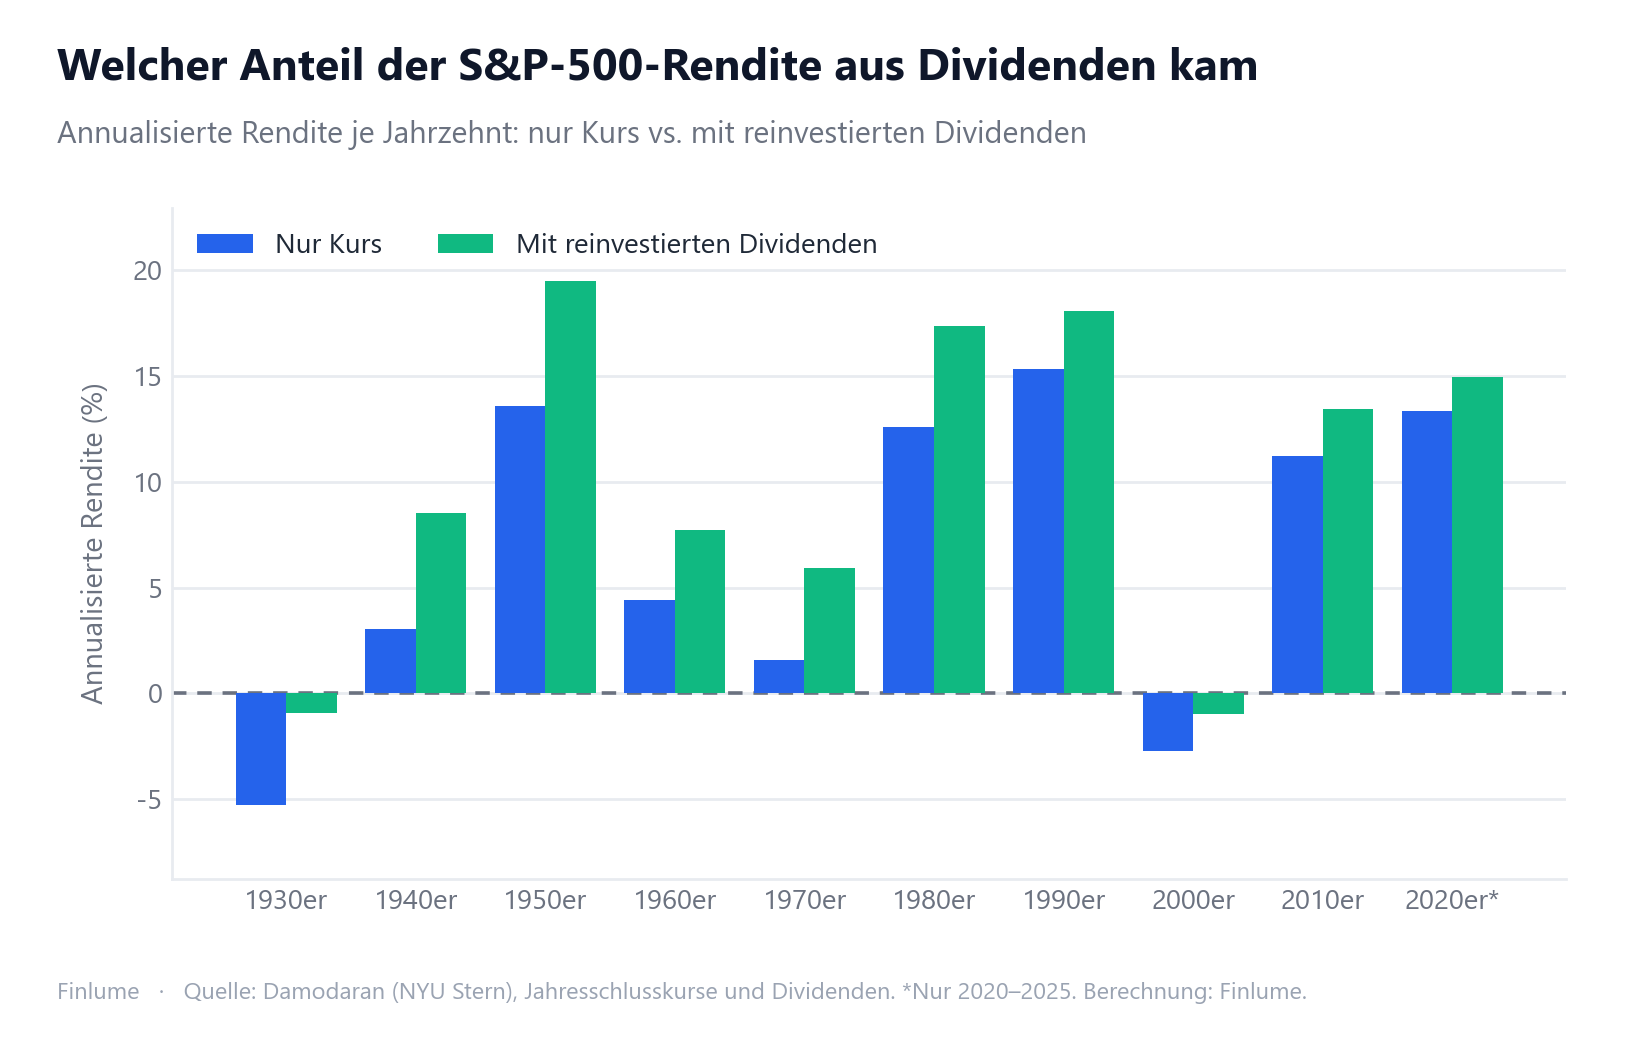
Jahrzehnt für Jahrzehnt
Alle Renditen sind annualisiert. Der „Dividendenanteil” ist der Teil der aufgezinsten nominalen Rendite, der aus Dividenden stammte (erklärt im Methodenabschnitt). Die „Dividendenrendite zu Beginn” ist die Dividendensumme des ersten Jahres geteilt durch den Indexstand am Ende des Vorjahres.
| Jahrzehnt | Dividendenrendite zu Beginn | Nur Kurs | Mit Dividenden | Dividendenanteil (nominal) | Nur Kurs, nach Inflation | Mit Dividenden, nach Inflation |
|---|---|---|---|---|---|---|
| 1930er | 3,36 % | −5,29 % | −0,92 % | n. a. (Verlust) | −3,32 % | +1,14 % |
| 1940er | 4,42 % | +3,03 % | +8,50 % | 63,5 % | −2,21 % | +2,98 % |
| 1950er | 9,13 % | +13,56 % | +19,46 % | 28,5 % | +11,09 % | +16,86 % |
| 1960er | 3,31 % | +4,39 % | +7,74 % | 42,3 % | +1,83 % | +5,09 % |
| 1970er | 3,46 % | +1,60 % | +5,92 % | 72,3 % | −5,36 % | −1,35 % |
| 1980er | 5,96 % | +12,59 % | +17,34 % | 25,8 % | +7,13 % | +11,65 % |
| 1990er | 3,49 % | +15,31 % | +18,05 % | 14,1 % | +12,03 % | +14,69 % |
| 2000er | 1,11 % | −2,72 % | −0,95 % | n. a. (Verlust) | −5,12 % | −3,39 % |
| 2010er | 2,04 % | +11,22 % | +13,44 % | 15,6 % | +9,31 % | +11,48 % |
| 2020–2025 | 1,76 % | +13,33 % | +14,92 % | 10,0 % | +9,03 % | +10,56 % |
| 1928–2025 | 5,93 %* | +6,27 % | +10,02 % | 36,3 % | +3,14 % | +6,78 % |
*Die Zeile für den Gesamtzeitraum enthält 1928–1929, die in den Jahrzehntzeilen fehlen. Ihre Anfangsrendite bezieht sich auf 1928, ein Jahr, in dem der Index um rund 38 % stieg; sie ist daher nicht mit den Jahrzehntzeilen vergleichbar.
Der gesamte Zeitraum: 388 $ oder 11.570 $
Ein Dollar im S&P 500 wuchs von Ende 1927 bis Ende 2025 allein über den Kurs auf 387,63 $. Mit jeder reinvestierten Dividende wurden daraus 11.570,09 $ – rund 30-mal so viel.
Der jährliche Abstand wirkt bescheiden: 10,02 % gegenüber 6,27 %, also 3,75 Prozentpunkte. Über 98 Jahre aufgezinst ist das der Unterschied zwischen 388 $ und 11.570 $.
Nach Inflation zählen Dividenden noch mehr. Der Kursindex allein legte real 3,14 % pro Jahr zu, mit Dividenden 6,78 %. Dividenden machten 52,9 % der realen Rendite aus – mehr als die Hälfte des Kaufkraftzuwachses stammte aus reinvestierten Erträgen, nicht aus steigenden Kursen.
Dividenden federten die schwachen Jahrzehnte ab
Die Tabelle zeigt ein klares Muster. Dividenden trugen anteilig am meisten bei, wenn die Kurse am wenigsten leisteten. Immun gegen schlechte Zeiten waren sie nicht – die gezahlten Dividenden fielen zwischen 1929 und 1933 um etwa die Hälfte und 2009 um etwa ein Fünftel –, aber sie kamen weiter an, als sich die Kurse nicht erholten.
- 1930er und 2000er. Der Kursindex fiel in beiden Jahrzehnten. Dividenden waren der einzige positive Beitrag und verringerten den Verlust von −5,29 % auf −0,92 % pro Jahr in den 1930ern und von −2,72 % auf −0,95 % in den 2000ern.
- 1930er, nach Inflation. Die Verbraucherpreise fielen Anfang der 1930er, deshalb gewann ein Anleger, der Dividenden reinvestierte, im Jahrzehnt der Depression tatsächlich Kaufkraft: +1,14 % pro Jahr, gegenüber −3,32 % für den Kursindex allein. Denselben Effekt für den Crash von 1929 behandeln wir in Erholung nach dem Crash: Inflation und Dividenden.
- 1940er. Nach Inflation verlor der Kursindex 2,21 % pro Jahr. Mit Dividenden brachte dasselbe Jahrzehnt +2,98 %. Dividenden machten aus einem realen Verlust einen realen Gewinn.
- 1970er. Dividenden machten 72,3 % der nominalen Rendite aus. Nach Inflation verloren beide Messgrößen weiter Geld, doch der Verlust mit Dividenden (−1,35 % pro Jahr) betrug ein Viertel des reinen Kursverlusts (−5,36 %).
In den starken Jahrzehnten – den 1950ern, 1980ern und 1990ern – leisteten die Kurse den Großteil der Arbeit, und der Dividendenanteil sank auf 14,1 % bis 28,5 %, auch wenn die Dividenden selbst in den 1950ern und 1980ern noch mehr als 4 % pro Jahr beisteuerten.
Warum der Dividendenanteil geschrumpft ist
In den 1990ern, 2010ern und 2020ern, als die Kurse stiegen, machten Dividenden nur 10,0 % bis 15,6 % der Rendite aus. (In den 2000ern, als die Kurse fielen, waren sie wieder der einzige positive Beitrag.) Die Arithmetik hinter dem schrumpfenden Anteil ist die Dividendenrendite zu Beginn. Sie lag zu Beginn der 1950er bei 9,13 %, zu Beginn der 1980er bei 5,96 % und zu Beginn der 2000er bei nur 1,11 %. Wenn Dividenden nur einen kleinen Bruchteil des gezahlten Kurses ausmachen, können sie auch nur einen kleinen Bruchteil der Rendite ausmachen.
Die Renditen sanken, weil die Kurse schneller stiegen als die Dividenden – durch höhere Bewertungen und niedrigere Ausschüttungsquoten. Ein oft genannter Grund ist, dass US-Unternehmen heute mehr ihres Geldes über Aktienrückkäufe zurückgeben, die den Kurs je Aktie erhöhen, statt eine Dividende zu zahlen. Damit würde ein Teil des „Ertrags” auf die reine Kursseite wandern. Dieser Datensatz erfasst Dividenden und Kurse, keine Rückkäufe; er kann also nicht messen, wie viel der Verschiebung dadurch erklärt wird.
Wenn Sie zwischen dividendenorientiertem und wachstumsorientiertem Investieren abwägen, lesen Sie Dividenden- vs. Wachstumsinvestieren (engl.) und Wie Dividendenreinvestition den Zinseszins nutzt (engl.). Was die tatsächlichen S&P-500-Dividenden bei einer Einmalanlage ab einem beliebigen Jahr ausgeschüttet hätten, zeigt der historische Modus des Dividendenrechners.
Methode, Quellen und warum es für „den Dividendenanteil” mehr als eine Antwort gibt
Jede Zahl dieser Seite wird von einem Skript im Repository der Seite berechnet (scripts/build-dividend-share.py); der resultierende Datensatz liegt eingecheckt daneben.
Quellen
- Kurse und Dividenden – Aswath Damodaran, NYU Stern,
histretSP.xls: Jahresend-Schlussstand des S&P 500 und jährlich gezahlte Dividenden, 1927–2025. Die Gesamtrendite ist (Jahresend-Kurs + Dividenden) ÷ Jahresend-Kurs des Vorjahres − 1; sie stimmt exakt mit der veröffentlichten Gesamtrenditespalte der Datei überein. Die Kursrendite verwendet nur die Jahresend-Kurse. - Inflation – US Bureau of Labor Statistics, CPI-U (Reihe CUUR0000SA0), Dezember zu Dezember.
Zwei Arten, „den Anteil” zu messen
„Welcher Anteil der Rendite stammte aus Dividenden?” klingt, als gäbe es eine einzige Antwort. Es gibt mindestens zwei.
- Einfache Differenz. 3,75 Punkte von 10,02 % sind 37,4 % der nominalen Rendite; nach Inflation 53,7 %.
- Aufgezinst (in der Tabelle verwendet). Renditen multiplizieren sich, statt sich zu addieren. Wir zerlegen deshalb die Gesamtrendite als (1 + gesamt) = (1 + Kursrendite) × (1 + Dividendenbeitrag) und messen jeden Teil auf logarithmischer Skala. Das ergibt 36,3 % nominal und 52,9 % nach Inflation.
Beide Methoden liegen für den Gesamtzeitraum nah beieinander, können innerhalb eines einzelnen Jahrzehnts aber stärker abweichen. Auch Zahlen, die Sie anderswo lesen, variieren je nach gewähltem Start- und Endjahr. Ist die Kursrendite negativ oder die Gesamtrendite null oder negativ, liegt der Anteil über 100 % oder unter null und verliert seine Aussagekraft. Die Tabelle kennzeichnet diese Zeilen mit „n. a. (Verlust)”. Nach Inflation trifft das auf die 1930er, 1940er, 1970er und 2000er zu; die Tabelle zeigt deshalb reale Renditen, aber keinen realen Anteil je Jahrzehnt. Für den Gesamtzeitraum beträgt der reale Anteil 52,9 %.
Was diese Zahlen unterstellen
- Dividenden werden einmal jährlich zum Jahresend-Kurs reinvestiert, so wird Damodarans Gesamtrendite gebildet. Würde jede Quartalszahlung sofort reinvestiert, änderten sich die Ergebnisse leicht.
- Keine Steuern und keine Gebühren. In einem steuerpflichtigen Konto wäre die Dividendenspalte niedriger.
- Ein Index, nicht immer ein investierbarer Fonds. Damodaran weist darauf hin, dass der S&P 500 1957 geschaffen wurde und frühere Jahre mit anderen Indizes großer Unternehmen aufgefüllt sind. Der erste Indexfonds für Privatanleger erschien 1976.
- US-Markt, US-Inflation, 2020er nur teilweise. Die Zeile der 2020er umfasst nur 2020–2025.
- Geschichte, keine Prognose. Das sind vergangene Ergebnisse eines einzigen Index. Ein 98-Jahres-Durchschnitt verbirgt Jahrzehnte mit Verlusten, und nichts davon sagt künftige Renditen voraus.
Zusammenfassung
- Von 1928 bis 2025 erzielte der S&P 500 mit reinvestierten Dividenden 10,02 % pro Jahr, allein über den Kurs 6,27 %.
- 1 $ wurde mit Dividenden zu 11.570,09 $ und ohne zu 387,63 $ – rund 30-mal so viel.
- Dividenden machten 36,3 % der nominalen und 52,9 % der Rendite nach Inflation aus.
- Dividenden waren am wichtigsten, wenn die Kurse am wenigsten leisteten: Sie waren in den 1930ern und 2000ern der einzige positive Beitrag und in den 1970ern 72,3 % der nominalen Rendite.
- In den steigenden Jahrzehnten seit 1990 (den 1990ern, 2010ern und 2020ern) machten Dividenden nur 10,0 % bis 15,6 % der Rendite aus, da die Anfangsrenditen auf 1,76 % bis 3,49 % fielen.
- „Der Dividendenanteil” hängt von Methode und Zeitraum ab; diese Zahlen unterstellen volle Reinvestition ohne Steuern.
Häufig gestellte Fragen
Welcher Anteil der S&P-500-Rendite stammt aus Dividenden?
Von 1928 bis 2025 erzielte der S&P 500 mit reinvestierten Dividenden 10,02 % pro Jahr, allein über den Kurs 6,27 % pro Jahr. Auf Basis des Zinseszinses machen Dividenden 36,3 % der nominalen und 52,9 % der Rendite nach Inflation aus. In Jahrzehnten mit steigenden Kursen reichte der Anteil von 10,0 % in 2020–2025 bis 72,3 % in den 1970ern.
Wie viel bringt die Reinvestition von Dividenden auf lange Sicht?
Ein Dollar, Ende 1927 angelegt, wuchs bis Ende 2025 mit reinvestierten Dividenden auf 11.570,09 $, allein über den Kurs auf 387,63 $ – rund 30-mal so viel. Der Abstand beträgt 3,75 Prozentpunkte pro Jahr, über 98 Jahre aufgezinst.
In welchen Jahrzehnten waren Dividenden am wichtigsten?
In Jahrzehnten, in denen die Kurse nicht vom Fleck kamen. In den 1930ern und den 2000ern fiel der Kursindex (−5,29 % und −2,72 % pro Jahr), und Dividenden waren der einzige positive Beitrag; sie verringerten den Verlust auf −0,92 % bzw. −0,95 % pro Jahr. In den 1970ern machten Dividenden 72,3 % der nominalen Rendite aus, in den 1940ern 63,5 %.
Warum haben Dividenden in den letzten Jahrzehnten an Gewicht verloren?
Weil die Dividendenrenditen niedrig waren. Zu Beginn der 1950er lag sie bei 9,13 %, zu Beginn der 2000er bei 1,11 %. In den 1990ern, 2010ern und 2020ern, als die Kurse stiegen, machten Dividenden nur 10,0 % bis 15,6 % der Rendite aus. Die Renditen sanken, weil die Kurse schneller stiegen als die Dividenden; ein oft genannter Grund ist, dass US-Unternehmen mehr Geld über Aktienrückkäufe ausschütten, die sich im Kurs statt in der Dividende zeigen. Dieser Datensatz kann beides nicht trennen.
Sind Steuern in diesen Zahlen enthalten?
Nein. Sie unterstellen, dass jede Dividende einmal jährlich vollständig reinvestiert wird, ohne Steuern und Gebühren. Steuern würden den reinvestierten Betrag verringern, der Vorteil der Reinvestition wäre in der Praxis also etwas kleiner. Wie viel, hängt von Ihrem Land und Ihrer Kontoart ab, und auch Kursgewinne werden beim Verkauf besteuert.