退職年別に見る4%ルール、1928〜1996年に資金が尽きたのは誰か
4%ルールは、老後の資金計画で最もよく引用される数字です。退職初年度に貯蓄の4%を引き出し、その後は毎年インフレに合わせて金額を増やせば、資金は30年もつはずだ、という考え方です。この数字は、歴史上のすべての退職年をテストして最悪の年を探した研究から生まれました。
ただし、それらの研究は30年前のもので、1990年代半ばまでのデータを使っています。そこで今回は、2025年までの1次データから、1928〜1996年のすべての退職年についてテストを組み直しました。1996年は、30年分の結果がそろう最後の年です。
結論から言うと、60/40のポートフォリオでは、69の退職年のうち65年で4%が30年間もちました。失敗した4年はすべて1965〜1969年の間に始まっています。退職するのに最悪だった年は、1929年ではなく1966年です。
4%が30年もった頻度
各セルは、69の退職年(1928〜1996年)のうち、引き出しが30年間まるごと続いた年の数です。ポートフォリオは毎年リバランスしています。
| 株式 / 債券 | 3.0% | 3.5% | 4.0% | 4.5% | 5.0% | 6.0% |
|---|---|---|---|---|---|---|
| 100 / 0 | 69 (100%) | 68 (98.6%) | 64 (92.8%) | 62 (89.9%) | 54 (78.3%) | 47 (68.1%) |
| 75 / 25 | 69 (100%) | 69 (100%) | 65 (94.2%) | 60 (87.0%) | 53 (76.8%) | 43 (62.3%) |
| 60 / 40 | 69 (100%) | 69 (100%) | 65 (94.2%) | 58 (84.1%) | 50 (72.5%) | 36 (52.2%) |
| 50 / 50 | 69 (100%) | 69 (100%) | 64 (92.8%) | 57 (82.6%) | 46 (66.7%) | 34 (49.3%) |
3.5%では、債券を4分の1以上含むすべてのポートフォリオが、どの退職年でももちました。4%では、69年中64〜65年がもちました。そこから先は成功率が着実に下がり、5%では60/40の退職者は69年中19年で途中で資金が尽きています。
資金が尽きなかった人にとって、4%はしばしば大きな余りを残しました。60/40で30年もった65人の中央値は、30年後に当初残高の164.3%(当初の年のドル換算)でした。30年間引き出し続けたあとで、出発時より多く残っていたことになります。(失敗した4年を0として数えると、69年全体の中央値は138.8%です。)
退職年ごとに1本の線で見る
下のグラフは、60/40のポートフォリオで、ちょうど30年間もつ最高の初年度引き出し率(SAFEMAXと呼ばれることが多い値)を、退職年ごとに示したものです。
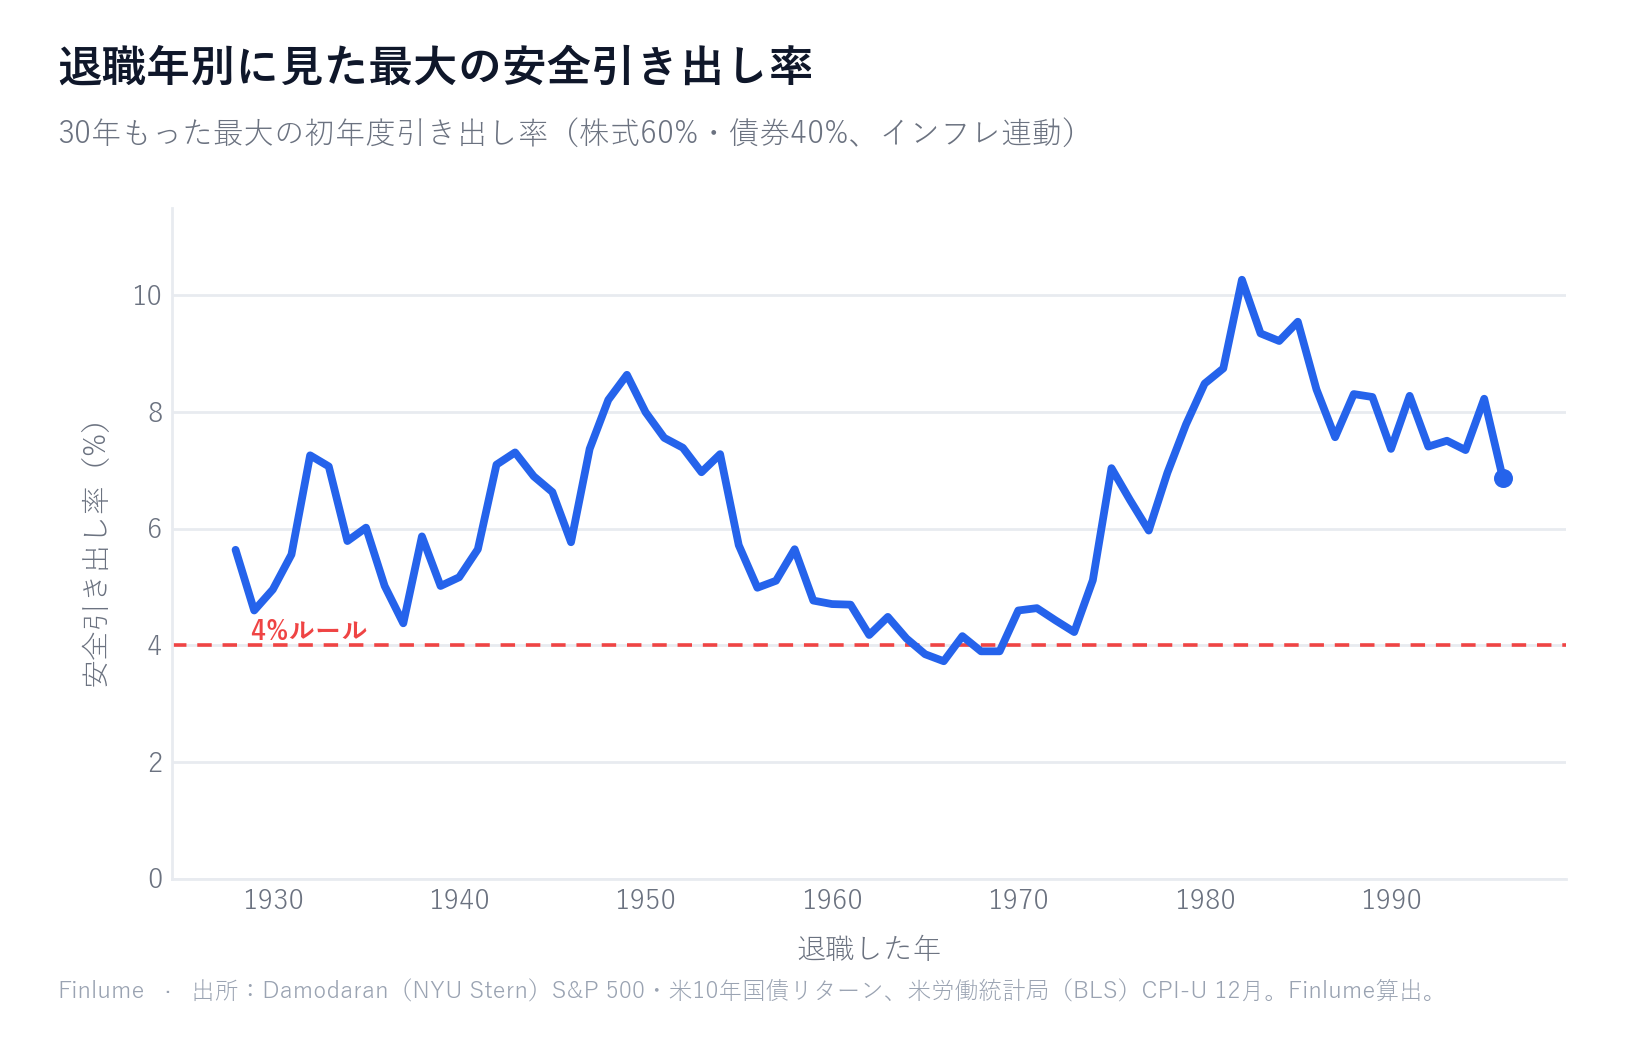
幅は大きく、1966年の退職者の3.73%から1982年の退職者の10.27%までで、中央値は6.49%です。同じ人が、同じ貯蓄、同じポートフォリオでも、仕事を辞めた年が違うだけで、約2.75倍の額を安全に使えたことになります。
これこそが4%ルールの本質です。典型的な結果ではなく、記録上ほぼ最悪の結果に相当します。大半の退職年では、4%の引き出しは使える余地を残したままでした。
なぜ1929年ではなく1966年なのか
退職するのに最悪の時期として真っ先に思い浮かぶのは世界恐慌です。しかし60/40のポートフォリオでは、勝負になりませんでした。
| 退職年 | 最高の安全率(60/40) | 最高の安全率(株式100%) | 4%の引き出し(60/40) | S&P 500の実質リターン、最初の10年 |
|---|---|---|---|---|
| 1929 | 4.60% | 3.49% | もった;52.4%が残った | 年+0.32% |
| 1937 | 4.38% | 4.55% | もった;32.6%が残った | 年−0.77% |
| 1965 | 3.85% | 4.13% | 27年後に資金が尽きた | 年−3.74% |
| 1966 | 3.73% | 3.86% | 25年後に資金が尽きた | 年−2.29% |
| 1968 | 3.90% | 3.95% | 27年後に資金が尽きた | 年−2.44% |
| 1969 | 3.90% | 3.86% | 27年後に資金が尽きた | 年−3.21% |
| 1973 | 4.23% | 4.22% | もった;23.2%が残った | 年−1.81% |
| 1982 | 10.27% | 11.07% | もった;536.0%が残った | 年+12.99% |
「残った」は、30年後の残高を当初残高に対する割合で示したもので、退職者の退職初年のドル換算です。
1929年の退職者は、記録上最悪の暴落を経験しましたが、同時に1930年代初めの消費者物価の下落も経験しました。インフレ調整後の引き出し額は、物価が下がるとドル建てでは小さくなります。また10年米国債は、株式が崩れる間も実質ベースで持ちこたえました。60/40のポートフォリオなら、この退職者は4.60%を引き出してももったのです。
1966年の退職者が直面したのは、もっとゆっくりした、より悪い状況でした。最初の10年間で、S&P 500はインフレ調整後で年2.29%下落しました。10年米国債もインフレ率に届かず(1966〜1975年の実質で年約−1.94%、金利上昇で1967年と1969年は名目でも損失)、しかも引き出し額は、急速に上がる物価に合わせて毎年増えていきました。1929年ほど激しく崩れたものは何もありません。打撃になったのは、最初の10年間の実質リターンがマイナスだったことです。その時期はポートフォリオが最も大きく、引き出しが最も長く複利で効いてくる時期でした。
このように、退職直後に実質リターンが悪いパターンが**リターンの順序リスク(シーケンス・オブ・リターンズ・リスク)**であり、表の最後の列に表れています。60/40では、4%で失敗した退職年はすべて、最初の10年の株式の実質リターンがマイナスでした。ただし、マイナスの10年がすべて失敗したわけではなく、1937年と1973年はもちました。最初の10年が年+12.99%だった1982年の退職者は、10.27%を使えました。
株式100%では順位が変わり、1929年が最悪の年(3.49%)になります。暴落を和らげる債券がなかったからです。債券は、デフレ型の暴落には効きましたが、インフレには効きませんでした。インフレ局面での債券と現金の成績については、株式・債券・現金の保有期間別リターンをご覧ください。
まだ30年に達していない退職者
1997年以降に退職した人は、まだ30年を終えていないため、上の表には含まれていません。4%・60/40の場合の2025年末時点の状況を、退職初年のドル換算で示します。
| 退職年 | これまでの年数 | 残高 |
|---|---|---|
| 1997 | 29 | 当初の187.1% |
| 1998 | 28 | 当初の122.4% |
| 1999 | 27 | 当初の71.2% |
| 2000 | 26 | 当初の64.9% |
2000年の退職者は、最初の10年に2度の大きな暴落が来る直前に退職しました。26年たった今も、実質で当初残高の64.9%が残っています。残り4回の引き出しは、同じ退職初年のドル換算で約16%になり、これは今後のリターンを考慮する前の数字です。最後までもつかどうかは、過去のデータでは決められません。
方法、出典、有名な研究と数字が違う理由
このページのすべての数値は、サイトのリポジトリにあるスクリプト(scripts/build-withdrawal-by-year.py)で計算したもので、その結果のデータセットもすぐ隣にコミットされています。
出典
- リターン — Aswath Damodaran、NYU Stern、
histretSP.xls:S&P 500(配当込み)と10年米国債の年間トータルリターン、1928〜2025年。 - インフレ — 米労働統計局(BLS)、CPI-U(系列 CUUR0000SA0)、12月から12月。
ルール(すべての退職年で共通)
- 退職年の1月1日に100で開始します。初年度の引き出し額(引き出し率×100)を年初に引き出します。
- 残りにその年のリターンを反映し、目標の比率にリバランスします。
- 翌年以降の1月ごとに、前年のインフレ率で引き出し額を増やして、再び引き出します。
- 「もった」とは、30回の引き出しがすべて満額で行われたことを指します。手数料も税金も考慮していません。
- 「債券」は、Damodaranの10年米国債系列で、利回りから推計した満期一定の値であり、実在する債券ファンドのリターンではありません。
トリニティ・スタディやベンゲン氏と同じにならない理由
安全引き出し率の歴史のページでは、4%ルールの土台となった2つの研究を紹介しています。今回の数字はそれらに近いものの同一ではなく、その違いを明記しておく価値があります。
- ベンゲン氏(1994年)は、中期米国債を用いた50/50のポートフォリオで、最悪ケースの率を4.15%としました。10年米国債を使った今回の50/50の最悪ケースは3.67%(1966年)です。この差は、債券の満期の違いによる部分と、データや時期の扱いの違いによる部分があるのかもしれませんが、どちらが効いているかは検証していません。
- トリニティ・スタディ(1998年)は、社債と1926〜1995年のデータを用いて、50/50・30年で4%の成功率を95%としました。今回は92.8%(69年中64年)です。トリニティの期間にほぼ相当する1928〜1965年の退職に限ると94.7%(38年中36年)になります。つまり差の大半は、30年後の終点がトリニティのデータ終了後になる1966〜1969年の退職者を加えたことによるものです。
- 最悪の年。 ベンゲン氏の最悪ケースは一般に1968年とされ、1966年とする資料もあります。今回のデータでは1966年が最悪で、1968年と1969年(3.90%)がそれに次ぎます。
このページが扱っていないこと
- 30年を超える退職期間。 55歳で退職する人は、40年必要になるかもしれません。
- 柔軟な支出。 実際の退職者は悪い年のあとに支出を減らしますが、ここでテストしたルールは決して減らしません。
- 手数料、税金、その他の資産。 今回のデータでは、年1%の手数料があると、最悪の年の60/40の率は3.73%から3.31%に下がり、4%の成功は69年中65年から59年に減ります。
- 他の国。 これは米国株、米国債、米国のインフレです。他の国の歴史には戦争、ハイパーインフレ、低いリターンが含まれ、米国の記録は一般に恵まれたものと見られています。
- 重なり合う期間。 69の退職年は30年間の経路の大半を共有しているため、「69年中65年」は、見かけよりはるかに少ない数の独立したテストにすぎません。
- 将来。 これは過去の米国の結果です。現在の債券利回りやバリュエーションは、記録上のどの年とも異なります。
ご自身の数字で試すには、4%ルール計算ツールまたは退職後の引き出し計算ツールをご利用ください。
まとめ
- 60/40・毎年リバランスで、インフレ調整した4%の引き出しは、1928〜1996年の69年中65年で30年間もちました。
- 失敗した4年は1965年、1966年、1968年、1969年の退職で、最悪は1966年(最高の安全率は3.73%)でした。
- 最高の安全率は**3.73%から10.27%まで幅があり、中央値は6.49%**です。4%ルールは、典型的な年ではなく最悪の年を反映しています。
- バランス型のポートフォリオでは、1929年は最悪の年ではありませんでした(4.60%)。物価の下落と債券が支えたためです。株式100%では最悪でした(3.49%)。
- 60/40では、失敗した退職年はすべて、最初の10年の株式の実質リターンがマイナスでした。これはリターンの順序リスクであり、インフレがそれを悪化させます。
- 今回の数字はベンゲン氏(4.15%)やトリニティ(95%)と異なります。トリニティに近い退職年に限ると、94.7%です。
- これは固定ルールの下での過去の米国データであり、予測でも計画でもありません。
よくある質問
4%ルールが失敗したことはありますか?
はい、今回のシミュレーションではありました。株式60%・10年米国債40%、毎年リバランスという条件で、インフレ調整した4%の引き出しは、1928〜1996年の69の退職年のうち65年で30年間もちました(94.2%)。1965年、1966年、1968年、1969年に退職した人は途中で資金が尽きました。最も早く尽きたのは1966年の退職者で、資金は25年もちました。
退職するのに最悪だった年はいつですか?
1966年です。1966年の退職者が30年間もたせられた最高の引き出し率は、60/40のポートフォリオで3.73%、50/50で3.67%でした。世界恐慌の中で退職した1929年の退職者は、60/40で4.60%を引き出せました。
なぜ1966年は1929年より悪かったのですか?
主な理由はインフレです。1929年の退職者は暴落に遭いましたが、物価も下落していたため、インフレ調整後の引き出し額はドル建てで縮小し、債券も実質ベースでは持ちこたえました。1966年の退職者は、S&P 500がインフレ調整後で年−2.29%だった10年間に、物価とともに上がり続ける引き出しを続けることになりました。ただし株式100%の場合は、1929年が最悪の年です(3.49%)。
典型的な安全引き出し率はどれくらいでしたか?
69の退職年すべてで見ると、60/40のポートフォリオにおける最高安全率の中央値は6.49%で、最小は3.73%(1966年)、最大は10.27%(1982年)でした。4%ルールを決めているのは典型的な年ではなく、最悪の数年です。
この数字はトリニティ・スタディやベンゲン氏の結果とどう違いますか?
前提が異なります。ベンゲン氏の1994年の研究は中期米国債を用いて4.15%を導き、トリニティ・スタディは社債と1926〜1995年のデータを用いました。本ページは10年米国債、12月から12月のCPI、2025年までのデータを使っています。4%引き出しの50/50での成功率は92.8%ですが、トリニティの期間にほぼ相当する1928〜1965年の退職に限ると94.7%で、同研究の95%に近い値です。
今から退職する人にとって4%は安全ですか?
このデータでは答えられません。示しているのは、ある一組のルールの下で過去の米国の退職者に何が起きたかだけです。将来のリターン、現在の債券利回り、手数料、税金、30年を超える退職期間、柔軟な支出のいずれによっても、答えは変わります。