은퇴 연도별로 본 4% 룰, 누가 돈이 바닥났나 (1928~1996)
4% 룰은 은퇴 설계에서 가장 많이 인용되는 숫자입니다. 첫해에 저축의 4%를 인출하고, 이후 매년 물가만큼 금액을 올리면 자산이 30년을 버틴다는 규칙입니다. 이 숫자는 역사상 모든 은퇴 연도를 시험해 최악의 해를 찾아낸 연구에서 나왔습니다.
그 연구들은 30년 전 것이고 데이터도 1990년대 중반에서 끝납니다. 그래서 2025년까지의 1차 원자료로 시험을 다시 만들었습니다. 대상은 1928년부터 1996년까지의 모든 은퇴 연도입니다. 1996년이 30년 결과가 온전히 나오는 마지막 해이기 때문입니다.
결론부터 말씀드리면 이렇습니다. 60/40 포트폴리오에서 4%는 은퇴 연도 69개 중 65개에서 30년을 버텼습니다. 실패한 4개는 모두 1965~1969년에 시작했습니다. 은퇴하기 가장 나빴던 해는 1929년이 아니라 1966년이었습니다.
4%가 30년을 버틴 횟수
각 칸은 1928~1996년 은퇴 연도 69개 중 인출이 30년을 온전히 버틴 해의 수입니다. 포트폴리오는 매년 리밸런싱합니다.
| 주식 / 채권 | 3.0% | 3.5% | 4.0% | 4.5% | 5.0% | 6.0% |
|---|---|---|---|---|---|---|
| 100 / 0 | 69 (100%) | 68 (98.6%) | 64 (92.8%) | 62 (89.9%) | 54 (78.3%) | 47 (68.1%) |
| 75 / 25 | 69 (100%) | 69 (100%) | 65 (94.2%) | 60 (87.0%) | 53 (76.8%) | 43 (62.3%) |
| 60 / 40 | 69 (100%) | 69 (100%) | 65 (94.2%) | 58 (84.1%) | 50 (72.5%) | 36 (52.2%) |
| 50 / 50 | 69 (100%) | 69 (100%) | 64 (92.8%) | 57 (82.6%) | 46 (66.7%) | 34 (49.3%) |
3.5%에서는 채권이 4분의 1 이상인 포트폴리오라면 모든 은퇴 연도에서 버텼습니다. 4%에서는 69개 중 64~65개가 버텼습니다. 그 위로는 성공률이 꾸준히 내려갑니다. 5%에서 60/40 은퇴자는 69개 중 19개 연도에서 자산이 일찍 바닥났습니다.
바닥나지 않은 경우에는 4%가 자산을 꽤 많이 남겼습니다. 버틴 60/40 은퇴자 65명 중 중앙값은 30년 뒤 시작 연도 달러 기준으로 **시작 잔액의 164.3%**를 갖고 있었습니다. 30년 동안 인출했는데도 처음보다 많습니다. (실패한 4개를 0으로 세면 69개 전체의 중앙값은 138.8%입니다.)
은퇴 연도마다 선 하나
차트는 각 은퇴 연도에 대해, 60/40 포트폴리오로 정확히 30년을 버틸 수 있었던 첫해 최고 인출률(흔히 SAFEMAX라고 부릅니다)을 보여줍니다.
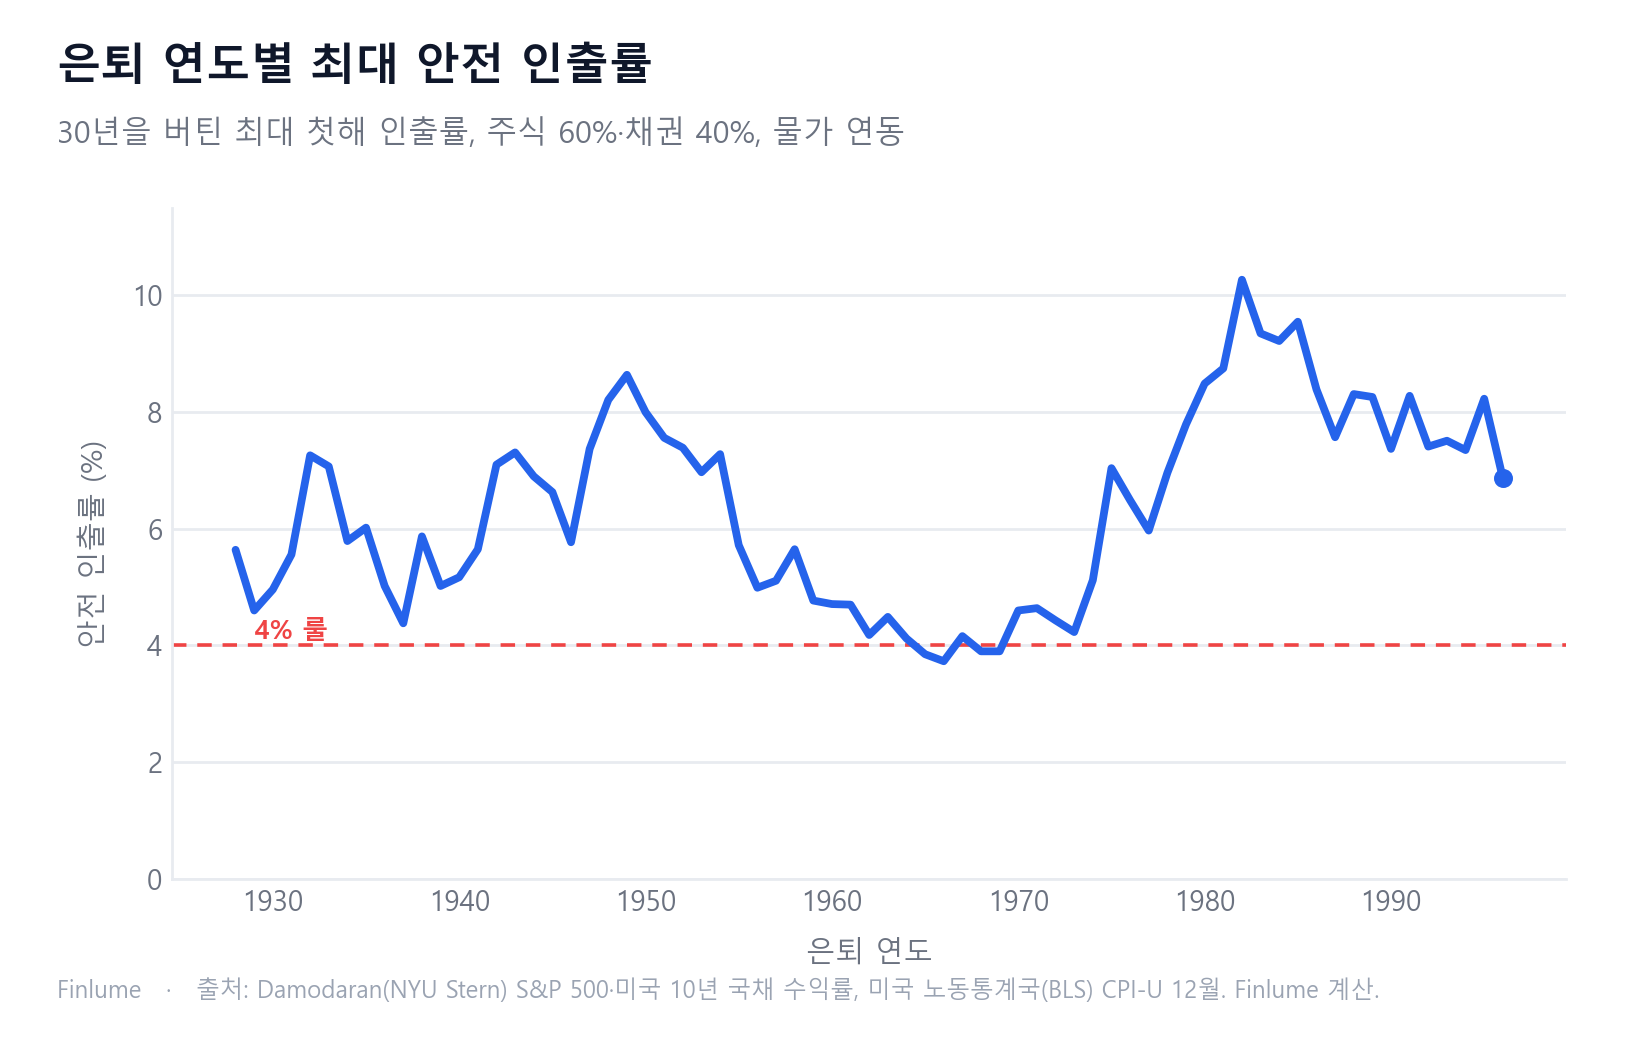
범위가 넓습니다. 1966년 은퇴자의 3.73%에서 1982년 은퇴자의 10.27%까지, 중앙값은 6.49%입니다. 같은 사람이 같은 저축과 같은 포트폴리오로도, 일을 그만둔 해가 언제냐에 따라 약 2.75배를 안전하게 쓸 수 있었다는 뜻입니다.
이것이 4% 룰의 진짜 내용입니다. 전형적인 결과가 아니라 기록상 거의 최악의 결과입니다. 대부분의 은퇴 연도에서 4% 인출은 쓸 수 있는 돈을 남겨 두는 셈이었습니다.
왜 1929년이 아니라 1966년인가
은퇴하기 가장 나쁜 시기로는 대공황이 먼저 떠오릅니다. 하지만 60/40 포트폴리오에서는 상대가 되지 않았습니다.
| 은퇴 연도 | 최고 안전 인출률 (60/40) | 최고 안전 인출률 (주식 100%) | 4% 인출 (60/40) | S&P 500 실질 수익률, 첫 10년 |
|---|---|---|---|---|
| 1929 | 4.60% | 3.49% | 유지됨, 52.4% 남음 | 연 +0.32% |
| 1937 | 4.38% | 4.55% | 유지됨, 32.6% 남음 | 연 −0.77% |
| 1965 | 3.85% | 4.13% | 27년 만에 소진 | 연 −3.74% |
| 1966 | 3.73% | 3.86% | 25년 만에 소진 | 연 −2.29% |
| 1968 | 3.90% | 3.95% | 27년 만에 소진 | 연 −2.44% |
| 1969 | 3.90% | 3.86% | 27년 만에 소진 | 연 −3.21% |
| 1973 | 4.23% | 4.22% | 유지됨, 23.2% 남음 | 연 −1.81% |
| 1982 | 10.27% | 11.07% | 유지됨, 536.0% 남음 | 연 +12.99% |
“남음”은 30년 뒤 잔액을 시작 잔액에 대한 백분율로 나타낸 것이며, 은퇴자의 시작 연도 달러 기준입니다.
1929년 은퇴자는 기록상 최악의 폭락을 겪었지만, 1930년대 초 소비자 물가가 떨어지는 시기도 함께 겪었습니다. 물가 연동 인출액은 물가가 내리면 명목 금액이 줄어들고, 10년물 국채는 주식이 무너지는 동안 실질 기준으로 버텼습니다. 60/40 포트폴리오였다면 이 은퇴자는 4.60%를 인출하고도 버틸 수 있었습니다.
1966년 은퇴자가 만난 것은 더 느리고 더 나쁜 상황이었습니다. S&P 500은 첫 10년 동안 물가 조정 후 연 2.29%씩 손실을 냈고, 10년물 국채도 물가보다 덜 벌었습니다(1966~1975년 실질 기준 연 약 −1.94%, 금리가 오르면서 1967년과 1969년에는 명백한 손실). 게다가 인출액은 매년 빠르게 오르는 물가를 따라 올라갔습니다. 1929년만큼 세게 무너진 것은 없었습니다. 피해는 은퇴 초기 10년의 마이너스 실질 수익률에서 나왔습니다. 그때는 포트폴리오가 가장 크고 인출액이 복리로 불어날 시간이 가장 길기 때문입니다.
은퇴 초기에 실질 수익률이 나쁜 이 패턴이 수익률 순서 리스크이고, 표의 마지막 열에 그대로 드러납니다. 60/40에서 4%로 실패한 은퇴 연도는 모두 첫 10년의 실질 주식 수익률이 마이너스였습니다. 다만 그런 10년이 모두 실패한 것은 아니어서 1937년과 1973년은 버텼습니다. 첫 10년이 물가 조정 후 연 +12.99%였던 1982년 은퇴자는 10.27%를 쓸 수 있었습니다.
주식 100%에서는 순위가 바뀝니다. 폭락을 받쳐 줄 채권이 없으니 1929년이 최악의 해(3.49%)가 됩니다. 채권은 디플레이션형 폭락은 막아 주었지만 인플레이션은 막아 주지 못했습니다. 인플레이션 시기에 채권과 현금이 어땠는지는 보유 기간별 주식·채권·현금 비교에서 볼 수 있습니다.
아직 30년이 지나지 않은 은퇴자들
1997년 이후 은퇴한 사람들은 아직 30년을 채우지 못해서 위 표에 들어 있지 않습니다. 4%, 60/40 포트폴리오 기준으로 2025년 말 시점의 상황은 다음과 같습니다(시작 연도 달러 기준).
| 은퇴 연도 | 지금까지 경과 연수 | 남은 잔액 |
|---|---|---|
| 1997 | 29 | 시작의 187.1% |
| 1998 | 28 | 시작의 122.4% |
| 1999 | 27 | 시작의 71.2% |
| 2000 | 26 | 시작의 64.9% |
2000년 은퇴자는 첫 10년 동안 큰 폭락 두 번을 앞두고 시작했습니다. 26년이 지난 지금도 실질 기준으로 시작 잔액의 64.9%가 남아 있습니다. 남은 인출 4번은 같은 시작 연도 달러 기준으로 이후 수익률을 빼고 약 16%를 가져갈 것입니다. 이 은퇴자가 끝까지 버티는지는 과거 데이터가 정해 줄 수 없습니다.
방법, 출처, 그리고 유명한 연구와 수치가 다른 이유
이 페이지의 모든 수치는 사이트 저장소의 스크립트(scripts/build-withdrawal-by-year.py)로 계산했고, 결과 데이터셋도 그 옆에 커밋되어 있습니다.
출처
- 수익률 — Aswath Damodaran, NYU Stern,
histretSP.xls: S&P 500(배당 포함)과 10년물 미국 국채의 연간 총수익률, 1928~2025년. - 물가 — 미국 노동통계국(BLS), CPI-U(시리즈 CUUR0000SA0), 12월 대 12월.
모든 은퇴 연도에 동일하게 적용한 규칙
- 은퇴 연도 1월 1일에 100으로 시작합니다. 첫해 인출액(인출률 × 100)은 연초에 꺼냅니다.
- 남은 금액에 그해 수익률을 적용한 뒤 목표 비중으로 리밸런싱합니다.
- 이후 매년 1월에 인출액을 전년도 물가상승률만큼 올려서 다시 꺼냅니다.
- “버텼다”는 30번의 인출을 전부 온전히 했다는 뜻입니다. 수수료와 세금은 없습니다.
- “채권”은 Damodaran의 10년물 국채 시리즈입니다. 실제 채권 펀드의 수익률이 아니라 금리로 추정한 만기 일정 기준 값입니다.
트리니티 연구·벤젠과 같지 않은 이유
안전 인출률의 역사 페이지에서는 4% 룰의 뿌리가 된 두 연구를 소개했습니다. 이 페이지의 수치는 가깝지만 똑같지는 않고, 그 차이를 밝혀 둘 만합니다.
- **벤젠(1994)**은 중기 국채를 사용한 50/50 포트폴리오에서 최악의 경우 4.15%를 얻었습니다. 10년물 국채를 쓰면 50/50의 최악의 경우는 3.67%(1966년)입니다. 이 차이에는 채권 만기가 일부 영향을 줬을 수 있고 데이터와 시점의 차이도 있을 수 있으나, 어느 쪽인지는 시험하지 않았습니다.
- **트리니티 연구(1998)**는 회사채와 1926
1995년 데이터로 50/50에서 4%의 30년 성공률 95%를 보고했습니다. 이 페이지는 92.8%(69개 중 64개)입니다. 트리니티의 기간과 비슷한 19281965년 시작 은퇴로 좁히면 94.7%(38개 중 36개)입니다. 즉 차이는 주로, 30년이 끝나는 시점이 트리니티 데이터가 끝난 뒤인 1966~1969년 은퇴자를 넣었기 때문에 생깁니다. - 최악의 해. 벤젠의 최악의 경우는 흔히 1968년으로 알려져 있고 1966년을 드는 자료도 있습니다. 이 데이터에서는 1966년이 최악이고 1968년과 1969년(3.90%)이 그 뒤를 바짝 따릅니다.
이 페이지가 다루지 않는 것
- 30년보다 긴 은퇴. 55세에 은퇴하면 40년이 필요할 수 있습니다.
- 유연한 지출. 실제 은퇴자는 나쁜 해 뒤에 지출을 줄이지만, 여기서 시험한 규칙은 절대 줄이지 않습니다.
- 수수료, 세금, 다른 자산. 이 데이터에서 연 1% 수수료는 최악의 해 60/40 인출률을 3.73%에서 3.31%로, 4% 성공을 69개 중 65개에서 59개로 낮춥니다.
- 다른 나라. 미국 주식, 미국 채권, 미국 물가만 다룹니다. 다른 나라의 역사에는 전쟁, 초인플레이션, 더 낮은 수익률이 있고, 미국의 기록은 일반적으로 유리한 편으로 평가됩니다.
- 겹치는 구간. 은퇴 연도 69개는 30년 경로 대부분을 공유하므로 “69개 중 65개”는 보기보다 독립적인 시험의 수가 훨씬 적습니다.
- 미래. 과거 미국의 결과입니다. 오늘의 채권 수익률과 밸류에이션은 기록 속 어느 한 해와도 다릅니다.
본인 숫자로 시험해 보려면 4% 룰 계산기나 은퇴 인출 계산기를 사용해 보세요.
핵심 정리
- 60/40, 매년 리밸런싱에서 물가 조정 4% 인출은 1928~1996년 은퇴 연도 69개 중 65개에서 30년을 버텼습니다.
- 실패한 4개는 1965년, 1966년, 1968년, 1969년에 시작했고, 최악은 1966년(최고 안전 인출률 3.73%)이었습니다.
- 최고 안전 인출률은 **3.73%에서 10.27%**까지 분포했고 중앙값은 **6.49%**입니다. 4% 룰은 평범한 해가 아니라 최악의 해들을 반영합니다.
- 균형 포트폴리오에서는 1929년이 최악이 아니었습니다(4.60%). 물가 하락과 채권이 완충했기 때문입니다. 주식 100%에서는 최악이었습니다(3.49%).
- 60/40에서 실패한 은퇴 연도는 모두 첫 10년의 실질 주식 수익률이 마이너스였습니다. 인플레이션이 더 악화시킨 수익률 순서 리스크입니다.
- 이 수치는 벤젠(4.15%), 트리니티(95%)와 다릅니다. 트리니티와 비슷한 은퇴 연도로 좁히면 94.7%입니다.
- 이는 고정된 규칙 아래에서의 과거 미국 데이터이며, 예측도 계획도 아닙니다.
자주 묻는 질문
4% 룰이 실패한 적이 있나요?
네, 이번 시뮬레이션에서는 있었습니다. 주식 60%와 10년물 미국 국채 40%를 매년 리밸런싱하고 물가에 맞춰 조정하는 4% 인출은, 1928~1996년 은퇴 연도 69개 중 65개에서 30년을 버텼습니다(94.2%). 1965년, 1966년, 1968년, 1969년에 은퇴한 사람은 자산이 일찍 바닥났습니다. 가장 빨랐던 것은 1966년 은퇴자로, 자산이 25년 동안 유지됐습니다.
은퇴하기 가장 나빴던 해는 언제인가요?
1966년입니다. 1966년 은퇴자가 30년을 버틸 수 있었던 최고 인출률은 60/40 포트폴리오에서 3.73%, 50/50에서 3.67%였습니다. 대공황 한복판에 은퇴한 1929년 은퇴자는 60/40에서 4.60%를 인출할 수 있었습니다.
왜 1966년이 1929년보다 나빴나요?
주로 인플레이션 때문입니다. 1929년 은퇴자는 폭락을 겪었지만 물가도 함께 내려서, 물가 연동 인출액은 명목 금액으로 줄어들었고 채권은 실질 기준으로 버텼습니다. 1966년 은퇴자는 S&P 500이 물가 조정 후 연 −2.29%를 기록한 10년을 겪었고, 그동안에도 인출액은 물가와 함께 계속 올랐습니다. 다만 주식 100%라면 1929년이 최악의 해였습니다(3.49%).
일반적인 안전 인출률은 얼마였나요?
은퇴 연도 69개 전체에서 60/40 포트폴리오의 최고 안전 인출률은 중앙값 6.49%였고, 3.73%(1966년)에서 10.27%(1982년)까지 분포했습니다. 4% 룰은 평범한 해가 아니라 최악의 몇 해가 정합니다.
이 수치는 왜 트리니티 연구·벤젠과 다른가요?
전제가 다르기 때문입니다. 벤젠의 1994년 연구는 중기 국채를 사용해 4.15%를 얻었고, 트리니티 연구는 회사채와 19261995년 데이터를 사용했습니다. 이 페이지는 10년물 국채, 12월 대 12월 기준 CPI, 2025년까지의 데이터를 씁니다. 4% 인출의 50/50 성공률은 92.8%이고, 트리니티의 기간과 비슷한 19281965년 시작 은퇴로 좁히면 94.7%로 트리니티의 95%에 가깝습니다.
지금 은퇴하는 사람에게도 4%는 안전한가요?
이 데이터로는 알 수 없습니다. 한 가지 규칙 아래에서 과거 미국 은퇴자에게 무슨 일이 있었는지를 보여줄 뿐입니다. 미래 수익률, 현재의 채권 수익률, 수수료, 세금, 30년보다 긴 은퇴 기간, 유연한 지출은 모두 답을 바꿀 수 있습니다.