Die 4-%-Regel nach Ruhestandsjahr 1928–1996: Wem ging das Geld aus?
Die 4-%-Regel ist die meistzitierte Zahl der Ruhestandsplanung: Im ersten Jahr entnehmen Sie 4 % Ihres Vermögens, erhöhen den Betrag danach jedes Jahr um die Inflation, und das Geld soll 30 Jahre reichen. Die Zahl stammt aus Studien, die jedes historische Ruhestandsjahr getestet und nach dem schlechtesten gesucht haben.
Diese Studien sind rund 30 Jahre alt und nutzten Daten, die Mitte der 1990er Jahre enden. Deshalb haben wir den Test aus Primärdaten bis 2025 neu aufgebaut, für jedes Ruhestandsjahr von 1928 bis 1996 – das letzte Jahr mit vollständigen 30 Jahren Ergebnissen.
Kurz gefasst: 4 % hielten mit einem 60/40-Portfolio in 65 von 69 Ruhestandsjahrgängen 30 Jahre durch. Die vier Ausfälle liegen alle zwischen 1965 und 1969. Das schlechteste Jahr für den Ruhestandsbeginn war nicht 1929, sondern 1966.
Wie oft 4 % 30 Jahre hielten
Jede Zelle zählt die Ruhestandsjahrgänge von insgesamt 69 (1928–1996), in denen die Entnahme volle 30 Jahre durchhielt. Die Portfolios werden jährlich rebalanciert.
| Aktien / Anleihen | 3,0 % | 3,5 % | 4,0 % | 4,5 % | 5,0 % | 6,0 % |
|---|---|---|---|---|---|---|
| 100 / 0 | 69 (100 %) | 68 (98,6 %) | 64 (92,8 %) | 62 (89,9 %) | 54 (78,3 %) | 47 (68,1 %) |
| 75 / 25 | 69 (100 %) | 69 (100 %) | 65 (94,2 %) | 60 (87,0 %) | 53 (76,8 %) | 43 (62,3 %) |
| 60 / 40 | 69 (100 %) | 69 (100 %) | 65 (94,2 %) | 58 (84,1 %) | 50 (72,5 %) | 36 (52,2 %) |
| 50 / 50 | 69 (100 %) | 69 (100 %) | 64 (92,8 %) | 57 (82,6 %) | 46 (66,7 %) | 34 (49,3 %) |
Bei 3,5 % hielt jedes Portfolio mit mindestens einem Viertel Anleihen in jedem Ruhestandsjahrgang durch. Bei 4 % waren es zwischen 64 und 65 von 69. Von dort an sinkt die Erfolgsquote stetig: Bei 5 % ging einem 60/40-Ruheständler in 19 von 69 Jahren das Geld vorzeitig aus.
Wer nicht scheiterte, hatte bei 4 % oft noch viel übrig. Unter den 65 60/40-Ruheständlern, deren Geld reichte, lag der Median nach 30 Jahren bei 164,3 % des Startguthabens in Dollar des Startjahres – also mehr, als sie am Anfang hatten, und das nach 30 Jahren Entnahmen. (Zählt man die vier Ausfälle als null, liegt der Median über alle 69 bei 138,8 %.)
Jedes Ruhestandsjahr, eine Linie
Das Diagramm zeigt für jedes Ruhestandsjahr die höchste Entnahmerate im ersten Jahr, die genau 30 Jahre gehalten hätte (oft SAFEMAX genannt), mit einem 60/40-Portfolio.
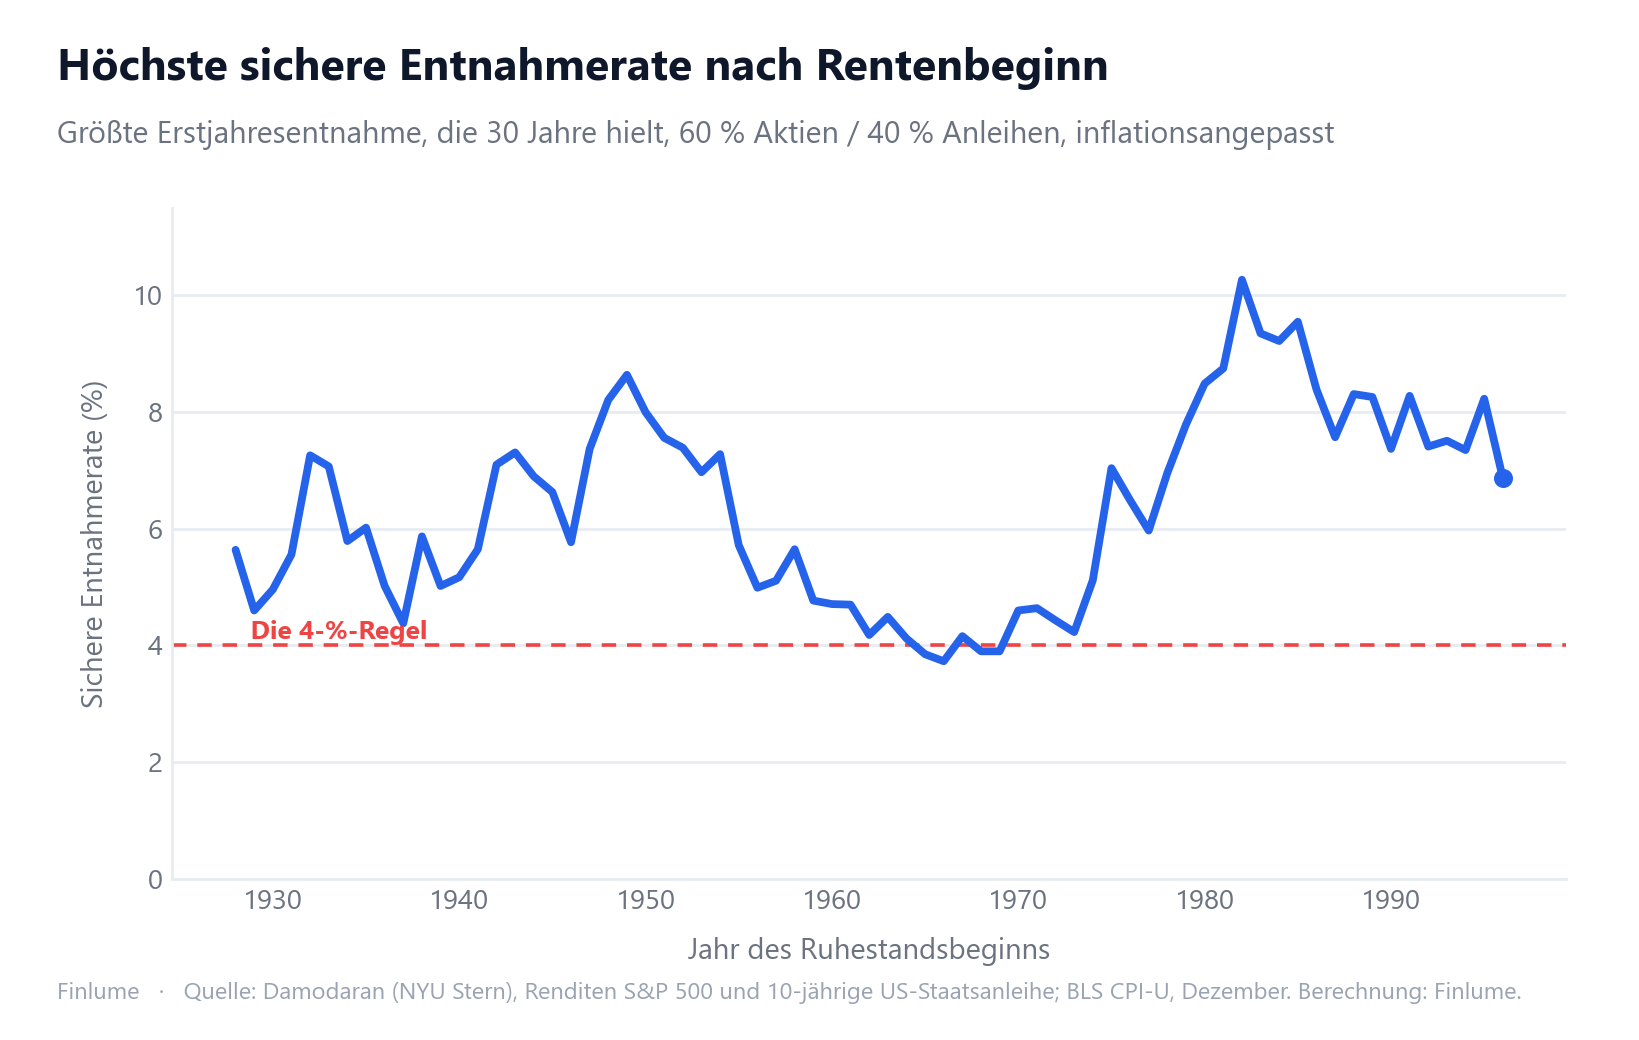
Die Spanne ist groß: von 3,73 % für den Jahrgang 1966 bis 10,27 % für den Jahrgang 1982, bei einem Median von 6,49 %. Dieselbe Person mit demselben Vermögen und demselben Portfolio hätte sicher etwa 2,75-mal so viel ausgeben können – je nachdem, in welchem Jahr sie aufgehört hat zu arbeiten.
Das ist der eigentliche Gehalt der 4-%-Regel. Sie beschreibt kein typisches Ergebnis, sondern ungefähr das schlechteste der gesamten Datenreihe. In den meisten Ruhestandsjahren ließ eine Entnahme von 4 % Geld liegen.
Warum 1966 und nicht 1929
Die Weltwirtschaftskrise ist der naheliegende Kandidat für den schlechtesten Zeitpunkt des Ruhestandsbeginns. Mit einem 60/40-Portfolio war es nicht einmal knapp.
| Ruhestandsbeginn | Höchste sichere Rate (60/40) | Höchste sichere Rate (100 % Aktien) | Entnahme von 4 % (60/40) | Reale Rendite S&P 500, erste 10 Jahre |
|---|---|---|---|---|
| 1929 | 4,60 % | 3,49 % | Hielt; 52,4 % übrig | +0,32 % pro Jahr |
| 1937 | 4,38 % | 4,55 % | Hielt; 32,6 % übrig | −0,77 % pro Jahr |
| 1965 | 3,85 % | 4,13 % | Aufgebraucht nach 27 Jahren | −3,74 % pro Jahr |
| 1966 | 3,73 % | 3,86 % | Aufgebraucht nach 25 Jahren | −2,29 % pro Jahr |
| 1968 | 3,90 % | 3,95 % | Aufgebraucht nach 27 Jahren | −2,44 % pro Jahr |
| 1969 | 3,90 % | 3,86 % | Aufgebraucht nach 27 Jahren | −3,21 % pro Jahr |
| 1973 | 4,23 % | 4,22 % | Hielt; 23,2 % übrig | −1,81 % pro Jahr |
| 1982 | 10,27 % | 11,07 % | Hielt; 536,0 % übrig | +12,99 % pro Jahr |
„Übrig“ ist das Guthaben nach 30 Jahren in Prozent des Startguthabens, in Dollar des Startjahres des Ruheständlers.
Der Jahrgang 1929 erlebte den schwersten Crash der Datenreihe, aber auch fallende Verbraucherpreise in den frühen 1930er Jahren. Eine inflationsangepasste Entnahme schrumpft in Dollar gerechnet, wenn die Preise fallen, und zehnjährige Staatsanleihen hielten sich real stabil, während die Aktien einbrachen. Mit einem 60/40-Portfolio hätte dieser Ruheständler 4,60 % entnehmen können und wäre trotzdem durchgekommen.
Der Jahrgang 1966 erlebte etwas Langsameres und Schlimmeres. Der S&P 500 verlor in den ersten zehn Jahren nach Inflation 2,29 % pro Jahr, zehnjährige Staatsanleihen brachten weniger als die Inflation (real etwa −1,94 % pro Jahr von 1966 bis 1975, mit ausgewiesenen Verlusten 1967 und 1969, als die Zinsen stiegen), und die Entnahme stieg jedes Jahr mit den rasch steigenden Preisen. Nichts brach so heftig ein wie 1929. Der Schaden entstand durch ein Jahrzehnt negativer realer Renditen gleich zu Beginn, als das Portfolio am größten war und die Entnahmen am längsten Zeit hatten, sich aufzutürmen.
Dieses Muster – schlechte reale Renditen früh im Ruhestand – ist das Sequence-of-Returns-Risiko, und es zeigt sich in der letzten Spalte. Mit 60/40 hatte jedes Ruhestandsjahr, das bei 4 % scheiterte, in seinen ersten zehn Jahren eine negative reale Aktienrendite – allerdings scheiterte nicht jedes solche Jahrzehnt: 1937 und 1973 hielten durch. Der Jahrgang 1982, dessen erstes Jahrzehnt nach Inflation +12,99 % pro Jahr brachte, hätte 10,27 % ausgeben können.
Mit 100 % Aktien ändert sich die Rangfolge: 1929 wird zum schlechtesten Jahr (3,49 %), weil keine Anleihen den Crash abfederten. Anleihen schützten vor einem deflationären Crash, nicht vor Inflation. Wie Anleihen und Bargeld in Jahrzehnten mit Inflation abschnitten, lesen Sie unter Aktien, Anleihen und Bargeld nach Haltedauer.
Ruheständler, die noch nicht 30 Jahre hinter sich haben
Wer ab 1997 in den Ruhestand ging, hat 30 Jahre noch nicht vollendet und steht deshalb nicht in der Tabelle. Ihr Stand Ende 2025 mit 4 % und einem 60/40-Portfolio, in Dollar des Startjahres:
| Ruhestandsbeginn | Bisherige Jahre | Verbleibendes Guthaben |
|---|---|---|
| 1997 | 29 | 187,1 % des Starts |
| 1998 | 28 | 122,4 % des Starts |
| 1999 | 27 | 71,2 % des Starts |
| 2000 | 26 | 64,9 % des Starts |
Der Jahrgang 2000 startete kurz vor zwei großen Crashs im ersten Jahrzehnt. Nach 26 Jahren verbleiben real noch 64,9 % des Startguthabens; die vier noch ausstehenden Entnahmen würden in denselben Dollar des Startjahres etwa 16 % kosten, vor weiteren Renditen. Ob es am Ende reicht, können vergangene Daten nicht entscheiden.
Methode, Quellen und warum unsere Zahlen von den bekannten Studien abweichen
Jede Zahl auf dieser Seite wird von einem Skript im Repository der Website berechnet (scripts/build-withdrawal-by-year.py); der daraus entstehende Datensatz liegt direkt daneben.
Quellen
- Renditen – Aswath Damodaran, NYU Stern,
histretSP.xls: jährliche Gesamtrendite des S&P 500 (inklusive Dividenden) und der zehnjährigen US-Staatsanleihe, 1928–2025. - Inflation – US Bureau of Labor Statistics, CPI-U (Serie CUUR0000SA0), Dezember zu Dezember.
Regeln, identisch für jedes Ruhestandsjahr
- Start mit 100 am 1. Januar des Ruhestandsjahres. Die Entnahme des ersten Jahres (Rate × 100) erfolgt zu Jahresbeginn.
- Die Renditen des Jahres werden auf den Rest angewendet, danach wird auf die Zielaufteilung rebalanciert.
- Jeden folgenden Januar wird die Entnahme um die Inflation des Vorjahres erhöht und erneut entnommen.
- „Hielt“ bedeutet, dass alle 30 Entnahmen vollständig erfolgten. Keine Gebühren, keine Steuern.
- „Anleihen“ ist Damodarans Serie für zehnjährige US-Staatsanleihen, eine aus Renditen abgeleitete Schätzung mit konstanter Laufzeit und nicht die Rendite eines tatsächlichen Anleihefonds.
Warum das nicht dasselbe ist wie die Trinity-Studie oder Bengen
Unsere Seite zur Geschichte der sicheren Entnahmerate zitiert die beiden Studien hinter der 4-%-Regel. Unsere eigenen Zahlen liegen nah dran, sind aber nicht identisch, und die Unterschiede sollten benannt werden:
- Bengen (1994) ermittelte für ein 50/50-Portfolio mit mittelfristigen Staatsanleihen eine Worst-Case-Rate von 4,15 %. Mit zehnjährigen Staatsanleihen liegt unser 50/50-Worst-Case bei 3,67 % (1966). Die Lücke könnte teils an der Anleihelaufzeit, teils an Unterschieden bei Daten und Zeitpunkten liegen; das haben wir nicht getestet.
- Die Trinity-Studie (1998) meldete 95 % Erfolg für 4 % mit 50/50 über 30 Jahre, mit Unternehmensanleihen und Daten von 1926 bis 1995. Bei uns sind es 92,8 % (64 von 69). Beschränkt auf Ruhestandsstarts 1928–1965, ungefähr das Zeitfenster der Trinity-Studie, sind es 94,7 % (36 von 38) – der Unterschied kommt also hauptsächlich daher, dass wir die Jahrgänge 1966–1969 hinzunehmen, deren 30 Jahre nach dem Ende der Trinity-Daten enden.
- Das schlechteste Jahr. Bengens Worst Case wird üblicherweise 1968 zugeschrieben, manche Quellen nennen 1966. In unseren Daten ist 1966 das schlechteste, dicht gefolgt von 1968 und 1969 (3,90 %).
Was das nicht abdeckt
- Ruhestände über 30 Jahre. Wer mit 55 aufhört, braucht womöglich 40 Jahre.
- Flexible Ausgaben. Echte Ruheständler sparen nach schlechten Jahren; die hier getestete Regel tut das nie.
- Gebühren, Steuern und andere Vermögenswerte. In unseren Daten senkt eine jährliche Gebühr von 1 % die Rate des schlechtesten Jahres beim 60/40-Portfolio von 3,73 % auf 3,31 % und den Erfolg bei 4 % von 65 auf 59 von 69.
- Andere Länder. Es handelt sich um US-Aktien, US-Anleihen und US-Inflation. Die Geschichte anderer Länder enthält Kriege, Hyperinflation und niedrigere Renditen, und die US-Daten gelten allgemein als günstiger Verlauf.
- Überlappende Zeitfenster. Die 69 Ruhestandsjahrgänge teilen den größten Teil ihrer 30-Jahres-Pfade, „65 von 69“ sind also weit weniger unabhängige Tests, als es aussieht.
- Die Zukunft. Das sind vergangene US-Ergebnisse. Heutige Anleiherenditen und Bewertungen unterscheiden sich von jedem einzelnen Jahr der Datenreihe.
Um Ihre eigenen Zahlen zu testen, nutzen Sie den 4-%-Regel-Rechner oder den Entnahmerechner für den Ruhestand.
Das Wichtigste in Kürze
- Mit 60/40 und jährlichem Rebalancing hielt eine inflationsangepasste Entnahme von 4 % in 65 von 69 Ruhestandsjahrgängen von 1928 bis 1996 volle 30 Jahre durch.
- Die vier Ausfälle begannen 1965, 1966, 1968 und 1969; der schlechteste war 1966 (höchste sichere Rate 3,73 %).
- Die höchste sichere Rate reichte von 3,73 % bis 10,27 %, bei einem Median von 6,49 %. Die 4-%-Regel spiegelt die schlechtesten Jahre wider, nicht das typische.
- 1929 war für ein ausgewogenes Portfolio nicht das schlechteste Jahr (4,60 %), weil fallende Preise und Anleihen es abfederten. Mit 100 % Aktien war es das schlechteste (3,49 %).
- Bei 60/40 hatte jedes gescheiterte Ruhestandsjahr eine negative reale Aktienrendite im ersten Jahrzehnt – Sequence-of-Returns-Risiko, verschärft durch Inflation.
- Unsere Zahlen weichen von Bengen (4,15 %) und der Trinity-Studie (95 %) ab; beschränkt auf Trinity-ähnliche Ruhestandsjahre liegt unser Wert bei 94,7 %.
- Das sind vergangene US-Daten unter festen Regeln, keine Prognose und kein Plan.
Häufig gestellte Fragen
Ist die 4-%-Regel jemals gescheitert?
Ja, in unserer Simulation. Bei 60 % Aktien und 40 % zehnjährigen US-Staatsanleihen, jährlich rebalanciert, hielt eine inflationsangepasste Entnahme von 4 % in 65 der 69 Ruhestandsjahrgänge von 1928 bis 1996 volle 30 Jahre durch (94,2 %). Vorzeitig aufgebraucht war das Geld bei den Startjahren 1965, 1966, 1968 und 1969. Am frühesten scheiterte der Jahrgang 1966, dessen Geld 25 Jahre reichte.
Was war das schlechteste Jahr für den Ruhestandsbeginn?
- Die höchste Entnahmerate, die für den Jahrgang 1966 30 Jahre gehalten hätte, lag bei 3,73 % mit einem 60/40-Portfolio und bei 3,67 % mit 50/50. Der Jahrgang 1929, der mitten in die Weltwirtschaftskrise hinein in den Ruhestand ging, hätte mit 60/40 sogar 4,60 % entnehmen können.
Warum war 1966 schlechter als 1929?
Vor allem wegen der Inflation. Der Jahrgang 1929 erlebte einen Crash, aber auch fallende Preise: Jede inflationsangepasste Entnahme schrumpfte in Dollar gerechnet, und Anleihen hielten sich real stabil. Der Jahrgang 1966 erlebte ein Jahrzehnt, in dem der S&P 500 nach Inflation −2,29 % pro Jahr erzielte, während die Entnahmen mit den Preisen weiter stiegen. Mit 100 % Aktien war allerdings 1929 das schlechteste Jahr (3,49 %).
Wie hoch war die typische sichere Entnahmerate?
Über alle 69 Ruhestandsjahrgänge hinweg lag die höchste sichere Rate für ein 60/40-Portfolio im Median bei 6,49 % und reichte von 3,73 % (1966) bis 10,27 % (1982). Die 4-%-Regel wird von den wenigen schlechtesten Jahren bestimmt, nicht vom typischen.
Warum weichen diese Zahlen von der Trinity-Studie und von Bengen ab?
Wegen unterschiedlicher Annahmen. Bengens Studie von 1994 kam mit mittelfristigen Staatsanleihen auf 4,15 %; die Trinity-Studie verwendete Unternehmensanleihen und Daten von 1926 bis 1995. Wir nutzen zehnjährige Staatsanleihen, den Dezember-zu-Dezember-CPI und Daten bis 2025. Unser 50/50-Ergebnis für eine Entnahme von 4 % liegt bei 92,8 % Erfolg; beschränkt auf Ruhestandsstarts 1928–1965, ungefähr das Zeitfenster der Trinity-Studie, sind es 94,7 % und damit nahe an deren 95 %.
Ist 4 % sicher für jemanden, der jetzt in den Ruhestand geht?
Diese Daten können das nicht beantworten. Sie zeigen, was vergangenen US-Ruheständlern unter einem festen Regelwerk widerfuhr. Künftige Renditen, heutige Anleiherenditen, Gebühren, Steuern, ein Ruhestand von mehr als 30 Jahren oder flexible Ausgaben würden das Ergebnis jeweils verändern.