株式・債券・現金、保有期間別に勝ったのはどれか|1928〜2025年
「長期は株式、安全は債券」。ほぼどこでも聞くこの定番アドバイスには、あまり語られない時間についての前提が2つ含まれています。「長期」とは何年なのか、そして「安全」とは何に対しての安全なのか、という点です。
このページでは、その両方を数字にします。1928年から2025年の米国の3つの資産、つまり配当込みのS&P 500、米10年国債、現金(3カ月米国債)を取り上げ、1年から30年までのすべての暦年の保有期間について、インフレ調整の前後で比較します。
先に結論です。20年間で見ると、株式は79期間中78期間で債券に勝ちました。そして同じ20年間で、債券と現金は約3分の1の期間で購買力を失いました。 「安全」かどうかは、ドルの額面で測るのか、そのドルで買えるものの量で測るのかによって大きく変わります。
なお、ここで扱うのは米国の資産と米国のインフレ率です。日本国債や預金金利の推移とは異なります。
保有期間別に見た勝者
各行は、暦年ベースの期間数を数えたものです。「勝ち」は、同じ期間で年率リターンが高かったことを指します。
| 保有年数 | 期間数 | 株式が債券に勝った | 株式が現金に勝った | 債券が現金に勝った |
|---|---|---|---|---|
| 1 | 98 | 63 (64.3%) | 66 (67.3%) | 56 |
| 5 | 94 | 72 (76.6%) | 73 (77.7%) | 66 |
| 10 | 89 | 76 (85.4%) | 76 (85.4%) | 59 |
| 20 | 79 | 78 (98.7%) | 79 (100%) | 57 |
| 30 | 69 | 69 (100%) | 69 (100%) | 50 |
勝ちの件数は、インフレ調整の前後で同じです。どの期間でも、3つの資産から同じインフレ率が差し引かれるからです。インフレは勝者を変えません。変えるのは、勝者が実際にお金を増やせたかどうかです。
1年間で見ると、株式が現金に負けたのはおよそ3年に1年でした。単年で最悪だった1931年は、インフレ調整前で−43.84%です。これが株式を持つことの日常的な体験であり、1〜2年以内に使うお金を株式に入れるべきでない理由でもあります。10年間で見ても、債券が株式に勝った期間は89期間中13期間あり、それらは固まって現れます。1928〜1931年開始の期間、1965〜1969年開始の4期間、1998〜2002年開始の5期間です。20年間では、該当は1つだけです。1929–1948年で、債券が年率3.21%、株式が年率2.37%でした。
購買力を失ったのはどれか
「安全は債券」という言い方が触れない、比較のもう半分がこちらです。
| 保有年数 | インフレで損失となった株式 | インフレで損失となった債券 | インフレで損失となった現金 |
|---|---|---|---|
| 1 | 98期間中31 (31.6%) | 98期間中42 (42.9%) | 98期間中40 (40.8%) |
| 5 | 94期間中22 (23.4%) | 94期間中37 (39.4%) | 94期間中44 (46.8%) |
| 10 | 89期間中11 (12.4%) | 89期間中33 (37.1%) | 89期間中43 (48.3%) |
| 20 | 79期間中0 | 79期間中26 (32.9%) | 79期間中28 (35.4%) |
| 30 | 69期間中0 | 69期間中23 (33.3%) | 69期間中24 (34.8%) |
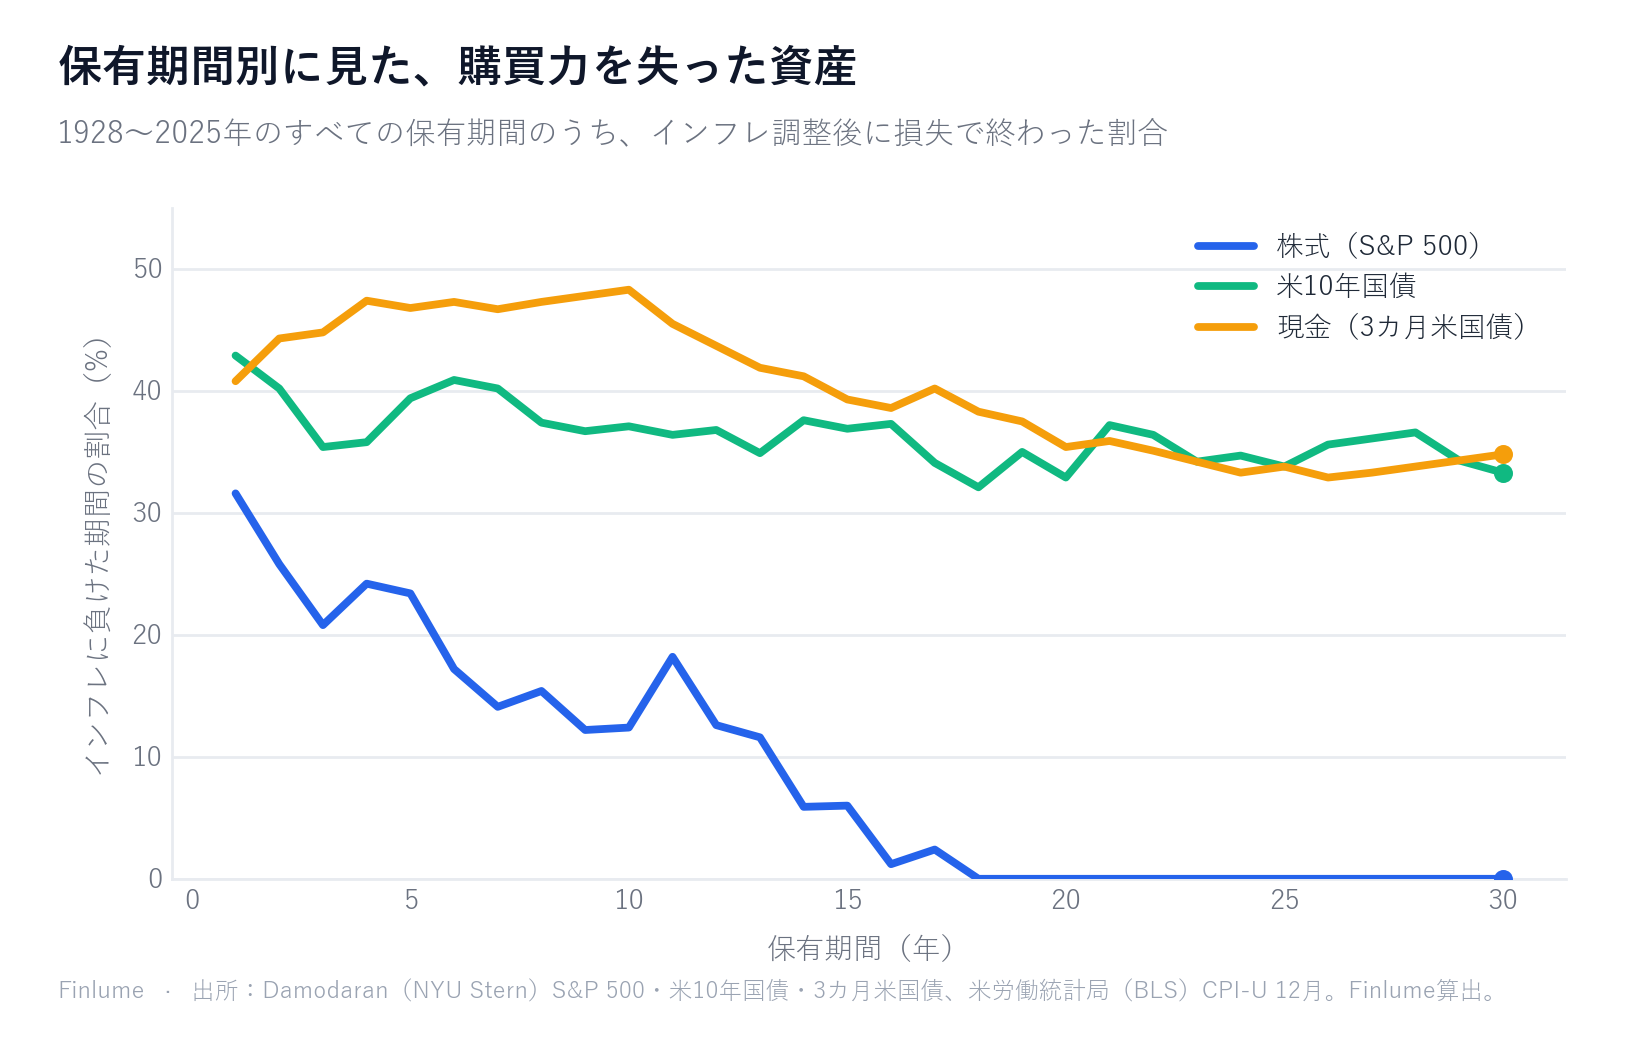
株式では、時間が購買力を失うリスクを着実に取り除いてくれました。1年の31.6%から、18年以上では0%です。一方、債券と現金では、時間はほとんど助けになりませんでした。 20年・30年の期間のおよそ3分の1が、開始時より少ない購買力で終わっています。
名目で見ると、状況は逆です。米10年国債は10年・20年・30年のどの期間もマイナスで終わらず、3カ月米国債に損失の出た年はありませんでした。これが、債券や現金が安全だと言われる意味です。明細書の数字が長く下がり続けることはありません。ただ、その数字で買えるものは減りえます。
それが起きた時期。 債券の長期の損失は、均等に散らばっていたわけではありません。損失となった20年間の債券26期間のうち1期間を除くすべてが、1933年から1965年の間に始まっています。例外は2005年開始の1期間です。最悪は**1962〜1981年で、インフレ調整後に年率−2.26%**でした。この時期は、金利の上昇(既存の債券価格を押し下げます)と1970年代の高インフレが重なっていました。30年間で最悪の債券の期間である1951–1980年も、年率1.42%の損失でした。
現金には、悪い時代が2つありました。1つ目は、1928年から1946年に始まったすべての20年間の期間です。この間、短期国債の利回りはほぼゼロ近くにとどまり(一部は戦時中の政策によるものです)、戦後に物価が跳ね上がりました。2つ目は最近です。1998年から2006年に始まった20年間の期間はすべて、現金が購買力を失いました。 2008年以降、短期金利が何年もゼロ近くにあった一方で、物価は上がり続けたためです。
債券が下落の緩衝材にならなかったとき
債券を持つ理由としてよく挙げられるのは、株式が下がるときに債券が上がるか、少なくとも横ばいを保つという点です。実際、多くの年でそうでした。しかし98年のうち14年は、インフレ調整後で株式と債券の両方が損失を出しています。1973年、1974年、1977年、1981年、2022年も含まれます。
最も鮮明だったのが2022年です。S&P 500は−18.04%、米10年国債は−17.83%で、ほぼ同じ幅でした。これはインフレ調整前の数字で、インフレを考慮すると両方がさらに悪化しました。金利の上昇が両方を同時に直撃したのです。2022年の株式の下落が回復するまでにどのくらいかかったかは、インフレと配当を考慮した暴落からの回復をご覧ください。
全期間の数字
1928〜2025年の全期間を通した年率は次のとおりです。
| インフレ調整前 | インフレ調整後 | |
|---|---|---|
| 株式(S&P 500、配当再投資) | 10.02% | 6.78% |
| 米10年国債 | 4.53% | 1.46% |
| 現金(3カ月米国債) | 3.37% | 0.33% |
インフレ調整後、現金は購買力を保つのがやっとで、それ以上ではありませんでした。98年間で年率0.33%です。債券は年率1.46%でした。実質的な成長のほぼすべては株式から生まれています。そして短期で最も深く落ち込んだのも株式でした。単年で最悪だったのは、株式が−43.84%、債券が−17.83%で、3カ月米国債はインフレ調整前で損失の出た年がありませんでした。
方法、出典、ここでの「債券」の意味
このページのすべての数値は、サイトのリポジトリにあるスクリプト(scripts/build-stocks-bonds-bills.py)で一次データから計算したもので、出力データセットもその隣にコミットしています。
出典
- リターン — Aswath Damodaran、NYU Stern、
histretSP.xls。S&P 500(配当込み)、米10年国債、3カ月米国債の1928〜2025年の年間リターンです。 - インフレ — 米国労働統計局(BLS)、CPI-U(系列 CUUR0000SA0)、12月から12月、BLSの公開APIから取得。これはS&P 500の保有期間別データのページで使っているのと同じリターン系列・インフレ系列なので、株式の数値はそちらと一致します。
これらの資産が何であり、何でないか
- 「債券」は、利回りから推計した米10年国債であり、実在の債券ファンドではありません。Damodaranは各年のリターンを、10年利回りから推計しています。クーポンに、利回りの変化から近似した価格変動を加えたものです。実際の取引の記録ではありません。満期の異なる債券ファンド、社債、手数料のかかるファンドでは、数字が違ってきます。
- 「現金」は3カ月米国債の金利であり、銀行預金ではありません。預金金利は別の経路をたどり、期間によって短期国債の金利より高いことも低いこともありました。そのため現金の数値は、普通預金に実際に付いた金利ではなく、代用として捉えてください。
- 暦年のみ、手数料・税金なし。 税金を考慮すれば、どの数値も下がります。どのくらい下がるかは、国、口座の種類、リターンが発生時に課税されるのか売却時のみなのかによって異なります。
- 重なり合う期間。 連続する期間はほとんどの年を共有しているため、「79期間中78期間」は79回の独立した検証ではありません。98年間には、重ならない20年間の期間が5つ未満しか入りません。勝率は、この1つの歴史の記述として読んでください。確率ではありません。
- 1つの国。 ここで扱うのは、米国の資産を米国のインフレ率で測ったものです。米国はこの期間で最も強い株式市場の1つでした。韓国・ドイツ・日本の投資家は為替の変動も負い、各国の債券や預金金利には別の歴史があります。
インフレ対策としてよく挙げられるもう一つの資産が金です。1971年以降、金はインフレ調整後で年4.96%と債券・現金を上回ったものの株式には及ばず、損失期間ははるかに長くなりました。詳しくは金と株式、インフレ調整後の比較をご覧ください。
要点まとめ
- 1年間では、株式が現金に負けたのは3年に1年ほどでした。20年間では、株式は債券に79期間中78期間、現金には79期間すべてで勝ちました。
- 20年間で債券が株式に勝った唯一の期間は1929–1948年です。
- 名目では、債券は10年以上の保有で損失を出したことがなく、3カ月米国債に損失の出た年もありませんでした。
- インフレ調整後、債券と現金は20年・30年の期間のおよそ3分の1で購買力を失いました。株式は18年以上で1つもありませんでした。
- 損失となった20年間の債券の期間は、1期間を除くすべてが1933–1965年に開始。最悪は**1962–1981年(年率−2.26%)**で、1998–2006年に開始した20年間の現金の期間はすべてインフレに負けました。
- 98年のうち14年は、株式と債券がともにインフレに負けました。2022年は両方をほぼ同じ幅で直撃しました。
- これは1つの国の歴史です。各資産が何をしたかを示すもので、何を持つべきかを示すものではありません。
よくある質問
20年間の保有で、株式が債券に勝った頻度はどのくらいですか?
1928年から2025年までの20年間の79期間のうち78期間(98.7%)で、S&P 500の年率リターンが米10年国債を上回りました。唯一の例外は1929–1948年で、債券が年率3.21%、株式が年率2.37%でした。
債券が20年間の保有で損失を出したことはありますか?
名目ではありません。米10年国債の10年・20年・30年の期間で、インフレ調整前にマイナスで終わったものはありませんでした。インフレ調整後では、20年間の79期間のうち26期間(32.9%)で購買力が減っており、そのうち1期間を除くすべてが1933年から1965年の間に始まっています。最悪は1962–1981年で、年率−2.26%でした。
長期では、現金は株式より安全ですか?
名目では安全です。3カ月米国債は、暦年で損失を出した年が一度もありませんでした。インフレ調整後は保有期間によって答えが変わります。現金の1年間の損失は株式よりはるかに浅い(最悪で−15.03%、株式は−38.07%)一方、20年間の79期間のうち28期間で購買力を失い、1998年から2006年に始まった期間はすべて含まれます。株式が購買力を失った期間は1つもありませんでした。
1年間で、株式が現金に負けた頻度はどのくらいですか?
98暦年のうち32年(32.7%)で、3カ月米国債のリターンがS&P 500を上回りました。1年間で株式が現金に負けるのはよくあることですが、20年間では、このデータでは一度も起きていません。
株式が暴落したとき、債券は毎回ポートフォリオを守ってくれましたか?
いいえ。98年のうち14年は、インフレ調整後で株式と米10年国債の両方が損失を出しました。2022年は、名目でほぼ同じ幅で下落しています。S&P 500が−18.04%、米10年国債が−17.83%でした。
では、株式だけを持てばよいということですか?
いいえ。これは1つの国の歴史であり、測っているのはリターンだけで、途中の値動きの大きさではありません。債券や現金は短期の値動きが小さく、近いうちに使う可能性のあるお金のために存在します。このデータが示すのは、各資産が各保有期間で何をしたかです。適切な配分は、いつお金が必要になるか、どのくらいの値動きに耐えられるかで決まります。