Aktien, Anleihen oder Cash: Wer gewann über 1 bis 30 Jahre?
„Aktien für die lange Frist, Anleihen für die Sicherheit“ ist fast überall der Standardrat. Beide Hälften enthalten eine Annahme über die Zeit, die selten ausgesprochen wird: Wie lang ist lang, und sicher wovor?
Diese Seite hinterlegt beides mit Zahlen. Sie nimmt drei US-Anlagen von 1928 bis 2025 – den S&P 500 mit Dividenden, 10-jährige US-Staatsanleihen und 3-Monats-Schatzwechsel (Cash) – und vergleicht sie über jede mögliche Kalenderjahr-Haltedauer von 1 bis 30 Jahren, vor und nach Inflation.
Die Kurzfassung: Über 20 Jahre schlugen Aktien Anleihen in 78 von 79 Fenstern. Und über dieselben 20 Jahre verloren Anleihen und Cash in etwa einem Drittel der Fälle Kaufkraft. „Sicher“ hängt offenbar stark davon ab, ob Sie in Dollar messen oder in dem, was man für Dollar kaufen kann.
Ein Hinweis vorab: Es geht um US-Anlagen und US-Inflation, nicht um Bundesanleihen oder Einlagenzinsen im Euroraum.
Wer gewann, nach Haltedauer
Jede Zelle zählt Kalenderjahr-Fenster. „Gewonnen“ heißt: höhere annualisierte Rendite über dasselbe Fenster.
| Haltedauer (Jahre) | Fenster | Aktien schlagen Anleihen | Aktien schlagen Cash | Anleihen schlagen Cash |
|---|---|---|---|---|
| 1 | 98 | 63 (64,3 %) | 66 (67,3 %) | 56 |
| 5 | 94 | 72 (76,6 %) | 73 (77,7 %) | 66 |
| 10 | 89 | 76 (85,4 %) | 76 (85,4 %) | 59 |
| 20 | 79 | 78 (98,7 %) | 79 (100 %) | 57 |
| 30 | 69 | 69 (100 %) | 69 (100 %) | 50 |
Die Siegzahlen sind vor und nach Inflation identisch, weil in jedem Fenster dieselbe Inflationsrate von allen drei Anlagen abgezogen wird. Die Inflation ändert nicht, wer gewinnt; sie ändert, ob der Gewinner tatsächlich Geld verdient hat.
Über ein Jahr verloren Aktien in etwa einem von drei Jahren gegen Cash, und das schlechteste Einzeljahr, 1931, lag vor Inflation bei −43,84 %. Das ist der Alltag beim Halten von Aktien, und deshalb gehört Geld, das Sie innerhalb von ein bis zwei Jahren brauchen, nicht hinein. Über zehn Jahre schlugen Anleihen die Aktien immer noch in 13 von 89 Fenstern, und sie häufen sich: die Fenster mit Start 1928–1931, vier mit Start 1965–1969 und fünf mit Start 1998–2002. Über zwanzig Jahre gibt es genau eines: 1929–1948, als Anleihen 3,21 % pro Jahr erzielten und Aktien 2,37 %.
Wer Kaufkraft verlor
Das ist die Hälfte des Vergleichs, die „Anleihen für die Sicherheit“ auslässt.
| Haltedauer (Jahre) | Aktien: Verlust durch Inflation | Anleihen: Verlust durch Inflation | Cash: Verlust durch Inflation |
|---|---|---|---|
| 1 | 31 von 98 (31,6 %) | 42 von 98 (42,9 %) | 40 von 98 (40,8 %) |
| 5 | 22 von 94 (23,4 %) | 37 von 94 (39,4 %) | 44 von 94 (46,8 %) |
| 10 | 11 von 89 (12,4 %) | 33 von 89 (37,1 %) | 43 von 89 (48,3 %) |
| 20 | 0 von 79 | 26 von 79 (32,9 %) | 28 von 79 (35,4 %) |
| 30 | 0 von 69 | 23 von 69 (33,3 %) | 24 von 69 (34,8 %) |
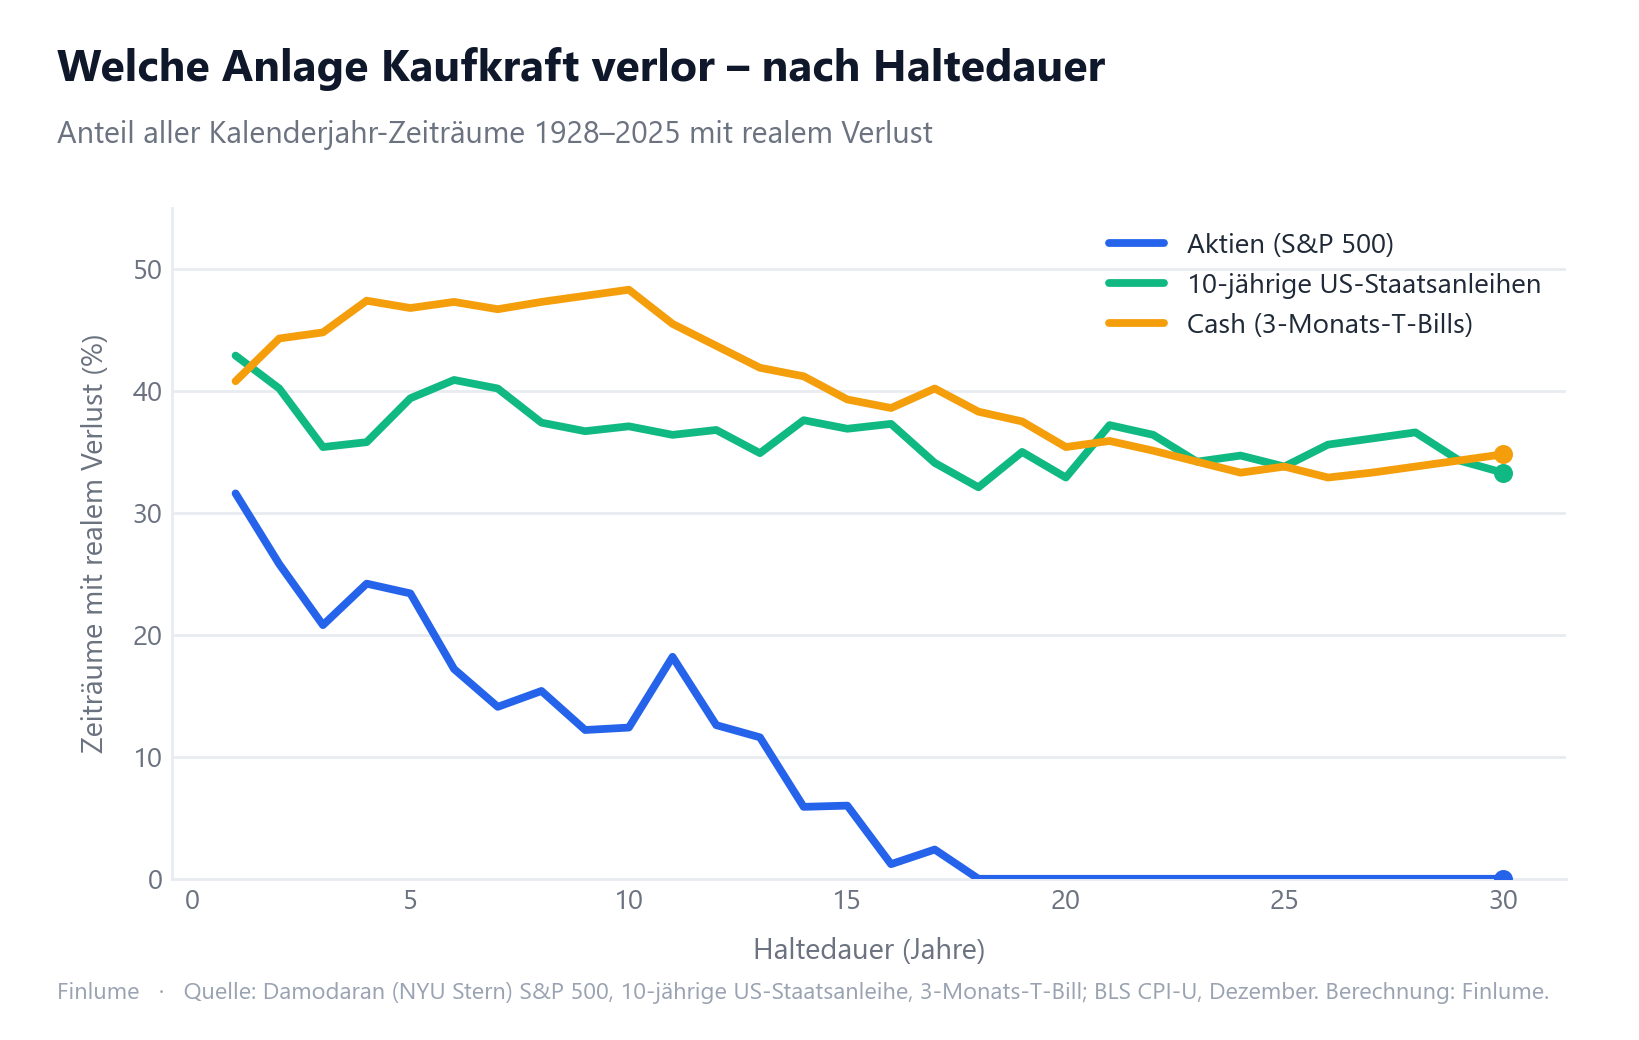
Bei Aktien nahm die Zeit das Risiko eines Kaufkraftverlusts stetig heraus: von 31,6 % nach einem Jahr auf null ab achtzehn Jahren. Bei Anleihen und Cash half die Zeit kaum. Rund ein Drittel der 20- und 30-Jahres-Fenster endete mit weniger Kaufkraft als am Anfang.
Nominal ist das Bild umgekehrt. Kein 10-, 20- oder 30-Jahres-Fenster bei Anleihen endete unter null, und 3-Monats-Schatzwechsel hatten nie ein Verlustjahr. In diesem Sinne sind sie sicher: Die Zahl auf dem Kontoauszug sinkt nicht lange. Was man dafür kaufen kann, schon.
Wann es passierte. Die langen Anleiheverluste waren nicht gleichmäßig verteilt. Alle bis auf eines der 26 verlustreichen 20-Jahres-Fenster bei Anleihen begannen zwischen 1933 und 1965; die Ausnahme startete 2005. Das schlechteste lief von 1962 bis 1981 mit −2,26 % pro Jahr nach Inflation. Diese Phase fiel mit steigenden Zinsen zusammen, die den Kurs bestehender Anleihen drücken, und mit der hohen Inflation der 1970er. Das schlechteste 30-Jahres-Fenster bei Anleihen, 1951–1980, verlor immer noch 1,42 % pro Jahr.
Cash hatte zwei schlechte Epochen. Die erste umfasst jedes 20-Jahres-Fenster mit Start von 1928 bis 1946, als die Renditen der Schatzwechsel nahe null blieben (teils aufgrund kriegsbedingter Politik) und die Preise nach dem Krieg sprangen. Die zweite ist jüngeren Datums: Jedes 20-Jahres-Fenster mit Start von 1998 bis 2006 verlor bei Cash Kaufkraft, weil die kurzfristigen Zinsen nach 2008 jahrelang nahe null lagen, während die Preise weiter stiegen.
Wenn Anleihen den Fall nicht abfederten
Ein verbreiteter Grund, Anleihen zu halten, ist, dass sie steigen oder zumindest stabil bleiben, wenn Aktien fallen. Oft war das so. Aber in 14 der 98 Jahre verloren Aktien und Anleihen nach Inflation gleichzeitig Geld – darunter 1973, 1974, 1977, 1981 und 2022.
2022 war der schärfste Fall. Der S&P 500 erzielte −18,04 % und 10-jährige US-Staatsanleihen −17,83 %, fast identisch, bevor die Inflation beides noch verschlimmerte. Steigende Zinsen trafen beide zugleich. Wie lange die Erholung von diesem Kursrückgang 2022 dauerte, lesen Sie unter Crash-Erholung nach Inflation und Dividenden.
Die Zahlen für den gesamten Zeitraum
Über den gesamten Zeitraum 1928–2025, annualisiert:
| Vor Inflation | Nach Inflation | |
|---|---|---|
| Aktien (S&P 500, Dividenden reinvestiert) | 10,02 % | 6,78 % |
| 10-jährige US-Staatsanleihen | 4,53 % | 1,46 % |
| Cash (3-Monats-T-Bills) | 3,37 % | 0,33 % |
Nach Inflation erhielt Cash die Kaufkraft und nicht viel mehr: 0,33 % pro Jahr über 98 Jahre. Anleihen kamen auf 1,46 % pro Jahr. Fast das gesamte reale Wachstum kam von Aktien – und ebenso die tiefsten kurzfristigen Einbrüche: Das schlechteste Einzeljahr lag bei −43,84 % für Aktien und −17,83 % für Anleihen, und Schatzwechsel hatten vor Inflation nie ein Verlustjahr.
Methode, Quellen und was „Anleihen“ hier bedeutet
Jede Zahl auf dieser Seite wird aus Primärdaten von einem Skript im Repository der Website berechnet (scripts/build-stocks-bonds-bills.py), und der Ausgabedatensatz liegt daneben im Repository.
Quellen
- Renditen – Aswath Damodaran, NYU Stern,
histretSP.xls, Jahresrenditen 1928–2025 für den S&P 500 (inklusive Dividenden), die 10-jährige US-Staatsanleihe und den 3-Monats-Schatzwechsel. - Inflation – US Bureau of Labor Statistics, CPI-U (Reihe CUUR0000SA0), Dezember zu Dezember, über die öffentliche BLS-API. Das sind dieselben Rendite- und Inflationsreihen wie auf unserer Seite zu Haltedauern im S&P 500, sodass die Aktienzahlen dort übereinstimmen.
Was diese Anlagen sind und was nicht
- „Anleihen“ sind eine aus Renditen geschätzte 10-jährige US-Staatsanleihe, kein echter Anleihefonds. Damodaran schätzt die Rendite jedes Jahres aus der 10-Jahres-Rendite: Kupon plus eine angenäherte Kursänderung aus der Renditeänderung. Es ist keine Aufzeichnung tatsächlicher Handelsgeschäfte. Ein Anleihefonds mit anderer Laufzeit, Unternehmensanleihen oder ein Fonds mit Gebühren würden jeweils andere Zahlen liefern.
- „Cash“ ist der Zinssatz für 3-Monats-Schatzwechsel, keine Bankeinlage. Einlagenzinsen verliefen anders – zeitweise über, zeitweise unter den Schatzwechselzinsen –, betrachten Sie die Cash-Zahlen also als Näherung und nicht als das, was ein Sparkonto zahlte.
- Nur Kalenderjahre, keine Gebühren, keine Steuern. Steuern würden jede Zahl senken, und um wie viel, hängt vom Land, von der Kontoart und davon ab, ob Erträge laufend oder erst beim Verkauf besteuert werden.
- Überlappende Fenster. Aufeinanderfolgende Fenster teilen die meisten ihrer Jahre, „78 von 79“ sind also keine 79 unabhängigen Tests; 98 Jahre enthalten weniger als fünf nicht überlappende 20-Jahres-Zeiträume. Lesen Sie die Siegquoten als Beschreibung dieser einen Geschichte, nicht als Wahrscheinlichkeit.
- Ein Land. Es sind US-Anlagen, gemessen an der US-Inflation, und die USA waren einer der stärksten Aktienmärkte dieser Zeit. Ein koreanischer, deutscher oder japanischer Anleger trägt zusätzlich Währungsschwankungen, und die Anleihen und Einlagenzinsen des jeweiligen Landes haben eine andere Geschichte.
Gold ist die andere Anlage, zu der viele gegen Inflation greifen. Seit 1971 brachte es real 4,96 % pro Jahr – mehr als Anleihen und Cash, weniger als Aktien, mit deutlich längeren Verlustphasen; siehe Gold oder Aktien nach Inflation.
Das Wichtigste in Kürze
- Über 1 Jahr verloren Aktien in etwa einem von 3 Jahren gegen Cash. Über 20 Jahre schlugen sie Anleihen in 78 von 79 Fenstern und Cash in allen 79.
- Das einzige 20-Jahres-Fenster, in dem Anleihen Aktien schlugen, war 1929–1948.
- Nominal verloren Anleihen über 10 Jahre und länger nie Geld, und 3-Monats-Schatzwechsel hatten nie ein Verlustjahr.
- Nach Inflation verloren Anleihen und Cash in etwa einem Drittel aller 20- und 30-Jahres-Fenster Kaufkraft; Aktien ab 18 Jahren in keinem.
- Alle bis auf eines der verlustreichen 20-Jahres-Fenster bei Anleihen begannen 1933–1965; das schlechteste war 1962–1981 (−2,26 % pro Jahr); jedes 20-Jahres-Fenster bei Cash mit Start 1998–2006 verlor an die Inflation.
- In 14 von 98 Jahren verloren Aktien und Anleihen beide an die Inflation; 2022 traf beide fast gleich.
- Das ist die Geschichte eines einzigen Landes. Sie zeigt, was jede Anlage getan hat, nicht was Sie besitzen sollten.
Häufig gestellte Fragen
Wie oft haben Aktien über 20 Jahre Anleihen geschlagen?
In 78 von 79 Zwanzigjahresfenstern von 1928 bis 2025 (98,7 %) erzielte der S&P 500 pro Jahr mehr als 10-jährige US-Staatsanleihen. Die einzige Ausnahme war 1929–1948, als Anleihen 3,21 % pro Jahr erzielten und Aktien 2,37 %.
Haben Anleihen über 20 Jahre jemals Geld verloren?
Nominal nicht – kein 10-, 20- oder 30-Jahres-Fenster 10-jähriger US-Staatsanleihen endete vor Inflation unter null. Nach Inflation verloren 26 von 79 Zwanzigjahresfenstern (32,9 %) Kaufkraft, alle bis auf eines mit Start zwischen 1933 und 1965. Das schlechteste war 1962–1981 mit −2,26 % pro Jahr.
Ist Cash langfristig sicherer als Aktien?
Nominal ja: US-Schatzwechsel mit drei Monaten Laufzeit hatten nie ein Verlustjahr. Nach Inflation hängt es vom Horizont ab. Cash hatte im Einjahresvergleich deutlich geringere Verluste als Aktien (schlechtestes Jahr −15,03 % gegenüber −38,07 %), verlor aber in 28 von 79 Zwanzigjahresfenstern Kaufkraft, darunter jedes mit Start zwischen 1998 und 2006, während Aktien in keinem verloren.
Wie oft verloren Aktien über ein Jahr gegen Cash?
In 32 von 98 Kalenderjahren (32,7 %) erzielten 3-Monats-Schatzwechsel mehr als der S&P 500. Über ein Jahr ist es häufig, dass Aktien gegen Cash verlieren; über 20 Jahre kam das in diesen Daten nie vor.
Haben Anleihen das Portfolio in jedem Börsencrash geschützt?
Nein. In 14 von 98 Jahren verloren Aktien und 10-jährige US-Staatsanleihen nach Inflation gleichzeitig Geld. 2022 fielen beide nominal fast gleich stark: −18,04 % beim S&P 500 und −17,83 % bei 10-jährigen US-Staatsanleihen.
Heißt das, ich sollte nur Aktien halten?
Nein. Es ist die Geschichte eines einzigen Landes und misst nur die Rendite, nicht die Achterbahnfahrt. Anleihen und Cash schwanken kurzfristig weniger und sind für Geld da, das Sie bald brauchen könnten. Die Daten zeigen, was jede Anlage über jeden Horizont getan hat; die passende Mischung hängt davon ab, wann Sie das Geld benötigen und wie viel Schwankung Sie aushalten.