Gold oder Aktien: Wer schlug die Inflation, 1971–2025?
Gold hat einen Ruf, den keine andere Anlage ganz erreicht: der ultimative Wertspeicher, der Schutz vor Inflation, das, was hält, wenn alles andere fällt. Manches davon stimmt. Manches hängt stark davon ab, wann man hinschaut.
Diese Seite misst Gold ab dem Jahr, in dem die Bindung des Dollars an das Gold endete. Im System, das seit 1934 galt, lag der offizielle US-Preis bei 35 $ je Unze, und ausländische Zentralbanken konnten Dollar zu diesem Kurs in Gold tauschen; diese Bindung wurde im August 1971 ausgesetzt. Ein von Regierungen festgelegter Preis ist keine Anlagerendite. Gold hat seit 1968 einen Marktpreis in London, daher beginnen wir Ende 1970, als der LBMA-Preis 37,38 $ betrug – 1971 ist damit das erste vollständig gemessene Jahr – und laufen bis Ende 2025.
Die Kurzfassung: Gold schlug langfristig die Inflation, aber nicht die Aktien – und die Fahrt war deutlich holpriger, als sein Ruf vermuten lässt.
55 Jahre, vier Anlagen
Annualisierte Renditen von Ende 1970 bis Ende 2025 und was aus 1 $ wurde.
| Jahresrendite | Nach Inflation | Aus 1 $ wurden | Aus 1 $ wurden, nach Inflation | |
|---|---|---|---|---|
| Gold | 9,04 % | 4,96 % | 116,85 $ | 14,35 $ |
| US-Aktien (S&P 500, Dividenden reinvestiert) | 11,12 % | 6,96 % | 329,59 $ | 40,48 $ |
| 10-jährige US-Staatsanleihen | 5,97 % | 2,00 % | 24,24 $ | 2,98 $ |
| Cash (3-Monats-Schatzwechsel) | 4,45 % | 0,54 % | 10,95 $ | 1,35 $ |
Gold erfüllte seine Grundaufgabe: Es mehrte die Kaufkraft um etwa 5 % pro Jahr, deutlich vor Anleihen und Cash. Aktien lagen um zwei Punkte pro Jahr besser, was sich über 55 Jahre zu etwa dem 2,8-Fachen an realem Vermögen aufsummiert.
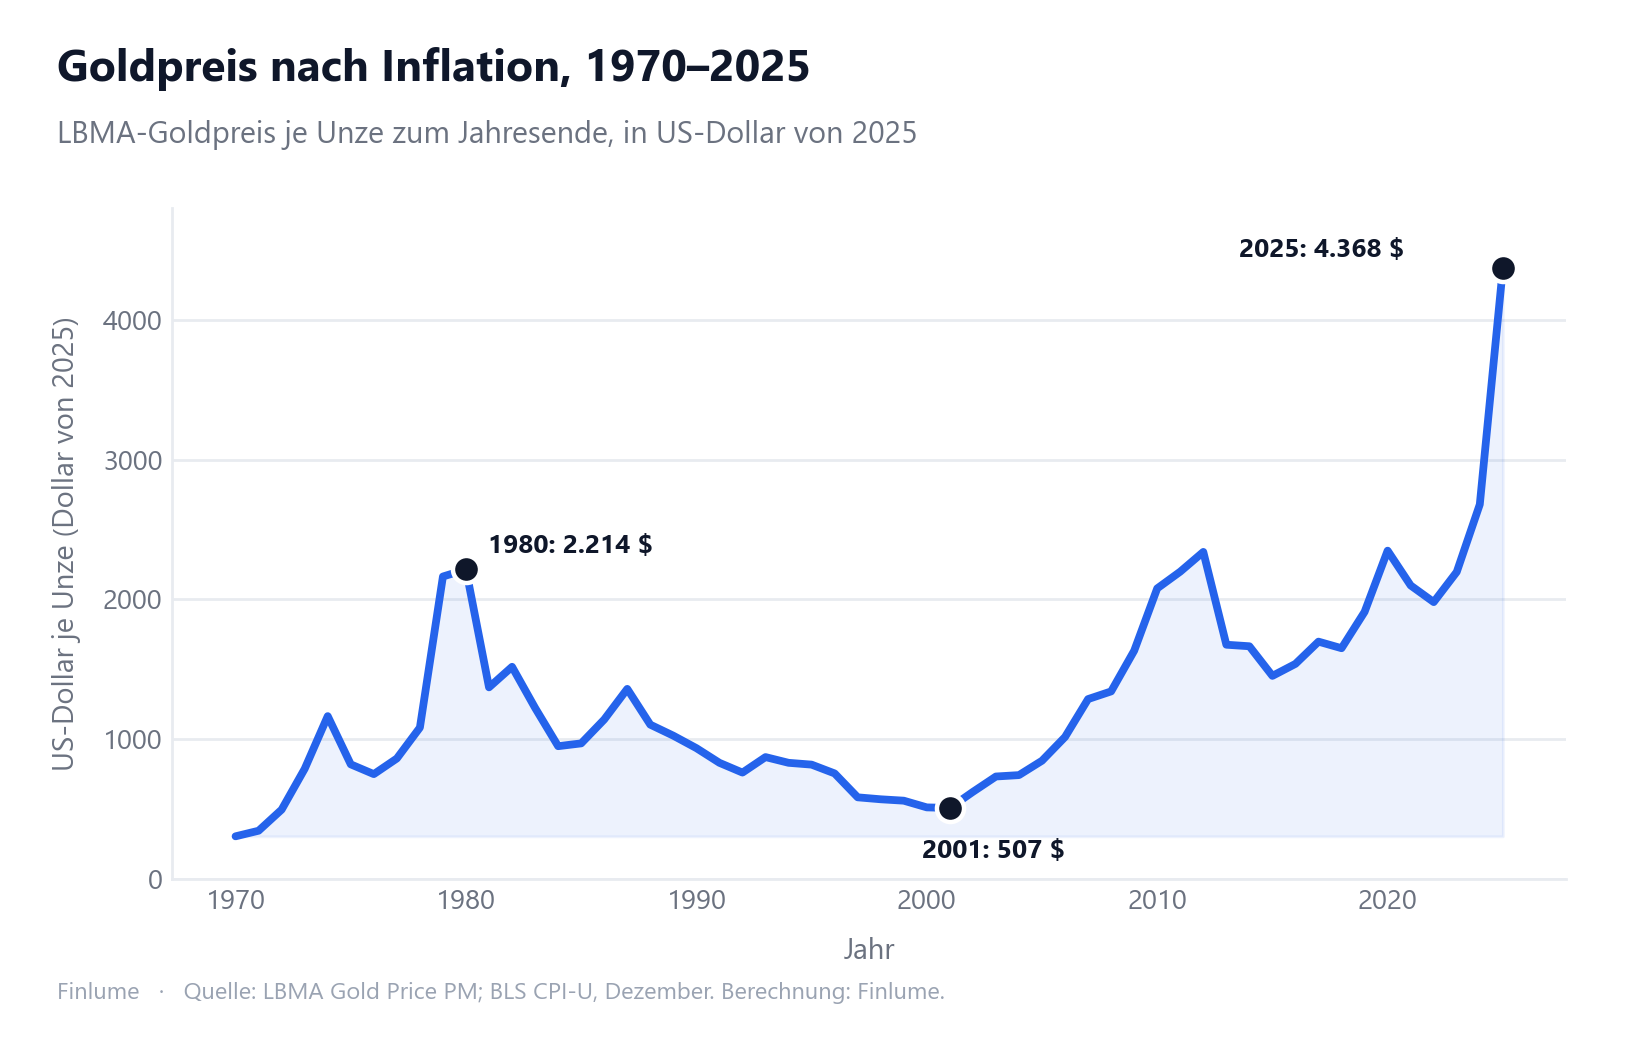
Das Diagramm zeigt, warum der Durchschnitt so viel verbirgt. In Dollar von 2025 gemessen stieg Gold von rund 304 $ Ende 1970 auf 2.214 $ Ende 1980, fiel bis 2001 auf 507 $ und erreichte Ende 2025 4.368 $. Fast der gesamte reale Zugewinn von Gold entstand in zwei Schüben, in den 1970er-Jahren und nach 2001, getrennt durch zwei Jahrzehnte des Rückgangs.
Das Hoch von 1980 und der lange Weg zurück
Am 21. Januar 1980 erreichte der LBMA-Nachmittagspreis 850 $. Danach fiel er, mit Unterbrechungen, auf 252,80 $ am 20. Juli 1999 – ein Verlust von 70,3 % in Dollar. Über 850 $ notierte er erst am 3. Januar 2008 wieder, fast 28 Jahre später.
Nach Inflation dauerte das Warten weit länger, und der Vergleich verlangt Sorgfalt, denn 850 $ war der Preis eines einzelnen Tages. In Dollar von 2025 entspricht das Hoch vom Januar 1980 etwa 3.540 $, und die Jahresendpreise von Gold übertrafen das erst 2025 – rund 46 Jahre später.
Die reale Preisreihe im Diagramm nutzt Jahresendpreise, daher liegt ihr Wert für 1980 niedriger: 589,75 $ bzw. 2.214 $ in Dollar von 2025. Selbst gegenüber dieser niedrigeren Latte erholte sich Gold erstmals 2012, fiel von 2013 bis 2019 und von 2021 bis 2023 wieder darunter und übersprang sie dauerhaft erst 2024. Am Tiefpunkt 2001 lag Gold 77,1 % unter seinem realen Wert von Ende 1980.
Zum Vergleich: Die beiden schlimmsten Aktienphasen der USA in diesem Zeitraum begannen bei den Hochs vom Januar 1973 und August 2000. Mit reinvestierten Dividenden und nach Inflation fielen sie um 50,1 % und 51,8 % und waren nach 12,0 bzw. 12,8 Jahren wieder ausgeglichen (auf Monatsdaten; siehe Erholung nach Crashs, inflations- und dividendenbereinigt). Der Rückgang von Gold nach 1980 war tiefer und dauerte um ein Vielfaches länger.
Nach Haltedauer
Jede Zeile zählt Kalenderjahr-Fenster ab 1971, jeweils nach Inflation.
| Haltedauer (Jahre) | Fenster | Gold schlägt Aktien | Gold verliert gegen Inflation | Aktien verlieren gegen Inflation | Median Gold | Median Aktien |
|---|---|---|---|---|---|---|
| 1 | 55 | 24 | 24 | 14 | 4,22 % | 12,75 % |
| 5 | 51 | 20 | 21 | 13 | 2,79 % | 9,08 % |
| 10 | 46 | 14 | 19 | 5 | 1,64 % | 8,63 % |
| 20 | 36 | 8 | 13 | 0 | 2,64 % | 6,99 % |
| 30 | 26 | 0 | 4 | 0 | 1,35 % | 7,58 % |
Zwei Dinge fallen auf. Gold schlug die Aktien über kurze Horizonte recht oft – in 24 von 55 einzelnen Jahren –, aber mit wachsender Haltedauer immer seltener und über 30 Jahre nie. Und anders als bei Aktien beseitigte Zeit bei Gold nicht das Risiko, Kaufkraft zu verlieren: 13 von 36 Zwanzigjahresfenstern und 4 von 26 Dreißigjahresfenstern endeten unter der Inflation.
Die schlechtesten Goldfenster über 1, 5, 10 und 20 Jahre begannen alle 1981, direkt nach dem Hoch: −38,12 % allein im Jahr 1981, −8,26 % pro Jahr über 1981–1990 und −7,07 % pro Jahr über 1981–2000. Die besten begannen vor oder während des Anstiegs der 1970er-Jahre: +99,97 % im Jahr 1979 und +21,95 % pro Jahr über 1971–1980.
Steigt Gold, wenn Aktien fallen?
In 14 der 55 Jahre verloren US-Aktien nach Inflation Geld. Gold legte in 7 dieser Jahre zu und verlor in den anderen 7. Über alle Jahre lag die Korrelation zwischen den Realrenditen von Gold und Aktien bei −0,19: leicht negativ, das heißt, Gold bewegte sich tendenziell etwas anders als Aktien, aber keineswegs verlässlich in Gegenrichtung.
Gold kann ein Aktienportfolio diversifizieren. Es ist keine Versicherung, die in jedem schlechten Jahr auszahlt. Wie sich Anleihen und Cash in ähnlichen Jahren verhielten, steht in Aktien, Anleihen und Cash nach Haltedauer.
Methode, Quellen und warum Goldzahlen so stark voneinander abweichen
Jede Zahl auf dieser Seite wird von einem Skript im Repository der Website berechnet (scripts/build-gold-vs-stocks.py), und der resultierende Datensatz liegt daneben im Repository.
Quellen
- Gold – LBMA Gold Price PM in US-Dollar, täglich ab April 1968, aus der veröffentlichten Preishistorie der LBMA. Der Jahresendpreis ist der letzte Nachmittagspreis des Jahres.
- Aktien, Anleihen und Cash – Aswath Damodaran, NYU Stern,
histretSP.xls: Jahresrenditen für den S&P 500 mit Dividenden, 10-jährige US-Staatsanleihen und 3-Monats-Schatzwechsel. - Inflation – US Bureau of Labor Statistics, CPI-U (Serie CUUR0000SA0), Dezember gegen Dezember.
Ein Gegencheck – und warum wir die naheliegende Abkürzung nicht genommen haben. Damodarans Datei enthält auch ein Blatt mit Goldpreisen. Für 1970–2025 stimmen seine Jahresendpreise mit der LBMA-Reihe auf 2,76 % genau überein (größte Abweichung 2011, in den meisten Jahren deutlich näher). Doch dieses Blatt verwendet vor 1970 Jahresdurchschnittspreise und danach Jahresendpreise, und einige frühe Werte stimmen nicht mit dem damaligen offiziellen Preis überein (1931 steht mit 17,06 $ drin, gegenüber offiziell 20,67 $). Eine Mischung beider Konventionen würde jede langfristige Goldrendite verzerren, deshalb nutzen wir die täglichen LBMA-Preise und beginnen nach der Zeit der Festpreise.
Start- und Enddatum verändern das Ergebnis stark
| Zeitraum | Gold nach Inflation | Aktien nach Inflation |
|---|---|---|
| 1971–2025 | 4,96 % | 6,96 % |
| 1971–2024 | 4,11 % | 6,82 % |
| 1981–2025 | 1,52 % | 8,47 % |
| 1981–2024 | 0,43 % | 8,34 % |
| 2001–2025 | 8,96 % | 6,07 % |
Lässt man ein einziges Jahr weg, 2025 (Gold stieg um 67,41 %), sinkt der 55-Jahres-Wert für Gold von 4,96 % auf 4,11 % pro Jahr. Startet man nach dem Hoch von 1980 statt vor dem Anstieg der 1970er-Jahre, sinkt er auf 1,52 %. Startet man 2001, ist Gold der Sieger. Aktien reagieren auf die Wahl weit weniger empfindlich. Wenn Sie eine Zahl zu Gold sehen, prüfen Sie zuerst die Daten. Mehr zur Inflation der 1970er-Jahre, die Golds ersten Schub antrieb, finden Sie unter US-Inflation nach Jahrzehnten, und einen breiteren Vergleich der Anlagen, die Menschen gegen Inflation einsetzen, unter Inflationsschutz-Anlagen im Vergleich (engl.).
Was diese Zahlen nicht enthalten
- Kosten. Physisches Gold verursacht Lagerung, Versicherung und Händlerspannen; Goldfonds berechnen Gebühren. Nichts davon ist hier abgezogen, daher wären reale Goldrenditen niedriger.
- Erträge. Gold zahlt keine. Die Aktienzahlen enthalten reinvestierte Dividenden, die Anleihen- und Cash-Zahlen enthalten Zinsen.
- Wer es besitzen durfte. Amerikaner durften bis 1975 legal kein Goldbarrengold halten, ein US-Anleger konnte also in den ersten hier gemessenen Jahren kein Gold besitzen.
- Währung. Alles ist in US-Dollar gegenüber der US-Inflation gerechnet. Für einen Anleger im Euroraum weicht die Rendite von Gold in Euro und gegenüber der eigenen Inflation ab, mitunter erheblich.
- Die Zukunft. Das sind 55 Jahre Geschichte, und die Bilanz von Gold reagiert ungewöhnlich empfindlich darauf, welche Jahre einbezogen werden.
Das Wichtigste in Kürze
- Von 1971 bis 2025 erzielte Gold 4,96 % pro Jahr nach Inflation; US-Aktien mit Dividenden 6,96 %. Aus 1 $ wurden real 14,35 $ in Gold und 40,48 $ in Aktien.
- Gold schlug Anleihen (2,00 %) und Cash (0,54 %) nach Inflation mit großem Abstand.
- Das Hoch von Gold im Januar 1980 (850 $) wurde in Dollar erst 2008 übertroffen – fast 28 Jahre später. Inflationsbereinigt (etwa 3.540 $ in Dollar von 2025) wurde es auf Jahresendbasis erst 2025 übertroffen.
- Gold verlor in 13 von 36 Zwanzigjahresfenstern an Kaufkraft; Aktien in keinem.
- In Jahren, in denen Aktien nach Inflation Geld verloren, stieg Gold in der Hälfte der Fälle (7 von 14); die Korrelation lag bei −0,19.
- Die langfristige Zahl für Gold hängt stark von den Daten ab: 1,52 % pro Jahr ab 1981, 8,96 % ab 2001.
- Dies ist vergangene Wertentwicklung in US-Dollar vor Kosten – keine Empfehlung, Gold zu kaufen oder zu meiden.
Häufig gestellte Fragen
Hat Gold langfristig Aktien geschlagen?
Seit 1971 nicht. Von Ende 1970 bis Ende 2025 erzielte Gold 9,04 % pro Jahr (4,96 % nach Inflation) und der S&P 500 mit Dividenden 11,12 % (6,96 % nach Inflation). Aus einem Dollar wurden real 14,35 $ in Gold und 40,48 $ in Aktien. In 8 von 36 Zwanzigjahresfenstern schlug Gold die Aktien, in keinem der 26 Dreißigjahresfenster.
Ist Gold ein guter Inflationsschutz?
Über sehr lange Zeiträume hat Gold die US-Inflation mehr als ausgeglichen: seit 1971 mit 4,96 % pro Jahr darüber. Über kürzere Zeiträume war es unzuverlässig. Gold verlor in 24 von 55 Kalenderjahren, in 13 von 36 Zwanzigjahresfenstern und in 4 von 26 Dreißigjahresfenstern an Kaufkraft. Sein Hoch vom Januar 1980 wurde inflationsbereinigt auf Jahresendbasis erst 2025 wieder erreicht.
Wie lange brauchte Gold, um sich vom Hoch 1980 zu erholen?
Der LBMA-Nachmittagspreis erreichte am 21. Januar 1980 ein Hoch von 850 $. Bis zum 20. Juli 1999 fiel er auf 252,80 $ (−70,3 %) und übertraf 850 $ erst am 3. Januar 2008 wieder, fast 28 Jahre später. Inflationsbereinigt entspricht dieses Hoch von 850 $ etwa 3.540 $ in Dollar von 2025; die Jahresendpreise von Gold übertrafen es erstmals 2025. Gemessen am niedrigeren Preis von Ende 1980 hatte sich Gold erstmals 2012 erholt und dauerhaft 2024.
Steigt Gold, wenn Aktien fallen?
Manchmal. In den 14 Jahren zwischen 1971 und 2025, in denen US-Aktien nach Inflation Geld verloren, legte Gold in 7 zu und verlor in den anderen 7. Die Korrelation der jährlichen Realrenditen beider Anlagen lag bei −0,19: leicht negativ, aber weit von einem verlässlichen Spiegelbild entfernt.
Warum weichen die Renditezahlen für Gold zwischen Quellen so stark ab?
Weil das Ergebnis bei Gold stark von Start- und Enddatum abhängt. Von 1971 bis 2025 erzielte Gold nach Inflation 4,96 % pro Jahr, aber nur 4,11 %, wenn man 2024 als Endpunkt nimmt, 1,52 %, wenn man 1981 startet, und 8,96 %, wenn man 2001 startet. Ein einzelnes Jahr wie 2025 (+67,41 %) verschiebt den Langfristdurchschnitt spürbar.
Sollte ich Gold kaufen?
Das kann diese Seite nicht beantworten. Sie zeigt, wie sich Gold in US-Dollar gegenüber der US-Inflation über einen Zeitraum von 55 Jahren entwickelt hat. Gold wirft keine Erträge ab, physisches Gold und Fonds verursachen Lager- oder Verwaltungskosten, die hier nicht enthalten sind, und künftige Renditen können ganz anders aussehen als die Vergangenheit.