금 vs 주식, 물가를 빼면 누가 이겼나(1971~2025)
금에는 다른 자산이 좀처럼 갖지 못한 평판이 있습니다. 궁극의 가치 저장 수단, 인플레이션 헤지, 다른 모든 것이 무너질 때 버텨 주는 자산이라는 평판입니다. 일부는 사실입니다. 일부는 어느 시점에서 보느냐에 크게 달라집니다.
이 페이지는 달러와 금의 연결이 끊긴 해부터 금을 측정합니다. 1934년부터 이어진 체제에서 미국의 공식 가격은 온스당 $35이었고, 외국 중앙은행은 그 가격으로 달러를 금과 바꿀 수 있었습니다. 이 연결은 1971년 8월에 정지되었습니다. 정부가 정한 가격은 투자 수익이 아닙니다. 금은 1968년부터 런던에서 시장 가격이 형성되었으므로, LBMA 가격이 $37.38이던 1970년 말을 출발점으로 삼아 1971년을 첫 온전한 측정 연도로 잡고 2025년 말까지 계산했습니다.
결론부터 말씀드리면 금은 장기적으로 물가를 이겼지만 주식은 이기지 못했고, 그 과정은 평판이 말해 주는 것보다 훨씬 거칠었습니다.
55년, 네 가지 자산
1970년 말부터 2025년 말까지의 연환산 수익률과 1달러가 얼마가 되었는지입니다.
| 연 수익률 | 물가 반영 후 | 1달러가 됨 | 물가 반영 후 1달러가 됨 | |
|---|---|---|---|---|
| 금 | 9.04% | 4.96% | $116.85 | $14.35 |
| 미국 주식(S&P 500, 배당 재투자) | 11.12% | 6.96% | $329.59 | $40.48 |
| 10년 국채 | 5.97% | 2.00% | $24.24 | $2.98 |
| 현금(3개월 국채) | 4.45% | 0.54% | $10.95 | $1.35 |
금은 기본 임무를 해냈습니다. 구매력을 연 5% 정도 키워서 채권과 현금을 한참 앞섰습니다. 주식은 연 2%포인트 더 잘했고, 55년 동안 복리로 쌓이면 실질 자산이 약 2.8배 차이가 납니다.
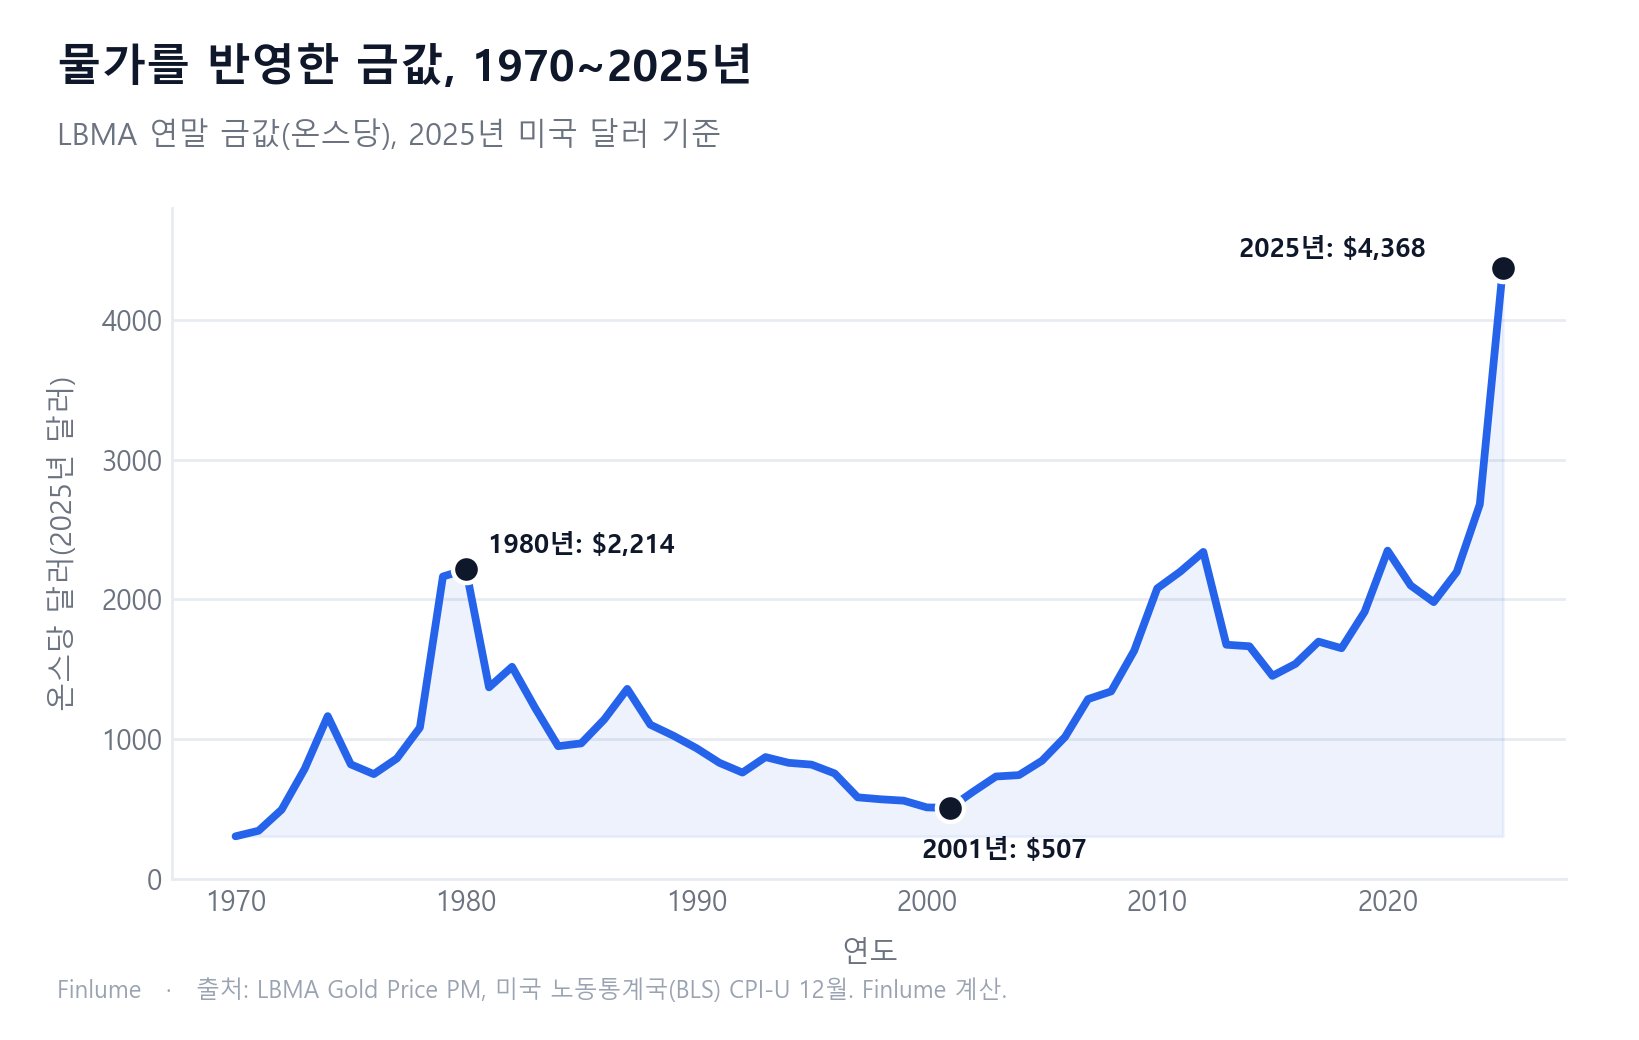
그래프를 보면 평균이 얼마나 많은 것을 가리는지 알 수 있습니다. 2025년 달러로 환산하면 금은 1970년 말 약 $304에서 1980년 말 $2,214까지 올랐고, 2001년에는 $507까지 떨어졌으며, 2025년 말에는 $4,368에 이르렀습니다. 금의 실질 상승분 거의 전부는 1970년대와 2001년 이후라는 두 번의 급등에서 나왔고, 그 사이에는 20년간의 하락이 있었습니다.
1980년 고점, 그리고 돌아오는 긴 길
1980년 1월 21일 LBMA 오후 가격은 $850에 이르렀습니다. 그 뒤 중간중간 반등을 섞으며 1999년 7월 20일 $252.80까지 떨어졌고, 달러 기준으로 70.3% 하락한 것입니다. 2008년 1월 3일, 거의 28년 뒤에야 다시 $850을 넘었습니다.
물가를 반영하면 기다림은 훨씬 길었습니다. 다만 $850은 하루의 가격이라서 비교에 주의가 필요합니다. 2025년 달러로 환산하면 1980년 1월의 고점은 약 $3,540이고, 연말 금 가격이 이를 넘은 것은 약 46년 뒤인 2025년입니다.
그래프의 실질 가격 시계열은 연말 가격을 사용하므로 1980년 값이 더 낮습니다. $589.75, 2025년 달러로 $2,214입니다. 이 낮은 기준선으로 봐도 금은 2012년에 처음 회복했다가 20132019년과 20212023년에 다시 그 아래로 내려갔고, 2024년에야 완전히 넘어섰습니다. 바닥이던 2001년에는 금이 1980년 말 실질 가치보다 77.1% 낮았습니다.
비교를 위해 이 기간 미국 주식의 최악의 두 국면은 1973년 1월과 2000년 8월 고점에서 시작했습니다. 배당을 재투자하고 물가를 반영하면 각각 50.1%, 51.8% 하락했고 12.0년, 12.8년 뒤에 본전을 찾았습니다(월간 데이터 기준이며, 물가와 배당을 감안한 폭락 회복 기간 참고). 1980년 이후 금의 하락은 그보다 더 깊었고 몇 배 더 오래 이어졌습니다.
보유 기간별로 보면
각 행은 1971년부터 시작하는 달력 연도 구간의 개수이며 모두 물가 반영 후 기준입니다.
| 보유 기간(년) | 구간 수 | 금이 주식을 이김 | 금이 물가에 짐 | 주식이 물가에 짐 | 금 중앙값 | 주식 중앙값 |
|---|---|---|---|---|---|---|
| 1 | 55 | 24 | 24 | 14 | 4.22% | 12.75% |
| 5 | 51 | 20 | 21 | 13 | 2.79% | 9.08% |
| 10 | 46 | 14 | 19 | 5 | 1.64% | 8.63% |
| 20 | 36 | 8 | 13 | 0 | 2.64% | 6.99% |
| 30 | 26 | 0 | 4 | 0 | 1.35% | 7.58% |
눈에 띄는 점이 두 가지 있습니다. 금은 짧은 기간에는 주식을 꽤 자주 이겼지만(1년 구간 55개 중 24개), 보유 기간이 길어질수록 그 빈도가 줄었고 30년에서는 한 번도 이기지 못했습니다. 또 주식과 달리 시간이 지나도 금의 구매력 손실 위험은 사라지지 않았습니다. 20년 구간 36개 중 13개, 30년 구간 26개 중 4개가 물가에 못 미친 채 끝났습니다.
금의 1년, 5년, 10년, 20년 구간 중 가장 나빴던 것은 전부 고점 직후인 1981년에 시작했습니다. 1981년 한 해에만 −38.12%, 19811990년은 연 −8.26%, 19812000년은 연 −7.07%였습니다. 가장 좋았던 구간은 1970년대 급등 이전이나 도중에 시작했습니다. 1979년 +99.97%, 1971~1980년 연 +21.95%였습니다.
주식이 내리면 금은 오를까
55년 중 14개 연도에서 미국 주식은 물가 반영 후 손실을 냈습니다. 그 해들에서 금은 7개 연도에 올랐고 나머지 7개 연도에 내렸습니다. 전체 연도에 걸친 금과 주식의 실질 수익률 상관계수는 −0.19였습니다. 약한 음의 관계이므로 금이 주식과 조금 다르게 움직이는 경향은 있었지만, 믿고 기댈 만큼 반대로 움직인 것과는 거리가 멉니다.
금은 주식 포트폴리오를 분산해 줄 수 있습니다. 하지만 나쁜 해마다 보험금을 내주는 보험은 아닙니다. 같은 종류의 해에 채권과 현금이 어떻게 움직였는지는 보유 기간별 주식 vs 채권 vs 현금에서 볼 수 있습니다.
방법, 출처, 그리고 금 수치가 이토록 엇갈리는 이유
이 페이지의 모든 수치는 사이트 저장소의 스크립트(scripts/build-gold-vs-stocks.py)가 계산했고, 결과 데이터셋도 그 옆에 커밋되어 있습니다.
출처
- 금 — 미국 달러 기준 LBMA Gold Price PM. LBMA가 공개한 가격 이력의 1968년 4월부터의 일별 자료입니다. 연말 가격은 매년 마지막 오후 가격입니다.
- 주식, 채권, 현금 — Aswath Damodaran, NYU Stern,
histretSP.xls. 배당 포함 S&P 500, 10년 국채, 3개월 국채의 연간 수익률입니다. - 물가 — 미국 노동통계국(BLS), CPI-U(시리즈 CUUR0000SA0), 12월 대비 12월 기준입니다.
교차 검증, 그리고 뻔한 지름길을 쓰지 않은 이유. Damodaran의 파일에도 금 가격 시트가 있습니다. 1970~2025년의 연말 가격은 LBMA 시계열과 2.76% 이내로 일치합니다(가장 큰 차이는 2011년이고 대부분의 해는 훨씬 가깝습니다). 그런데 그 시트는 1970년 이전에는 연평균 가격을, 이후에는 연말 가격을 쓰고, 초기 값 일부는 당시 공식 가격과 맞지 않습니다(1931년이 $17.06으로 적혀 있지만 공식 가격은 $20.67이었습니다). 두 방식을 섞으면 장기 금 수익률이 왜곡되므로 LBMA 일별 가격을 쓰고 고정 가격 시대가 끝난 뒤부터 시작했습니다.
시작·종료 시점이 답을 크게 바꿉니다
| 기간 | 물가 반영 후 금 | 물가 반영 후 주식 |
|---|---|---|
| 1971~2025 | 4.96% | 6.96% |
| 1971~2024 | 4.11% | 6.82% |
| 1981~2025 | 1.52% | 8.47% |
| 1981~2024 | 0.43% | 8.34% |
| 2001~2025 | 8.96% | 6.07% |
2025년(금이 67.41% 오른 해) 한 해만 빼도 금의 55년 수치는 연 4.96%에서 4.11%로 내려갑니다. 1970년대 급등 전이 아니라 1980년 고점 뒤에서 시작하면 1.52%로 줄고, 2001년에 시작하면 금이 승자가 됩니다. 주식은 이런 선택에 훨씬 덜 민감합니다. 금 관련 통계를 볼 때는 기간부터 확인하십시오. 금의 첫 급등을 이끈 1970년대 인플레이션은 10년 단위 미국 인플레이션에서, 사람들이 물가에 맞서 쓰는 자산들의 폭넓은 비교는 인플레이션 헤지 자산 비교(영문)에서 볼 수 있습니다.
이 수치가 빼놓은 것
- 비용. 실물 금에는 보관, 보험, 딜러 스프레드가 있고 금 펀드에는 수수료가 있습니다. 여기서는 아무것도 차감하지 않았으므로 현실의 금 수익률은 더 낮았을 것입니다.
- 소득. 금은 이자나 배당이 없습니다. 주식 수치에는 재투자한 배당이, 채권과 현금 수치에는 이자가 들어 있습니다.
- 누가 보유할 수 있었나. 미국인은 1975년까지 금괴를 합법적으로 보유할 수 없었으므로, 미국 투자자는 여기서 측정한 초기 몇 해 동안 금을 가질 수 없었습니다.
- 통화. 모든 수치는 미국 달러와 미국 물가 기준입니다. 원화로 투자하는 한국 투자자라면 원화 기준 수익률과 한국 물가를 기준으로 한 실질 수익률은 달라지며, 때로는 크게 다릅니다. 독일이나 일본 투자자도 마찬가지입니다.
- 미래. 이것은 55년의 역사이고, 금의 기록은 어느 해를 포함하느냐에 유난히 민감합니다.
핵심 정리
- 1971~2025년 금은 물가 반영 후 연 4.96%, 배당을 포함한 미국 주식은 **6.96%**였습니다. 1달러는 물가를 반영하면 금에서 $14.35, 주식에서 $40.48이 되었습니다.
- 금은 물가 반영 후 채권(2.00%)과 현금(0.54%)을 큰 폭으로 앞섰습니다.
- 금의 **1980년 1월 고점($850)**은 달러 기준으로 2008년에야 다시 넘어섰고, 거의 28년이 걸렸습니다. 물가를 반영하면(2025년 달러로 약 $3,540) 연말 기준으로 2025년에야 넘었습니다.
- 금은 20년 구간 36개 중 13개에서 구매력을 잃었고, 주식은 하나도 없었습니다.
- 주식이 물가 반영 후 손실을 낸 해에 금은 **절반(14개 중 7개)**만 올랐고, 상관계수는 −0.19였습니다.
- 금의 장기 수치는 기간에 크게 좌우됩니다. 1981년부터는 연 1.52%, 2001년부터는 **8.96%**입니다.
- 이것은 미국 달러 기준, 비용 차감 전의 과거 성과이며, 금을 사라거나 피하라는 권유가 아닙니다.
자주 묻는 질문
금은 장기적으로 주식을 이겼나요?
1971년 이후로는 아닙니다. 1970년 말부터 2025년 말까지 금은 연 9.04%(물가 반영 후 4.96%), 배당을 포함한 S&P 500은 연 11.12%(물가 반영 후 6.96%)였습니다. 1달러는 물가를 반영하면 금에서 $14.35, 주식에서 $40.48이 되었습니다. 금이 주식을 이긴 구간은 20년 구간 36개 중 8개였고, 30년 구간 26개 중에서는 하나도 없었습니다.
금은 인플레이션 헤지로 좋은가요?
아주 긴 기간으로 보면 금은 미국 물가를 넉넉히 앞질렀습니다. 1971년 이후 물가보다 연 4.96% 높았습니다. 더 짧은 기간에서는 믿을 만하지 않았습니다. 금은 달력 연도 55개 중 24개, 20년 구간 36개 중 13개, 30년 구간 26개 중 4개에서 구매력을 잃었습니다. 1980년 1월의 고점은 물가를 반영하면 연말 기준으로 2025년에야 회복되었습니다.
금이 1980년 고점을 회복하는 데 얼마나 걸렸나요?
LBMA 오후 가격은 1980년 1월 21일 $850으로 정점을 찍었습니다. 1999년 7월 20일에는 $252.80까지 떨어졌고(−70.3%), 2008년 1월 3일이 되어서야 다시 $850을 넘었으니 거의 28년이 걸렸습니다. 물가를 반영하면 그 $850 고점은 2025년 달러로 약 $3,540이며, 연말 금 가격이 이를 처음 넘은 것은 2025년입니다. 더 낮은 1980년 말 가격을 기준으로 하면 금은 2012년에 처음 회복했고 2024년에 완전히 회복했습니다.
주식이 내리면 금은 오르나요?
때로는 그렇습니다. 1971~2025년 중 미국 주식이 물가 반영 후 손실을 낸 14개 연도에서 금은 7개 연도에는 올랐고 나머지 7개 연도에는 내렸습니다. 두 자산의 연간 실질 수익률 상관계수는 −0.19로, 약한 음의 관계일 뿐 믿고 기댈 만한 반대 움직임은 아니었습니다.
금 수익률 수치가 출처마다 크게 다른 이유는 무엇인가요?
금의 성적이 시작·종료 시점에 크게 좌우되기 때문입니다. 1971~2025년 금의 물가 반영 후 수익률은 연 4.96%지만, 2024년에서 끊으면 4.11%, 1981년에 시작하면 1.52%, 2001년에 시작하면 8.96%입니다. 2025년(+67.41%) 같은 한 해만으로도 장기 평균이 눈에 띄게 움직입니다.
금을 사야 할까요?
이 페이지는 그 질문에 답할 수 없습니다. 55년이라는 한 기간 동안 금이 미국 달러 기준으로, 미국 물가와 비교해 어떻게 움직였는지 보여 줄 뿐입니다. 금은 이자나 배당이 없고, 실물 금과 금 펀드에는 여기에 반영하지 않은 보관 비용이나 운용 비용이 있으며, 미래 수익률은 과거와 전혀 다를 수 있습니다.