金と株式、インフレ調整後に勝ったのは?1971〜2025年
金には、ほかの資産にはあまり見られない評判があります。究極の価値の保存手段、インフレへの備え、ほかがすべて下がるときに踏みとどまるもの、というものです。そのうち一部は本当です。一部は、どの時点から見るかに大きく左右されます。
このページでは、ドルと金の連動が終わった年から金を測ります。1934年から続いた制度では、米国の公定価格は1オンス35ドルで、外国の中央銀行はその水準でドルを金と交換できました。この連動は1971年8月に停止されています。政府が決めた価格は、投資のリターンではありません。金はロンドンで1968年から市場価格がついているため、LBMA価格が37.38ドルだった1970年末を起点とし、1971年を最初の1年として、2025年末までを測ります。
先に結論です。金は長期ではインフレに勝ちましたが、株式には勝てませんでした。しかもその道のりは、評判が示すよりずっと荒いものでした。
55年間、4つの資産
1970年末から2025年末までの年率リターンと、1ドルがいくらになったかです。
| 年率リターン | インフレ調整後 | 1ドルは | インフレ調整後の1ドルは | |
|---|---|---|---|---|
| 金 | 9.04% | 4.96% | 116.85ドル | 14.35ドル |
| 米国株(S&P 500、配当再投資) | 11.12% | 6.96% | 329.59ドル | 40.48ドル |
| 米10年国債 | 5.97% | 2.00% | 24.24ドル | 2.98ドル |
| 現金(3カ月米国債) | 4.45% | 0.54% | 10.95ドル | 1.35ドル |
金は基本的な役割を果たしました。購買力を年およそ5%ずつ増やし、債券や現金を大きく上回ったのです。株式はそれをさらに年2ポイント上回り、55年の複利では、実質的な資産が約2.8倍の差になります。
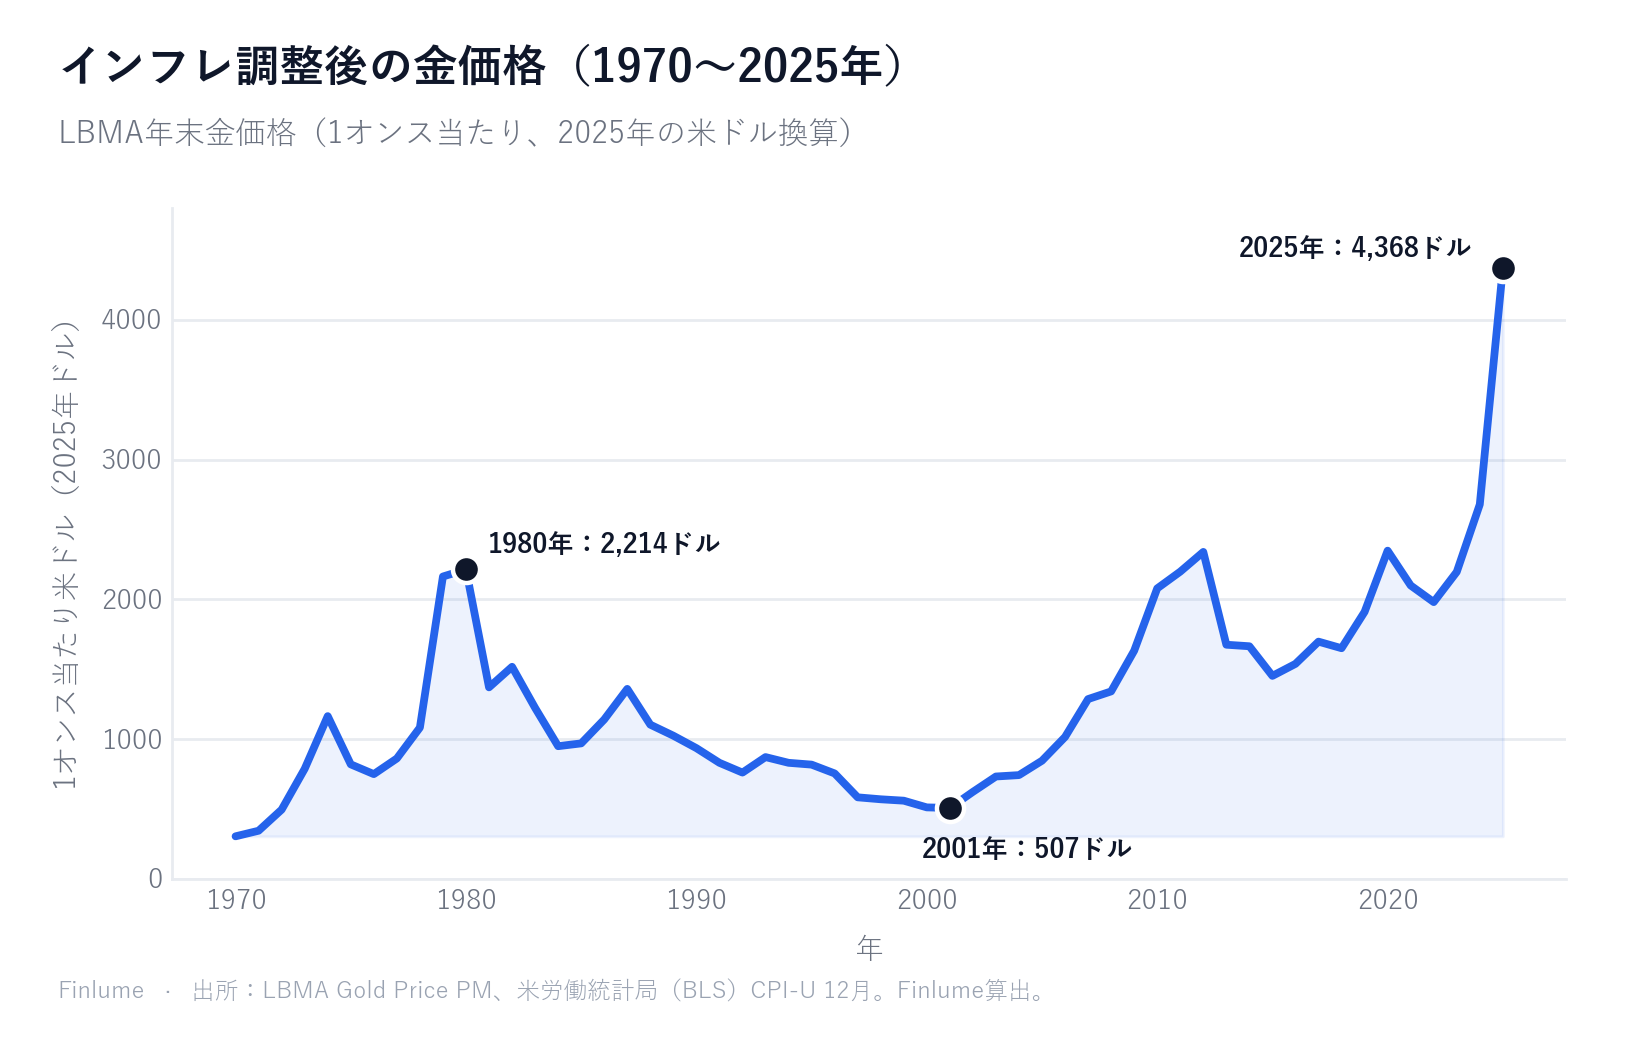
このグラフを見ると、平均値がなぜ多くを隠してしまうのかがわかります。2025年ドルで測ると、金は1970年末の約304ドルから1980年末の2,214ドルへ上昇し、2001年には507ドルまで下がり、2025年末には4,368ドルに達しました。金の実質的な上昇のほぼすべては、1970年代と2001年以降の2つの急騰で生まれ、その間に20年にわたる下落が挟まっています。
1980年の最高値と、長い回復の道のり
1980年1月21日、LBMA午後価格は850ドルに達しました。その後、途中の戻りを挟みながら、1999年7月20日に252.80ドルまで下落しました。ドル建てで70.3%の下落です。850ドルを再び上回ったのは、2008年1月3日、約28年後でした。
インフレ調整後では、待ち時間はさらに長くなります。ここは比較に注意が必要です。850ドルは1日だけの価格だからです。2025年ドルに直すと、1980年1月の最高値は約3,540ドルで、年末の金価格がこれを上回ったのは2025年、およそ46年後です。
グラフの実質価格は年末の価格を使っているため、1980年の値はもっと低く、589.75ドル、2025年ドルで2,214ドルです。この低いハードルに対しても、金が最初に回復したのは2012年で、その後2013〜2019年と2021〜2023年に再び下回り、以後ずっと上回るようになったのは2024年でした。底の2001年には、金は1980年末の実質価値を77.1%下回っていました。
比較のために、この期間で最悪だった米国株の2つの局面は、1973年1月と2000年8月の高値から始まりました。配当再投資・インフレ調整後で50.1%と51.8%下落し、元の水準に戻るまでに12.0年と12.8年かかっています(月次データ。インフレと配当を考慮した暴落からの回復を参照)。1980年以降の金の下落は、それより深く、何倍も長く続きました。
保有期間別に見る
各行は、1971年から始まる暦年ベースの期間を数えたもので、すべてインフレ調整後です。
| 保有年数 | 期間数 | 金が株式に勝った | 金がインフレに負けた | 株式がインフレに負けた | 金の中央値 | 株式の中央値 |
|---|---|---|---|---|---|---|
| 1 | 55 | 24 | 24 | 14 | 4.22% | 12.75% |
| 5 | 51 | 20 | 21 | 13 | 2.79% | 9.08% |
| 10 | 46 | 14 | 19 | 5 | 1.64% | 8.63% |
| 20 | 36 | 8 | 13 | 0 | 2.64% | 6.99% |
| 30 | 26 | 0 | 4 | 0 | 1.35% | 7.58% |
目立つ点が2つあります。金は短い期間では、55の単年のうち24年と、かなりの頻度で株式に勝ちました。しかし保有期間が延びるほどその頻度は下がり、30年ではゼロです。そして株式と違い、時間が経っても、金が購買力を失うリスクは消えませんでした。 20年間の36期間のうち13期間、30年間の26期間のうち4期間が、インフレを下回って終わっています。
1年・5年・10年・20年の金の最悪の期間は、すべて最高値の直後の1981年に始まっています。1981年の1年だけで−38.12%、1981〜1990年は年率−8.26%、1981〜2000年は年率−7.07%でした。最良の期間は、1970年代の急騰の前か最中に始まっています。1979年は+99.97%、1971〜1980年は年率+21.95%でした。
株式が下がると、金は上がるのか
55年のうち14年は、米国株がインフレ調整後で損失を出しました。金はそのうち7年で上昇し、残りの7年で下落しています。全期間で見ると、金と株式の実質リターンの相関は**−0.19**でした。わずかなマイナスで、金は株式とやや違う動きをする傾向があったものの、確実に逆へ動くとはとても言えない水準です。
金は株式ポートフォリオの分散に役立つことがあります。ただし、悪い年に毎回支払われる保険ではありません。同じような年に債券や現金がどう動いたかは、株式・債券・現金の保有期間別比較をご覧ください。
方法、出典、金の数字がこれほど食い違う理由
このページのすべての数値は、サイトのリポジトリにあるスクリプト(scripts/build-gold-vs-stocks.py)で計算したもので、出力データセットもその隣にコミットしています。
出典
- 金 — 米ドル建てのLBMA Gold Price PM。1968年4月からの日次データで、LBMAが公表している価格履歴によります。年末価格は、各年最後の午後価格です。
- 株式、債券、現金 — Aswath Damodaran、NYU Stern、
histretSP.xls。配当込みのS&P 500、米10年国債、3カ月米国債の年間リターンです。 - インフレ — 米国労働統計局(BLS)、CPI-U(系列 CUUR0000SA0)、12月から12月。
照合と、目の前の近道を使わなかった理由。 Damodaranのファイルには金価格のシートもあります。1970〜2025年については、年末価格がLBMAの系列と2.76%以内で一致します(最大の差は2011年で、ほとんどの年ははるかに近い値です)。ただしそのシートは、1970年より前は年間平均価格、以降は年末価格を使っており、初期の値には当時の公定価格と合わないものがあります(1931年は17.06ドルとされていますが、公定価格は20.67ドルでした)。2つの基準を混ぜると、長期の金リターンがゆがんでしまいます。そのため、LBMAの日次価格を使い、固定価格の時代が終わった後から始めています。
開始日と終了日で答えは大きく変わる
| 期間 | 金(インフレ調整後) | 株式(インフレ調整後) |
|---|---|---|
| 1971–2025 | 4.96% | 6.96% |
| 1971–2024 | 4.11% | 6.82% |
| 1981–2025 | 1.52% | 8.47% |
| 1981–2024 | 0.43% | 8.34% |
| 2001–2025 | 8.96% | 6.07% |
金が67.41%上昇した2025年を1年外すだけで、55年間の年率は4.96%から4.11%に下がります。1970年代の急騰の前ではなく、1980年の最高値の後から始めると、1.52%まで下がります。2001年から始めれば、金の勝ちです。株式は、この選び方にはるかに左右されにくいのです。金の統計を見かけたら、まず期間を確認してください。金の最初の急騰を招いた1970年代のインフレについては米国のインフレ率(10年代別)を、インフレ対策として使われる資産の幅広い比較はインフレヘッジ資産の比較(英語)をご覧ください。
これらの数字に含まれないもの
- コスト。 現物の金には保管、保険、業者のスプレッドがかかり、金ファンドには手数料があります。ここではどれも差し引いていないため、実際の金のリターンはこれより低くなります。
- 収益。 金は収益を生みません。株式の数値には再投資した配当が、債券と現金の数値には利息が含まれています。
- 誰が持てたか。 米国人は1975年まで金地金を合法的に保有できませんでした。そのため、ここで測っている最初の数年間は、米国の投資家は金を持てませんでした。
- 通貨。 すべて米ドル建てで、米国のインフレ率と比べています。日本円で投資する方の場合、円建てのリターンと日本のインフレ率で測ると、金の成績は異なります。大きく違うこともあります。
- 将来。 これは55年分の歴史であり、金の記録は、どの年を含めるかに極めて敏感です。
要点まとめ
- 1971〜2025年、金のリターンはインフレ調整後で年率4.96%、配当込みの米国株は6.96%でした。1ドルは、インフレ調整後で金なら14.35ドル、株式なら40.48ドルになりました。
- 金は、インフレ調整後で債券(2.00%)と現金(0.54%)を大きく上回りました。
- 金の1980年1月の最高値(850ドル)を、ドル建てで再び上回ったのは2008年で、約28年かかりました。インフレ調整後(2025年ドルで約3,540ドル)では、年末ベースで上回ったのは2025年でした。
- 金が購買力を失ったのは20年間の36期間のうち13期間、株式はゼロでした。
- 株式がインフレ調整後で損失を出した年に、金が上昇したのは半分(14年中7年)で、相関は−0.19でした。
- 金の長期の数字は、期間の選び方に大きく左右されます。1981年から始めると年率1.52%、2001年からなら**8.96%**です。
- これは米ドル建ての過去の実績で、コスト控除前です。金を買うべき、あるいは避けるべきという推奨ではありません。
よくある質問
金は長期で株式に勝ってきましたか?
1971年以降は勝っていません。1970年末から2025年末までの年率リターンは、金が9.04%(インフレ調整後4.96%)、配当込みのS&P 500が11.12%(インフレ調整後6.96%)でした。1ドルは、インフレ調整後で金なら14.35ドル、株式なら40.48ドルになりました。金が株式に勝ったのは、20年間の36期間のうち8期間ですが、30年間の26期間ではゼロでした。
金はインフレに強い資産ですか?
ごく長い期間では、金は米国のインフレを上回ってきました。1971年以降、インフレを年率4.96%上回っています。ただし短い期間では当てになりませんでした。金が購買力を失ったのは、暦年55年のうち24年、20年間の36期間のうち13期間、30年間の26期間のうち4期間です。1980年1月の最高値は、インフレ調整後では年末ベースで2025年まで回復しませんでした。
金は1980年の最高値を回復するまでにどのくらいかかりましたか?
LBMA午後価格は1980年1月21日に850ドルで最高値をつけました。その後、1999年7月20日に252.80ドル(−70.3%)まで下落し、850ドルを再び上回ったのは2008年1月3日、約28年後です。インフレ調整後では、この850ドルは2025年ドルで約3,540ドルに相当し、年末の金価格が初めてこれを上回ったのは2025年でした。より低い1980年末の価格を基準にすると、金が最初に回復したのは2012年、以後ずっと上回るようになったのは2024年です。
株式が下がるとき、金は上がりますか?
上がることもあります。1971年から2025年のうち、米国株がインフレ調整後で損失を出した14年では、金は7年で上昇、残りの7年で下落しました。両資産の年ごとの実質リターンの相関は−0.19で、わずかなマイナスにとどまり、確実な逆の動きとは言えません。
金のリターンの数字が出典によって大きく違うのはなぜですか?
金の成績は、開始日と終了日に大きく左右されるからです。1971年から2025年までのインフレ調整後リターンは年率4.96%ですが、2024年で終えると4.11%、1981年から始めると1.52%、2001年から始めると8.96%になります。2025年(+67.41%)のような1年だけでも、長期の平均は目に見えて動きます。
金を買うべきですか?
このページでは答えられません。示しているのは、55年間という1つの期間で、金が米ドル建て・米国のインフレ率に対してどう推移したかです。金は収益を生みません。現物の金や金ファンドには保管費用や運用コストがかかり、ここには含まれていません。将来のリターンは過去とまったく違う可能性があります。