S&P 500: Wie lange muss man investiert bleiben, um nie Verlust zu machen? 98 Jahre Daten
„Aktien steigen langfristig immer” gehört zu den meistwiederholten Sätzen der Geldanlage. Er ist außerdem genau an der Stelle vage, auf die es ankommt: Wie lange ist „langfristig”?
Diese Seite beantwortet das mit allen möglichen Haltedauern. Nehmen Sie den S&P 500 von 1928 bis 2025, kaufen Sie am ersten Tag eines beliebigen Jahres, halten Sie N Jahre und notieren Sie die annualisierte Rendite. Wiederholen Sie das für jedes Startjahr und jedes N von 1 bis 30, dann erhalten Sie eine vollständige Landkarte: wie oft sich Geduld ausgezahlt hat – und wie oft nicht.
Die Kurzfassung: Vor Inflation hat keine Haltedauer von 16 Jahren im Minus geendet. Nach Inflation waren es 18 Jahre. Die Details sind spannender als die Schlagzeile, und eines davon hängt davon ab, welchem Datensatz Sie vertrauen.
Ein Hinweis vorab: Es geht um US-Marktrenditen und US-Inflation, nicht um deutsche oder Euroraum-Kurse und -Preise.
Die Antwort nach Haltedauer
Alle Angaben sind annualisierte Gesamtrenditen mit reinvestierten Dividenden für Kalenderjahr-Fenster von 1928 bis 2025. „Nach Inflation” zieht die US-Verbraucherpreisinflation von Dezember zu Dezember ab.
| Haltedauer (Jahre) | Fenster | Verlust (nominal) | Verlust (nach Inflation) | Schlechtestes nominal | Schlechtestes nach Inflation | Median nach Inflation |
|---|---|---|---|---|---|---|
| 1 | 98 | 26 (26,5 %) | 31 (31,6 %) | −43,84 % (1931) | −38,07 % (1931) | 11,11 % |
| 3 | 96 | 15 (15,6 %) | 20 (20,8 %) | −27,30 % (1930–32) | −23,27 % (1929–31) | 7,25 % |
| 5 | 94 | 11 (11,7 %) | 22 (23,4 %) | −12,71 % (1928–32) | −10,26 % (1937–41) | 8,42 % |
| 10 | 89 | 5 (5,6 %) | 11 (12,4 %) | −1,67 % (1929–38) | −3,78 % (1999–2008) | 6,70 % |
| 15 | 84 | 1 (1,2 %) | 5 (6,0 %) | −0,20 % (1929–43) | −0,55 % (1965–79) | 7,44 % |
| 20 | 79 | 0 | 0 | +2,37 % (1929–48) | +0,63 % (1929–48) | 7,02 % |
| 25 | 74 | 0 | 0 | +5,22 % (1929–53) | +2,79 % (1957–81) | 7,02 % |
| 30 | 69 | 0 | 0 | +7,97 % (1929–58) | +4,29 % (1965–94) | 7,26 % |
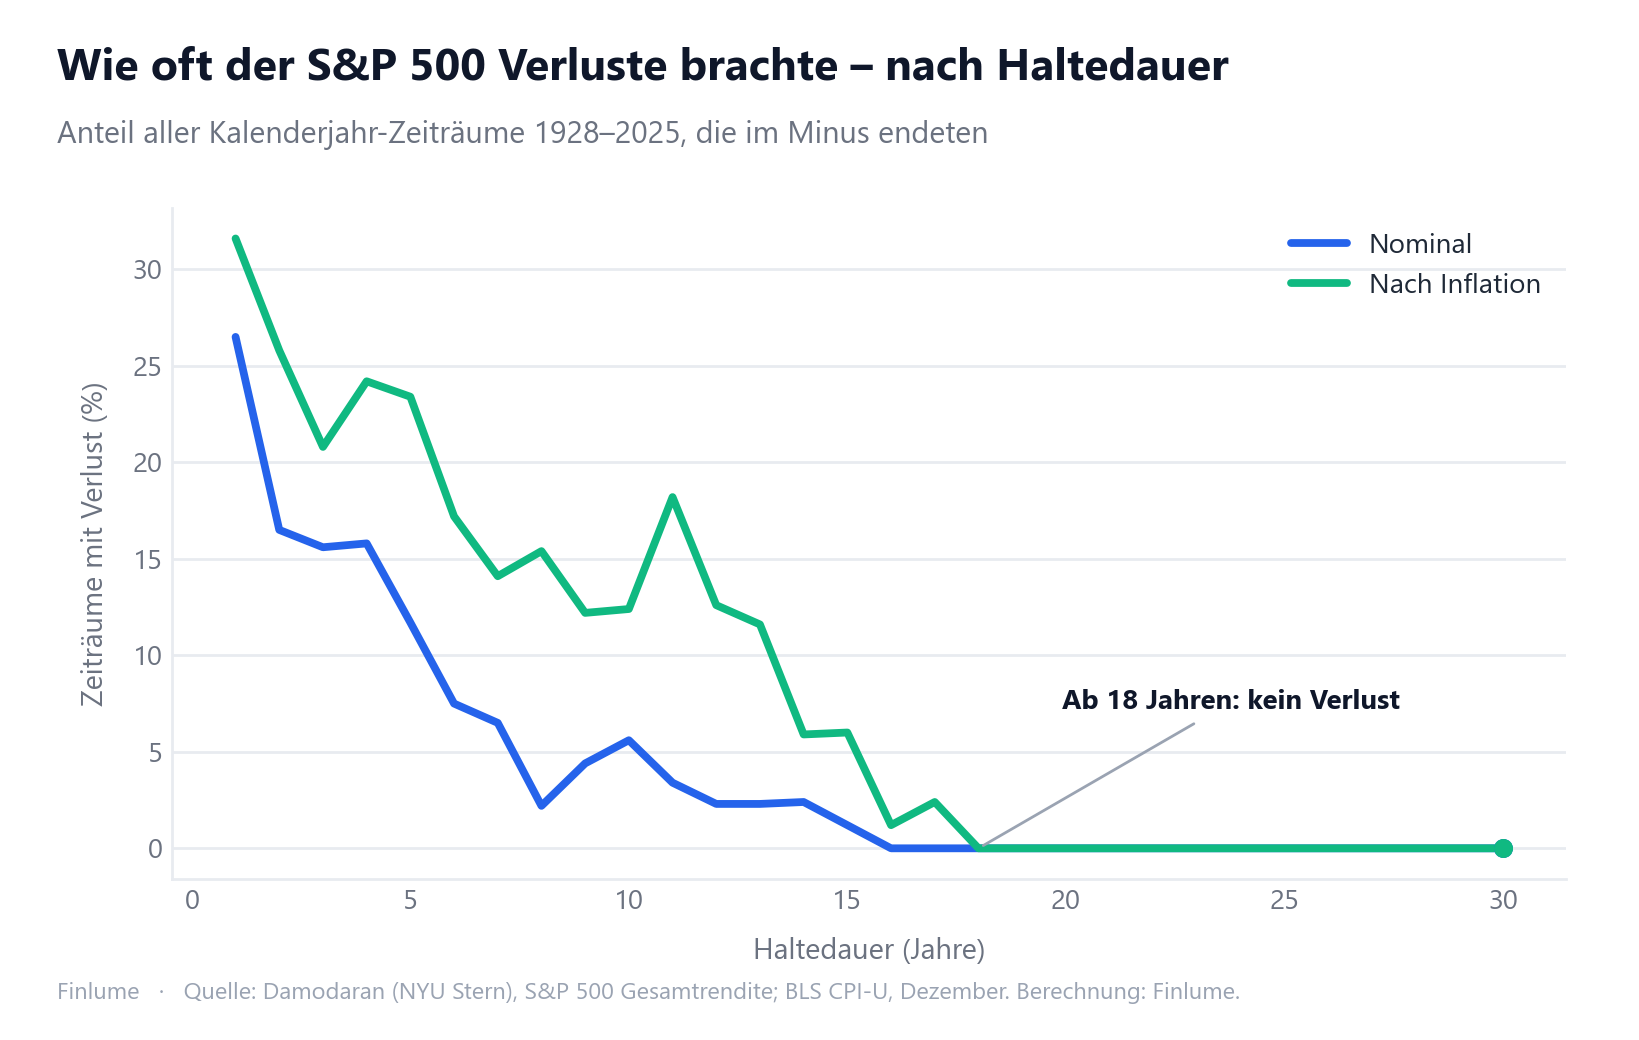
Drei Dinge fallen auf.
Das Verlustrisiko sinkt schnell, aber nicht gleichmäßig. Jedes vierte Jahr lag im Minus. Bei zehn Jahren war es noch eines von achtzehn. Die Linie zackt auf dem Weg nach unten, weil dieselben wenigen Katastrophen – 1929–32, 1973–74, 2000–02, 2008 – in immer anderen Fenstern landen.
Der Median bewegt sich kaum. Nach Inflation lag das typische Ergebnis bei allen Horizonten von 10 bis 30 Jahren um die 7 % pro Jahr. Längeres Halten machte den durchschnittlichen Anleger nicht pro Jahr reicher; es machte die schlechten Ergebnisse weniger schlecht. Das ist das eigentliche Argument für Geduld: Sie verengt die Bandbreite, statt die Mitte anzuheben.
Zwanzig Jahre reichten – aber nur gerade so. Das schlechteste 20-Jahres-Fenster, 1929–1948, brachte nach Inflation +0,63 % pro Jahr. Technisch positiv. Ein im Januar 1929 investierter Dollar kaufte im Dezember 1948 nur rund 13 % mehr. Als Lohn für zwei Jahrzehnte Disziplin würde das niemand bezeichnen.
Aus der Inflation stammten die langen Verluste
Vor Inflation sind die verlustreichen Zehnjahresfenster Crash-Geschichten: Drei der fünf beginnen zwischen 1928 und 1930, die anderen beiden sind 1999–2008 und 2000–2009, die Phase mit Dotcom-Blase und Finanzkrise.
Nach Inflation ändert sich das Bild grundlegend. Elf Zehnjahresfenster verloren Geld, und sieben davon begannen zwischen 1965 und 1973. Die nominalen Renditen jener Jahre wirkten eher mittelmäßig als katastrophal, doch die Verbraucherpreise stiegen schneller als der Markt. Allein 1974 brachte der Index −25,90 %, während die Inflation von Dezember zu Dezember bei 12,34 % lag – ein realer Verlust von −34,04 % in einem einzigen Jahr.
Deshalb wächst der „sichere” Horizont von 16 auf 18 Jahre, sobald Sie die Kaufkraft mitrechnen. Die einzigen echten Verluste bei 16 und 17 Jahren waren 1966–1981 (16 Jahre, −0,97 % pro Jahr), 1965–1981 (17 Jahre, −0,34 %) und 1966–1982 (17 Jahre, −0,05 %). Alle drei waren Inflations-, keine Crash-Geschichten.
Es erklärt auch, warum das schlechteste reale Jahrzehnt der Daten nicht die 1930er sind. Es ist 1999–2008 mit −3,78 % pro Jahr, knapp vor 1965–1974 mit −3,74 %. Das Depressionsjahrzehnt war beim Kurs brutal, aber die Preise fast aller anderen Dinge fielen ebenfalls, was den realen Verlust abmilderte. Wie die Inflation nominale Gewinne aufzehrt, lesen Sie genauer in Reale vs. nominale Rendite (engl.) und US-Inflation nach Jahrzehnten.
Methode, Quellen und zwei Zahlen, die von der Datenwahl abhängen
Jede Zahl dieser Seite wird aus Primärdaten durch ein Skript im Repository der Seite berechnet (scripts/build-rolling-returns.py). Der Ausgabedatensatz liegt eingecheckt daneben, sodass sich jede Zahl nachrechnen lässt.
Die beiden Quellen
- Renditen – Aswath Damodaran, NYU Stern,
histretSP.xls: jährliche S&P-500-Gesamtrendite mit Dividenden, 1928–2025. Wir haben zudem jedes Jahr aus den Jahresend-Kurs- und Dividendenspalten derselben Datei nachgerechnet; beide Werte stimmen auf 0,001 Prozentpunkte genau überein. - Inflation – US Bureau of Labor Statistics, CPI-U (Reihe CUUR0000SA0), Dezemberwerte, abgerufen über die öffentliche BLS-API. Reale Rendite = (1 + nominal) ÷ (1 + Inflation von Dezember zu Dezember) − 1.
Abweichung 1: Die 15-Jahres-Antwort hängt vom Datensatz ab. Wir haben Damodaran mit einer zweiten, viel zitierten Jahresrenditereihe (us500.com) abgeglichen. Nach 1960 stimmen beide eng überein (durchschnittliche Abweichung 0,19–0,25 Punkte), davor weniger (0,71 Punkte), vor allem wegen unterschiedlicher Methoden für den frühen Index. Diese Lücke kippt genau eine Aussage: Das Fenster 1929–1943 liegt bei Damodaran bei −0,20 % pro Jahr und in der anderen Reihe bei +0,65 % pro Jahr. „Kein 15-Jahres-Zeitraum hat je Geld verloren” stimmt also in einem seriösen Datensatz und in einem anderen nicht. Wir nutzen Damodaran, weil er sich aus Rohkursen und Dividenden nachbauen lässt – doch die ehrliche Antwort bei 15 Jahren lautet: ungefähr break-even.
Abweichung 2: Welchen Inflationsmaßstab Sie abziehen. Die Renditen hier sind Kalenderjahre, Januar bis Dezember. Viele Tabellen zur realen Rendite teilen stattdessen durch den Jahresdurchschnitts-CPI, der ein halbes Jahr früher zentriert ist. Diese Wahl verändert die Zählung: Mit Jahresdurchschnitts-CPI verlieren 10 von 89 Zehnjahresfenstern Geld statt 11, und 3 von 84 Fünfzehnjahresfenstern statt 5. Sie ändert sogar das schlechteste reale Einzeljahr – 1931 auf Dezemberbasis, 2008 auf Jahresdurchschnittsbasis, weil 1931 eine starke Deflation hatte, die der Dezembermaßstab im selben Jahr erfasst. Wir verwenden Dezember zu Dezember, weil so dieselben Monate gemessen werden wie bei den Renditen.
Was diese Zahlen auslassen
- Nur Kalenderjahre. Ein Start in jedem beliebigen Monat statt jedes Januars ergäbe zwölfmal so viele Fenster und etwas extremere beste und schlechteste Fälle.
- Keine Gebühren und Steuern. Ein Indexfonds mit 0,05 % Jahresgebühr verändert diese Zahlen kaum; ein Fonds mit 1 % senkt jeden Median um etwa einen Punkt.
- Ein einziger Markt. Das sind die USA, die sich als einer der erfolgreichsten Aktienmärkte des letzten Jahrhunderts erwiesen haben. Japans Nikkei 225 erreichte im Dezember 1989 seinen Höchststand und kam erst 2024 wieder auf dieses Kursniveau. Eine Haltedauer, die in den USA stets sicher war, war nicht überall stets sicher.
Was das praktisch bedeutet
Die Tabelle taugt vor allem dazu, Geld und Zeit aufeinander abzustimmen.
Geld, das Sie innerhalb von fünf Jahren brauchen, liegt in einer Zone, in der nach Inflation grob jedes vierte Fenster an Wert verlor. Das ist ein Münzwurf, den Sie sich für eine Wohnungsanzahlung oder das Studiengeld des nächsten Jahres nicht leisten können. Geld, das Sie 20 Jahre lang nicht anrühren, liegt in einer Zone, in der der historisch schlechteste Fall nach Inflation bei null bis leicht positiv lag und der typische Fall bei rund 7 % pro Jahr.
Zwei Einschränkungen halten das ehrlich. Erstens setzt jedes Fenster der Tabelle voraus, dass Sie die schlechten Jahre darin durchgehalten haben. Der Anleger von 1929–1948, der 1932 verkaufte, bekam nicht die +0,63 %; er zementierte den Rückgang von −84,8 %, der in Wie lange der S&P 500 nach einem Crash zur Erholung braucht beschrieben ist. Zweitens sind dies Einmalanlagen, einmal gekauft. Regelmäßiges monatliches Investieren verändert die Rechnung, meist zu Ihren Gunsten in langen Seitwärtsphasen – im Rechner für historische S&P-500-Renditen können Sie Ihr eigenes Startjahr testen, auch nach Inflation.
Wenn Sie Geld entnehmen statt einzuzahlen, zählt die Reihenfolge der Renditen ebenso wie ihr Durchschnitt; das ist ein anderes Problem, behandelt in Sequence-of-Returns-Risiko (engl.).
Wie schnitten Anleihen und Cash über dieselben Haltedauern ab? Vor Inflation verloren sie über zehn Jahre und mehr fast nie Geld; nach Inflation verloren sie in rund einem Drittel der 20-Jahres-Zeiträume Kaufkraft. Den vollständigen Vergleich finden Sie unter Aktien, Anleihen oder Cash nach Haltedauer.
Zusammenfassung
- Von 1928 bis 2025 endeten 26,5 % der einjährigen S&P-500-Haltedauern im Minus; bei zehn Jahren waren es 5,6 % vor Inflation und 12,4 % nach Inflation.
- Keine 16-Jahres-Periode verlor vor Inflation Geld, und keine 18-Jahres-Periode nach Inflation.
- Das schlechteste 20-Jahres-Fenster (1929–1948) brachte nach Inflation immer noch +0,63 % pro Jahr – positiv, aber knapp.
- Die mediane Rendite nach Inflation blieb von 10 bis 30 Jahren bei etwa 7 % pro Jahr; Geduld verengte die Bandbreite der Ergebnisse stärker, als sie den Durchschnitt hob.
- Die langen Verlustphasen nach Inflation stammten überwiegend aus der Inflationsära 1965–1982, und das schlechteste reale Jahrzehnt war 1999–2008 (−3,78 % pro Jahr).
- Die 15-Jahres-Antwort ist ungefähr break-even und hängt vom Datensatz ab: −0,20 % pro Jahr in einer Reihe, +0,65 % in einer anderen.
- Das ist die Geschichte eines einzigen Landes. Sie beschreibt, was war, nicht, was sein muss.
Häufig gestellte Fragen
Hat der S&P 500 über 20 Jahre jemals Geld verloren?
In keinem Kalenderjahr-Fenster von 1928 bis 2025. Alle 79 Zwanzigjahreszeiträume endeten mit einem Gewinn, sowohl vor als auch nach Inflation. Der schlechteste war 1929–1948: +2,37 % pro Jahr nominal, +0,63 % pro Jahr nach Inflation – positiv, aber nur knapp.
Wie oft hat der S&P 500 über 10 Jahre Geld verloren?
In 5 von 89 Zehnjahresfenstern (5,6 %) vor Inflation und in 11 von 89 (12,4 %) nach Inflation. Das schlechteste nominale Jahrzehnt war 1929–1938 (−1,67 % pro Jahr); das schlechteste Jahrzehnt nach Inflation war 1999–2008 (−3,78 % pro Jahr).
Was ist die kürzeste Haltedauer ohne Verlust in der S&P-500-Geschichte?
16 Jahre nominal und 18 Jahre nach Inflation, gezählt über Kalenderjahr-Fenster von 1928 bis 2025. Der nominale Wert von 16 Jahren hängt an einem einzigen Grenzfall (1929–1943, −0,20 % pro Jahr), der in einer anderen viel genutzten Renditereihe leicht positiv ausfällt.
Enthalten diese Zahlen Dividenden?
Ja. Sie beruhen auf der Gesamtrendite mit reinvestierten Dividenden aus dem Datensatz von Aswath Damodaran (NYU Stern). Gebühren und Steuern sind nicht enthalten; sie würden jede Zahl leicht senken.
Warum verändert die Inflation das Ergebnis so stark?
Weil die langen Verlustphasen nach Inflation überwiegend aus den Hochinflationsjahren der 1970er stammen. Sieben der elf Zehnjahresfenster, die nach Inflation im Minus lagen, begannen zwischen 1965 und 1973 – Zeiträume, in denen die nominalen Renditen passabel aussahen, während die Preise schneller stiegen.
Garantiert das, dass der S&P 500 auch künftig über 20 Jahre kein Geld verliert?
Nein. Es ist der Markt eines einzigen Landes über 98 Jahre, und die USA waren in diesem Jahrhundert einer der erfolgreichsten Märkte. Japans Nikkei 225 erreichte sein Kurshoch vom Dezember 1989 erst 2024 wieder. Die Geschichte zeigt die Bandbreite dessen, was passiert ist – kein Versprechen.