S&P 500は何年持てば損をしなかったのか|98年分の全保有期間を検証
「株は長期で持てば必ず上がる」。個人投資の世界で最もよく聞く言葉の一つです。ただ、この言葉には肝心なところに曖昧さがあります。その「長期」とは、いったい何年なのでしょうか。
このページでは、考えられるすべての保有期間で答えを出します。1928年から2025年のS&P 500について、任意の年の最初に買い、N年間保有し、年率の成績を記録します。これをすべての開始年と、1から30までのすべてのNで繰り返すと、辛抱がどのくらい報われ、どのくらい報われなかったかの全体像が見えてきます。
結論から言うと、インフレ調整前では、16年間の保有で損をした期間はありませんでした。インフレ調整後では、18年かかりました。 ただ、細部は見出しの数字よりずっと興味深く、その一つは、どのデータセットを信頼するかによって変わります。
なお、ここで扱うのは米国市場のリターンと、米国の物価(米国の消費者物価)です。日本の物価ではありません。
保有期間ごとの答え
数値はすべて、配当を再投資した年率のトータルリターンで、1928年から2025年の暦年ベースです。「インフレ調整後」は、米国の消費者物価上昇率(12月から12月)を差し引いたものです。
| 保有年数 | 期間数 | 損失(名目) | 損失(インフレ調整後) | 名目の最悪 | インフレ調整後の最悪 | インフレ調整後の中央値 |
|---|---|---|---|---|---|---|
| 1 | 98 | 26 (26.5%) | 31 (31.6%) | −43.84% (1931) | −38.07% (1931) | 11.11% |
| 3 | 96 | 15 (15.6%) | 20 (20.8%) | −27.30% (1930–32) | −23.27% (1929–31) | 7.25% |
| 5 | 94 | 11 (11.7%) | 22 (23.4%) | −12.71% (1928–32) | −10.26% (1937–41) | 8.42% |
| 10 | 89 | 5 (5.6%) | 11 (12.4%) | −1.67% (1929–38) | −3.78% (1999–2008) | 6.70% |
| 15 | 84 | 1 (1.2%) | 5 (6.0%) | −0.20% (1929–43) | −0.55% (1965–79) | 7.44% |
| 20 | 79 | 0 | 0 | +2.37% (1929–48) | +0.63% (1929–48) | 7.02% |
| 25 | 74 | 0 | 0 | +5.22% (1929–53) | +2.79% (1957–81) | 7.02% |
| 30 | 69 | 0 | 0 | +7.97% (1929–58) | +4.29% (1965–94) | 7.26% |
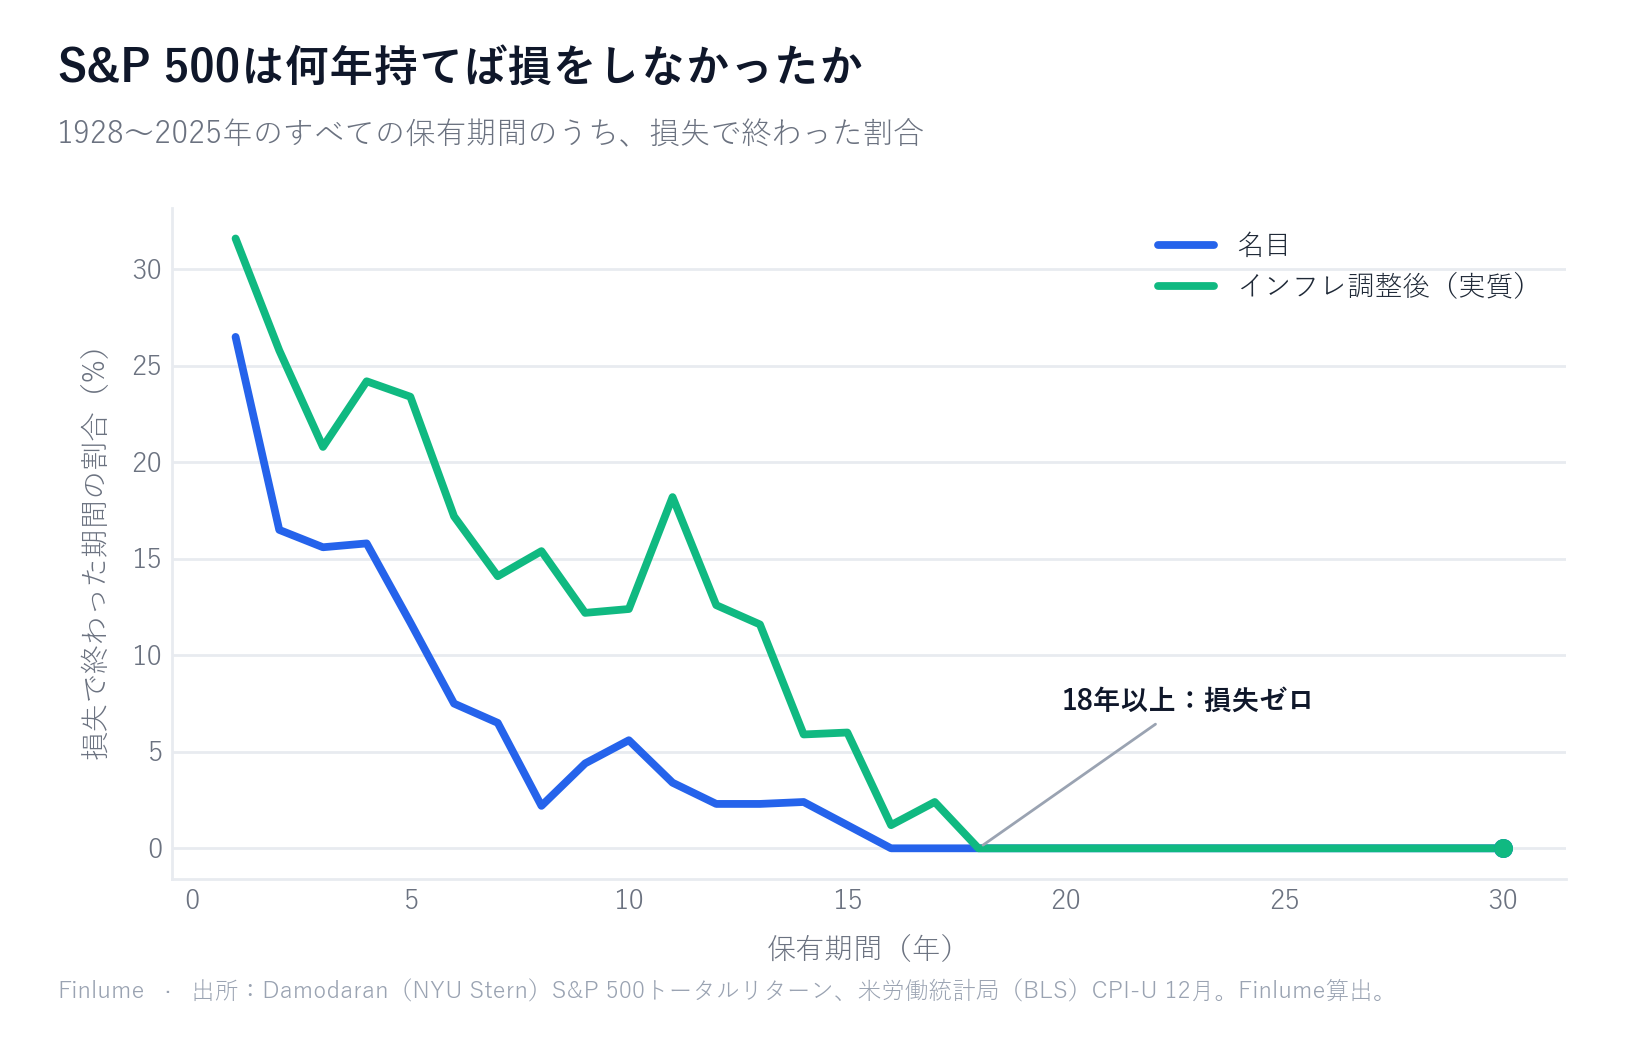
目を引く点が3つあります。
損失のリスクは急速に下がりますが、なめらかではありません。 1年保有では4回に1回、損失が出ていました。10年になると18回に1回です。線が波打ちながら下がるのは、1929–32年、1973–74年、2000–02年、2008年といった同じいくつかの大惨事が、異なる期間の中に入り込むためです。
中央値はほとんど動きません。 インフレ調整後の典型的な成績は、10年から30年のどの期間でも年率7%前後でした。長く持てば1年あたりの平均が増えるわけではなく、悪い結果が「そこまで悪くならなくなる」のです。辛抱の本当の価値はここにあります。中央を押し上げるのではなく、結果の幅を狭めてくれます。
20年あれば足りましたが、ぎりぎりでした。 最悪の20年間である1929–1948年は、インフレ調整後で年率+0.63%でした。確かにプラスです。1929年1月に投資した1ドルで、1948年12月に買えたものは約13%増えただけでした。20年間の規律に対する報酬とは、とても呼べないでしょう。
長く続いた損失の原因はインフレだった
インフレ調整前で損失となった10年間は、暴落の物語です。5つのうち3つは1928年から1930年に始まり、残る2つは1999–2008年と2000–2009年、ITバブル崩壊と金融危機の両方を含む期間です。
インフレ調整後は、様相が変わります。損失となった10年間は11あり、そのうち7つが1965年から1973年に始まっています。 この時期の名目リターンは、壊滅的というより冴えない程度でしたが、物価が市場よりも速く上昇していました。1974年だけを見ると、指数は−25.90%でしたが、12月から12月のインフレ率は12.34%で、実質では1年で−34.04%の損失でした。
購買力まで数えると「安全な」期間が16年から18年に延びるのは、そのためです。16年と17年で実際に損失となったのは、1966–1981年(16年、年率−0.97%)、1965–1981年(17年、−0.34%)、1966–1982年(17年、−0.05%)の3つだけでした。いずれも暴落ではなく、インフレの物語です。
このことは、データ上で実質の最悪の10年が1930年代ではない理由も説明します。最悪は**1999–2008年の年率−3.78%**で、1965–1974年の−3.74%をわずかに上回ります。大恐慌の10年は株価の面では過酷でしたが、他のあらゆるものの価格も下がっていたため、実質の損失は和らぎました。インフレが名目の利益をどう削るかは、実質リターンと名目リターン(英語)と10年ごとの米国インフレ率で詳しく扱っています。
算出方法・出典と、データの選び方で変わる2つの数字
このページの数値はすべて、サイトのリポジトリにあるスクリプト(scripts/build-rolling-returns.py)で一次データから算出しています。出力されたデータセットも同じ場所にコミットしてあるので、どの数字も再計算できます。
2つの出典
- リターン — Aswath Damodaran、NYU Stern、
histretSP.xls:配当込みのS&P 500の年次トータルリターン、1928–2025年。同じファイルの年末株価と配当の列から各年を再計算もしており、両者は0.001パーセントポイント以内で一致しています。 - インフレ — 米国労働統計局(BLS)のCPI-U(系列CUUR0000SA0)の12月の値で、BLSの公開APIから取得しました。実質リターン = (1 + 名目) ÷ (1 + 12月から12月のインフレ率) − 1 です。
差異1:15年の答えはデータセットによって変わります。 Damodaranのデータを、広く引用されるもう一つの年次リターン系列(us500.com)と照合しました。1960年以降はよく一致し(平均差0.19–0.25ポイント)、それ以前は一致度が下がります(0.71ポイント)。これは主に、初期の指数の扱いが異なるためです。この差が、ちょうど一つの結論を反転させます。1929–1943年の期間は、Damodaranのデータでは年率−0.20%、もう一方の系列では**年率+0.65%**です。つまり「15年間で損をした期間は一度もない」は、信頼できるあるデータセットでは真で、別のデータセットでは偽になります。生の株価と配当から再構築できるため、ここではDamodaranを使っていますが、15年での正直な答えはほぼ損益なしです。
差異2:どのインフレ指標を差し引くか。 ここでのリターンは、1月から12月の暦年ベースです。多くの実質リターン表は、代わりに年平均のCPIで割っており、これは半年早い時点を中心にしています。この選択で件数が変わります。年平均CPIでは、損失となる10年間は89期間のうち11ではなく10、15年間は84期間のうち5ではなく3です。単年の実質最悪の年も変わります。12月基準では1931年、年平均基準では2008年です。1931年には深刻なデフレがあり、12月基準ではそれが同じ年に反映されるからです。ここでは、リターンと同じ月を測るという理由で、12月から12月を採用しています。
この数値に含まれないもの
- 暦年のみ。 毎年1月だけでなく任意の月を開始点にすれば、期間の数は12倍になり、最良と最悪のケースはやや極端になります。
- 手数料と税金は含まず。 年0.05%のインデックスファンドなら、数値はほとんど変わりません。年1%のファンドなら、どの中央値も約1ポイント下がります。
- 1つの市場のみ。 これは米国であり、過去1世紀で最も成功した株式市場の一つでした。日本の日経平均株価は1989年12月にピークをつけ、その水準を回復したのは2024年です。米国では常に安全だった保有期間が、どこでも安全だったわけではありません。
実践ではどう使うか
この表が最も役に立つのは、お金と時間を対応づけるときです。
5年以内に使うお金は、インフレ調整後で約4期間に1つが値下がりしていた領域にあります。住宅の頭金や来年の学費には、耐えられないコイン投げです。20年間手をつけないお金は、歴史上の最悪でもインフレ調整後でほぼゼロからわずかなプラスで、典型的なケースは年率7%前後だった領域にあります。
公平を期すために、留意点が2つあります。第一に、表のどの期間も、その中の悪い年を持ち続けたことが前提です。1929–1948年の投資家が1932年に売ってしまえば、+0.63%は手に入らず、暴落後にS&P 500が回復するまでの年数で説明している−84.8%の下落を確定させたことになります。第二に、これは一度に買う一括投資の数字です。毎月の積立投資では計算が変わり、長く横ばいが続く局面では、たいてい有利に働きます。S&P 500 過去リターン計算ツールでは、インフレ調整後を含め、ご自身の開始年で試せます。
お金を入れるのではなく引き出す立場なら、リターンの平均と同じくらい、リターンの順序が重要になります。これは別の問題で、リターンの順序リスク(英語)で扱っています。
同じ保有期間で債券と現金はどうだったでしょうか。インフレを考慮しなければ10年以上の保有で損失になることはほぼありませんでしたが、インフレ調整後は20年間の約3分の1で購買力を失っていました。詳しい比較は株式・債券・現金の保有期間別比較にまとめています。
まとめ
- 1928年から2025年まで、S&P 500の1年保有のうち26.5%が損失でした。10年では、インフレ調整前で5.6%、調整後で**12.4%**です。
- インフレ調整前では16年、調整後では18年の保有で、損失となった期間はありませんでした。
- 最悪の20年間(1929–1948年)でも、インフレ調整後で**年率+0.63%**でした。プラスですが、わずかです。
- インフレ調整後の中央値は、10年から30年まで**年率7%**前後で推移しました。辛抱は、平均を押し上げるよりも、結果の幅を狭めました。
- インフレ調整後に長く損失が続いた期間の多くは、1965–1982年のインフレ期に由来し、実質で最悪の10年は1999–2008年(年率−3.78%)でした。
- 15年の答えはほぼ損益なしで、データセットによって変わります。ある系列では年率−0.20%、別の系列では+0.65%です。
- これは1つの国の歴史です。起こったことを示すもので、必ず起こることを示すものではありません。
よくある質問
S&P 500は20年間の保有で損をしたことがありますか?
1928年から2025年までの暦年ベースでは、ありません。20年間の79期間はすべて、インフレ調整の前後どちらでもプラスで終わっています。最悪は1929–1948年で、名目で年率+2.37%、インフレ調整後で年率+0.63%でした。プラスではあるものの、わずかです。
S&P 500は10年間の保有でどのくらいの頻度で損をしましたか?
インフレ調整前は89期間のうち5期間(5.6%)、インフレ調整後は89期間のうち11期間(12.4%)です。名目で最悪の10年は1929–1938年(年率−1.67%)、インフレ調整後で最悪の10年は1999–2008年(年率−3.78%)でした。
S&P 500の歴史で、損失が一度も出なかった最短の保有期間は何年ですか?
1928年から2025年までの暦年ベースで、名目では16年、インフレ調整後では18年です。名目16年という結果は、ぎりぎりの1期間(1929–1943年、年率−0.20%)に依存しており、この期間は広く使われている別のリターン系列では小幅なプラスになります。
この数値には配当が含まれていますか?
はい。Aswath DamodaranのNYU Sternのデータセットによる、配当を再投資したトータルリターンを使っています。手数料と税金は含まれておらず、含めればどの数値もわずかに下がります。
なぜインフレで結果がこれほど変わるのですか?
インフレ調整後に長く損失が続いた期間の多くが、高インフレだった1970年代に由来するからです。インフレ調整後にマイナスとなった11の10年間のうち7つは、1965年から1973年に始まっています。名目のリターンは悪くなさそうに見えても、物価がそれ以上の速さで上がっていた時期です。
今後もS&P 500が20年間で損をしないことは保証されますか?
されません。これは1つの国の市場の98年分であり、しかも米国はその世紀で最も成功した市場の一つでした。日本の日経平均株価は、1989年12月の高値を2024年まで回復できませんでした。歴史は「起こりえた範囲」を示すものであり、約束ではありません。