S&P 500, 몇 년 보유하면 손실이 없었나: 1928~2025년 보유 기간별 실제 데이터
“주식은 장기적으로 오른다”는 말은 개인 재무 분야에서 가장 자주 들리는 문장 중 하나입니다. 그런데 정작 중요한 부분이 모호합니다. 그 ‘장기’가 도대체 몇 년이냐는 것입니다.
이 페이지는 가능한 모든 보유 기간으로 그 질문에 답합니다. 1928년부터 2025년까지 S&P 500을 어느 해 첫날에 사서 N년 동안 들고 있었다고 가정하고 연환산 수익률을 기록합니다. 모든 시작 연도와 1~30년의 모든 N에 대해 이를 반복하면, 인내가 얼마나 자주 보상받았고 얼마나 자주 그렇지 못했는지 전체 지도가 나옵니다.
이 글의 모든 수치는 미국 주식시장과 미국 물가(미국 기준) 데이터입니다. 한국 주가나 한국 물가가 아니라는 점을 먼저 밝혀 둡니다.
결론부터 말씀드리면 물가 반영 전에는 16년 보유 구간 중 손실이 난 경우가 없었고, 물가를 반영하면 18년이 걸렸습니다. 세부 내용은 이 헤드라인보다 흥미롭고, 그중 하나는 어떤 데이터를 믿느냐에 따라 달라집니다.
보유 기간별 결과
모든 수치는 배당을 재투자한 연환산 총수익률이며, 1928~2025년의 달력 연도 구간 기준입니다. ‘물가 반영 후’는 12월 대비 12월 미국 소비자물가 상승률을 뺀 값입니다.
| 보유 기간(년) | 구간 수 | 손실(명목) | 손실(물가 반영 후) | 명목 최악 | 물가 반영 후 최악 | 물가 반영 후 중앙값 |
|---|---|---|---|---|---|---|
| 1 | 98 | 26 (26.5%) | 31 (31.6%) | −43.84% (1931) | −38.07% (1931) | 11.11% |
| 3 | 96 | 15 (15.6%) | 20 (20.8%) | −27.30% (1930–32) | −23.27% (1929–31) | 7.25% |
| 5 | 94 | 11 (11.7%) | 22 (23.4%) | −12.71% (1928–32) | −10.26% (1937–41) | 8.42% |
| 10 | 89 | 5 (5.6%) | 11 (12.4%) | −1.67% (1929–38) | −3.78% (1999–2008) | 6.70% |
| 15 | 84 | 1 (1.2%) | 5 (6.0%) | −0.20% (1929–43) | −0.55% (1965–79) | 7.44% |
| 20 | 79 | 0 | 0 | +2.37% (1929–48) | +0.63% (1929–48) | 7.02% |
| 25 | 74 | 0 | 0 | +5.22% (1929–53) | +2.79% (1957–81) | 7.02% |
| 30 | 69 | 0 | 0 | +7.97% (1929–58) | +4.29% (1965–94) | 7.26% |
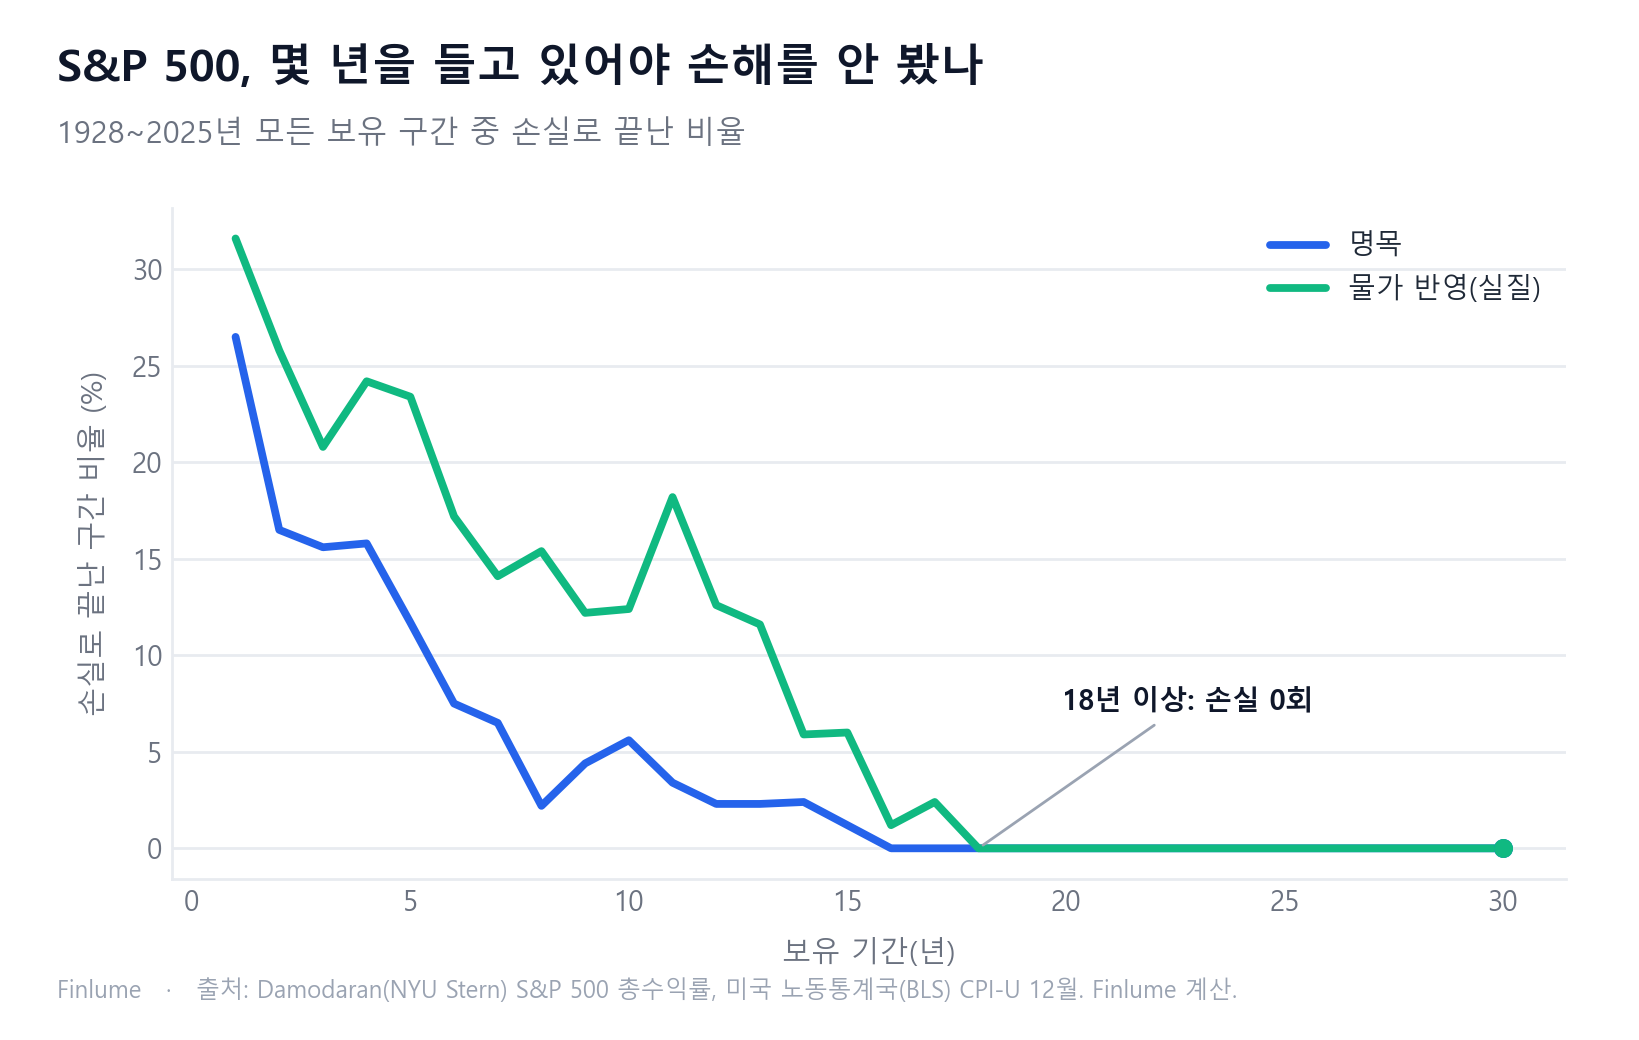
눈에 띄는 점이 세 가지 있습니다.
손실 위험은 빠르게 줄어들지만 매끄럽게 줄지는 않습니다. 1년 보유는 네 번 중 한 번꼴로 손실이었습니다. 10년이 되면 열여덟 번 중 한 번 정도였습니다. 내려가는 도중에 선이 출렁이는 이유는, 192932년, 197374년, 2000~02년, 2008년 같은 몇 번의 재앙이 서로 다른 구간에 계속 걸려들기 때문입니다.
중앙값은 거의 움직이지 않습니다. 물가 반영 후 전형적인 결과는 10~30년 어느 보유 기간에서나 연 7% 안팎이었습니다. 오래 보유한다고 해서 평균적인 투자자가 연 단위로 더 부자가 된 것은 아닙니다. 나쁜 결과가 덜 나빠졌을 뿐입니다. 인내를 옹호하는 진짜 근거는 여기에 있습니다. 가운데를 끌어올리는 것이 아니라 범위를 좁혀 줍니다.
20년이면 충분했지만, 간신히 그랬습니다. 최악의 20년 구간인 1929~1948년은 물가 반영 후 연 +0.63%였습니다. 따지자면 플러스입니다. 1929년 1월에 투자한 돈은 1948년 12월에 겨우 13% 정도 더 많은 것을 살 수 있었습니다. 20년의 규율에 대한 보상이라고 부를 사람은 없을 겁니다.
긴 손실은 물가에서 나왔다
물가 반영 전에 손실이 난 10년 구간은 폭락의 이야기입니다. 5개 중 3개는 19281930년 사이에 시작했고, 나머지 둘은 닷컴 버블과 금융위기가 모두 들어 있는 19992008년과 2000~2009년입니다.
물가를 반영하면 그림의 성격이 달라집니다. 10년 구간 11개가 손실이었고, 그중 7개가 1965~1973년 사이에 시작했습니다. 그 시기 명목 수익률은 재앙이라기보다 평범해 보였지만, 소비자물가가 시장보다 더 빠르게 올랐습니다. 1974년 한 해만 보면 지수 수익률은 −25.90%였고 12월 대비 12월 물가 상승률은 12.34%였습니다. 한 해에 실질 −34.04% 손실이 난 것입니다.
구매력까지 따지면 ‘안전한’ 보유 기간이 16년에서 18년으로 늘어나는 이유가 이것입니다. 16년과 17년 구간에서 실제로 손실이 난 경우는 19661981년(16년, 연 −0.97%), 19651981년(17년, 연 −0.34%), 1966~1982년(17년, 연 −0.05%)뿐이었고, 셋 모두 폭락이 아니라 물가의 이야기였습니다.
또 이 데이터에서 실질 기준 최악의 10년이 1930년대가 아닌 이유도 설명해 줍니다. 최악은 **19992008년의 연 −3.78%**이고, 19651974년의 −3.74%가 바로 뒤를 잇습니다. 대공황 시기는 가격 면에서 혹독했지만 다른 물건들의 가격도 함께 떨어지고 있었기 때문에 실질 손실은 그만큼 완화됐습니다. 물가가 명목 수익을 어떻게 갉아먹는지 더 보고 싶다면 실질 수익률과 명목 수익률 (영문)과 10년 단위로 본 미국 물가 상승률을 참고하십시오.
방법론, 출처, 그리고 데이터 선택에 따라 달라지는 두 수치
이 페이지의 모든 수치는 사이트 저장소에 있는 스크립트(scripts/build-rolling-returns.py)로 1차 자료에서 직접 계산했습니다. 산출된 데이터셋도 스크립트 옆에 함께 저장되어 있어 모든 숫자를 다시 뽑아볼 수 있습니다.
두 개의 출처
- 수익률 — Aswath Damodaran(NYU Stern),
histretSP.xls: 배당을 포함한 S&P 500 연간 총수익, 1928~2025년. 같은 파일의 연말 가격과 배당 열로 각 연도를 다시 계산해 보기도 했는데, 두 값은 0.001%포인트 이내로 일치합니다. - 물가 — 미국 노동통계국(BLS)의 CPI-U(시리즈 CUUR0000SA0), 12월 값으로 BLS 공개 API에서 받았습니다. 실질 수익률 = (1 + 명목 수익률) ÷ (1 + 12월 대비 12월 물가 상승률) − 1.
차이 1: 15년 구간의 답은 데이터셋에 따라 달라집니다. Damodaran의 자료를 널리 인용되는 또 다른 연간 수익률 시계열(us500.com)과 교차 검증했습니다. 1960년 이후에는 두 자료가 매우 가깝고(평균 차이 0.190.25포인트) 그 이전에는 덜 가까운데(0.71포인트), 주로 초기 지수를 계산하는 방법이 달라서입니다. 이 차이는 딱 하나의 결론을 뒤집습니다. 19291943년 구간이 Damodaran 자료에서는 연 −0.20%, 다른 시계열에서는 **연 +0.65%**입니다. 그러니 “15년 보유해서 손실이 난 적이 없다”는 말은 신뢰할 만한 한 데이터셋에서는 맞고 다른 데이터셋에서는 틀립니다. 원가격과 배당으로 다시 만들어 볼 수 있다는 이유로 Damodaran을 썼지만, 15년 구간의 정직한 답은 대략 본전입니다.
차이 2: 어떤 물가 지표를 빼느냐. 여기서 수익률은 1월부터 12월까지의 달력 연도 기준입니다. 많은 실질 수익률 표는 반년 앞을 중심으로 하는 연평균 CPI로 나누는데, 이 선택이 손실 구간의 개수를 바꿉니다. 연평균 CPI를 쓰면 89개 10년 구간 중 손실이 나는 것은 11개가 아니라 10개이고, 84개 15년 구간 중에서는 5개가 아니라 3개입니다. 실질 기준으로 가장 나빴던 단일 연도도 달라집니다. 12월 기준으로는 1931년이고 연평균 기준으로는 2008년인데, 1931년에는 극심한 디플레이션이 있었고 12월 지표는 그것을 같은 해에 반영하기 때문입니다. 수익률과 같은 달들을 측정한다는 이유로 12월 대비 12월 기준을 썼습니다.
이 수치가 포함하지 않는 것
- 달력 연도만. 매년 1월이 아니라 어느 달에 시작하든 허용하면 구간이 열두 배 많아지고 최선과 최악의 경우가 조금 더 극단적으로 나옵니다.
- 수수료와 세금 제외. 연 0.05%를 받는 인덱스 펀드라면 이 수치가 거의 달라지지 않지만, 연 1%를 받는 펀드는 모든 중앙값을 대략 1포인트 낮춥니다.
- 한 시장. 여기는 미국이고, 미국은 지난 한 세기 동안 가장 성공적인 주식시장 중 하나였습니다. 일본의 닛케이 225는 1989년 12월에 고점을 찍고 2024년에야 그 가격 수준을 회복했습니다. 미국에서 늘 안전했던 보유 기간이 모든 곳에서 안전했던 것은 아닙니다.
실전에서 이 표를 어떻게 쓰나
이 표는 돈과 시간을 짝지어 보는 용도로 가장 유용합니다.
5년 안에 써야 하는 돈은 물가 반영 후 대략 네 구간 중 하나가 가치를 잃었던 영역에 있습니다. 집 계약금이나 내년 학비에는 감당할 수 없는 동전 던지기입니다. 20년 동안 건드리지 않을 돈은 역사상 최악의 경우가 물가 반영 후 보합에서 소폭 플러스였고 전형적인 경우가 연 7% 안팎이었던 영역에 있습니다.
정직하게 읽으려면 두 가지 단서가 필요합니다. 첫째, 표의 모든 구간은 그 안의 나쁜 해에도 계속 투자를 유지했다고 가정합니다. 1932년에 판 1929~1948년의 투자자는 +0.63%를 얻지 못했고, 폭락 후 S&P 500이 회복하는 데 걸린 시간에서 다룬 −84.8% 하락을 확정했습니다. 둘째, 이 수치는 한 번에 목돈을 산 경우입니다. 매달 나눠서 투자하면 계산이 달라지고, 길게 횡보하는 구간에서는 대체로 유리합니다. S&P 500 과거 수익률 계산기에서 직접 시작 연도를 넣고 물가 반영 후 결과까지 확인해 보실 수 있습니다.
돈을 넣는 쪽이 아니라 빼서 쓰는 쪽이라면 수익률의 평균만큼이나 순서가 중요합니다. 이는 별개의 문제이고 수익률 순서 위험 (영문)에서 다룹니다.
같은 보유 기간 동안 채권과 현금은 어땠을까요? 물가를 빼기 전에는 10년 이상 보유해서 손실이 난 경우가 거의 없었지만, 물가를 반영하면 20년 구간의 약 3분의 1에서 구매력을 잃었습니다. 전체 비교는 주식 vs 채권 vs 현금, 보유 기간별 비교에 정리했습니다.
핵심 정리
- 1928~2025년 S&P 500의 1년 보유 구간 중 **26.5%**가 손실이었고, 10년 보유에서는 물가 반영 전 5.6%, 물가 반영 후 **12.4%**였습니다.
- 물가 반영 전에는 16년 구간, 물가 반영 후에는 18년 구간에서 손실이 난 적이 없습니다.
- 최악의 20년 구간(1929~1948년)도 물가 반영 후 **연 +0.63%**로, 플러스이긴 하지만 간신히 넘겼습니다.
- 물가 반영 후 중앙값은 10~30년 내내 연 7% 부근에 머물렀습니다. 인내는 평균을 높이기보다 결과의 범위를 좁혀 주었습니다.
- 물가 반영 후의 긴 손실 구간은 대부분 1965~1982년의 물가 상승기에서 나왔고, 실질 기준 최악의 10년은 1999~2008년(연 −3.78%)입니다.
- 15년 구간의 답은 대략 본전이며 데이터셋에 따라 달라집니다. 한 시계열에서는 연 −0.20%, 다른 시계열에서는 +0.65%입니다.
- 이것은 한 나라의 역사입니다. 일어난 일을 보여줄 뿐, 반드시 일어날 일을 말해 주지는 않습니다.
자주 묻는 질문
S&P 500이 20년 보유해서 손실이 난 적이 있나요?
19282025년의 달력 연도 기준 구간에서는 없습니다. 79개의 20년 구간 모두 물가 반영 전후를 불문하고 수익으로 끝났습니다. 가장 나빴던 구간은 19291948년으로, 명목 연 +2.37%, 물가 반영 후 연 +0.63%였습니다. 플러스이긴 하지만 간신히 넘긴 수준입니다.
S&P 500을 10년 보유했을 때 손실이 난 빈도는 어느 정도인가요?
물가 반영 전에는 89개 10년 구간 중 5개(5.6%), 물가 반영 후에는 89개 중 11개(12.4%)에서 손실이 났습니다. 명목 기준 최악의 10년은 19291938년(연 −1.67%), 물가 반영 후 최악의 10년은 19992008년(연 −3.78%)이었습니다.
S&P 500 역사에서 손실이 한 번도 없었던 가장 짧은 보유 기간은 얼마인가요?
19282025년의 달력 연도 구간 기준으로 명목 16년, 물가 반영 후 18년입니다. 명목 16년이라는 수치는 경계선에 있는 구간 하나(19291943년, 연 −0.20%)에 달려 있고, 이 구간은 널리 쓰이는 다른 수익률 시계열에서는 소폭 플러스로 바뀝니다.
이 수치에는 배당금이 포함되어 있나요?
네. 배당을 재투자한 총수익 기준이며, Aswath Damodaran의 NYU Stern 데이터셋을 사용했습니다. 수수료와 세금은 반영하지 않았으므로 실제로는 모든 수치가 조금씩 낮아집니다.
왜 물가를 반영하면 답이 이렇게 크게 달라지나요?
물가 반영 후의 긴 손실 구간은 대부분 물가가 높았던 1970년대에서 나왔기 때문입니다. 물가 반영 후 손실이 난 11개의 10년 구간 중 7개가 1965~1973년에 시작했습니다. 명목 수익률은 나쁘지 않아 보였지만 물가가 그보다 더 빠르게 올랐던 시기입니다.
앞으로도 S&P 500이 20년간 손실을 내지 않는다고 보장할 수 있나요?
아닙니다. 98년에 걸친 한 나라의 시장 기록이고, 미국은 그 세기에 가장 성공적인 시장 중 하나였습니다. 일본의 닛케이 225는 1989년 12월의 가격 고점을 2024년에야 회복했습니다. 역사는 실제로 일어난 범위를 보여줄 뿐, 약속이 아닙니다.